Autore: Franz Russo

  • X lancia il portale per seguire le elezioni di midterms negli Usa

    X lancia il portale per seguire le elezioni di midterms negli Usa

    Indice dei contenuti:

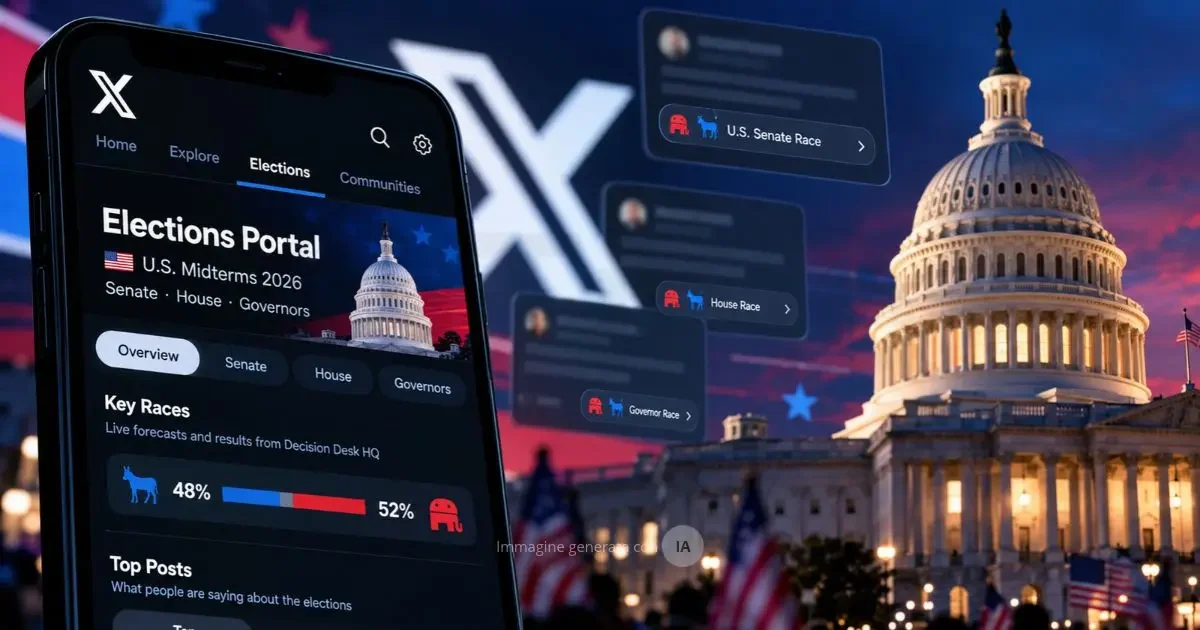
    X, la piattaforma oggi di proprietà di Elon Musk, ha lanciato il 28 ottobre 2026 una sezione dell’app denominata Elections Portal per seguire tutte le notizie e le previsioni sulle elezioni midterms che si terranno negli Usa il prossimo martedì 3 novembre.

    Il punto più interessante del nuovo portale elettorale di X è il modo in cui X comincia a collegare direttamente i singoli post alle competizioni elettorali, costruendo intorno alle notizie un percorso di lettura che prima rimaneva meno evidente.

    Una funzione che aiuta l’utente ad osservare un aspetto spesso trascurato. E cioè che nell’informazione politica, ma questo vale in generale, certamente ha importanza chi produce i contenuti, ma oggi interessa anche chi decide come organizzarli e renderli raggiungibili.

    Andiamo con ordine.

    Il 28 ottobre X ha presentato Elections Portal, un ambiente dedicato alle consultazioni per il Senato, la Camera dei rappresentanti e i governatori, con dati forniti da Decision Desk HQ e spazi per seguire la conversazione in tempo reale.

    Il lancio, annunciato dall’account X Business, rimette al centro una vocazione che accompagna la piattaforma fin dai tempi di Twitter: essere il luogo nel quale politica, giornalismo e pubblico si incontrano, spesso anticipando discussioni che poi arrivano sui mezzi d’informazione tradizionali.

    Una piccola targhetta di contesto nel post

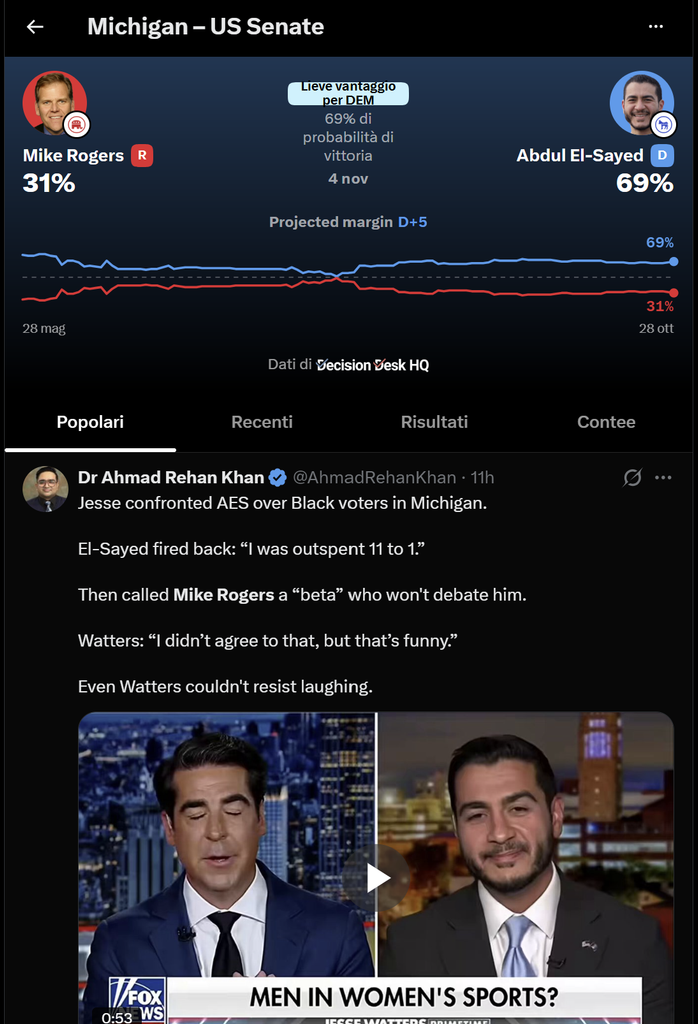
    A rendere evidente questo passaggio è un dettaglio che si può incontrare scorrendo i post. Riguarda la comparsa di una targhetta contestuale sotto alcuni post legati alle elezioni americane di metà mandato. La targhetta riporta il nome della competizione elettorale, accompagnato dai simboli dei partiti e da una freccia che permette di accedere direttamente alla pagina dedicata all’interno del portale.

    Non è una nota Community Notes che verifica o contesta un’affermazione, né un messaggio che avverte della possibile inattendibilità del contenuto. È un collegamento che permette di passare dal singolo contenuto a un ambiente nel quale, come dicevo prima, X raccoglie dati, previsioni e conversazioni riguardanti quella specifica competizione.

    Una volta aperta, la pagina mostra informazioni organizzate intorno a quella specifica elezione. Nella schermata compaiono le probabilità stimate per i candidati, un grafico della loro evoluzione e sezioni dedicate ai contenuti più popolari e a quelli recenti.
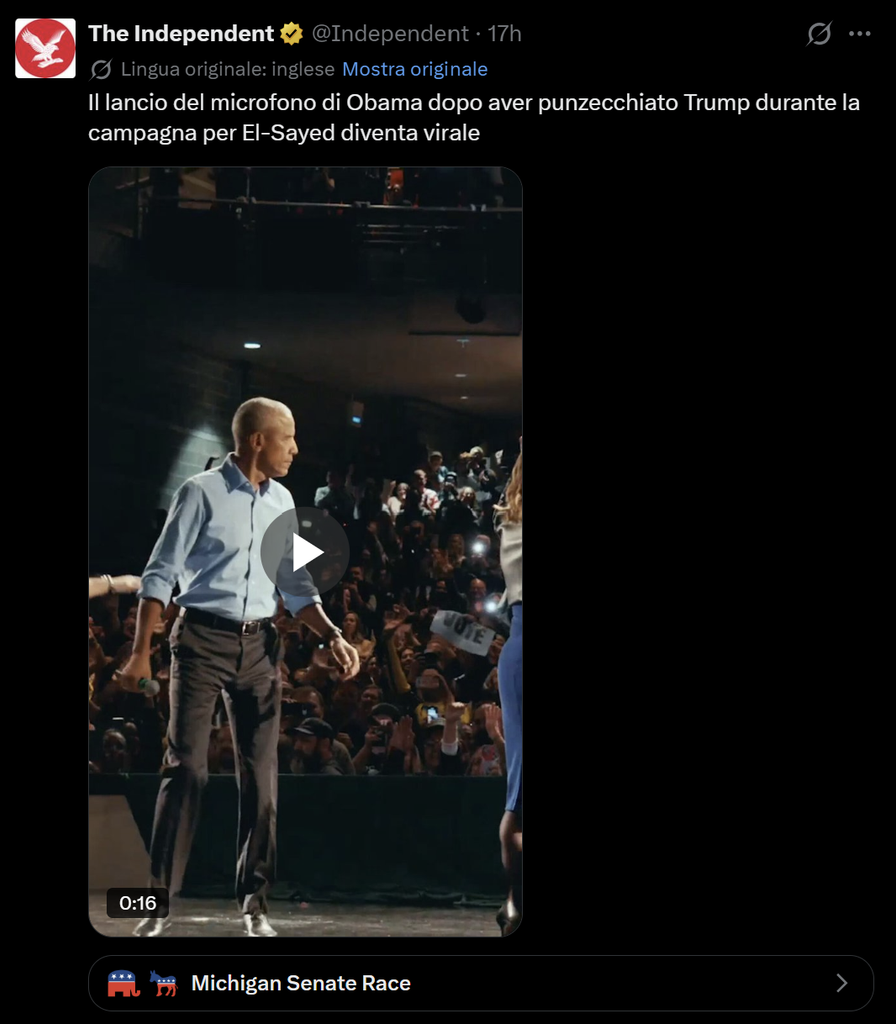
    Le percentuali presentate nel riquadro delle previsioni non sono percentuali di voto, ma rappresentano stime elaborate da un modello e possono cambiare con l’aggiornamento di nuovi dati. Il portale promette di raccogliere, in uno stesso ambiente, sondaggi, previsioni, mappe e risultati aggiornati durante lo scrutinio.

    Decision Desk HQ è un’azienda statunitense specializzata in dati elettorali e proiezioni, già utilizzato da organizzazioni giornalistiche. A X spetta invece il compito di elaborare l’esperienza che mette quei dati in relazione con la propria rete di contenuti, commenti e discussioni.

    La distinzione dei compiti è importante perché permette di comprendere come la piattaforma non si limiti a rendere disponibili informazioni prodotte da un soggetto esterno, ma intervenga anche nell’organizzazione del contesto attraverso cui vengono consultate. Sono due funzioni differenti che, una volta integrate, contribuiscono a definire il modo in cui le persone seguono e interpretano una competizione elettorale come questa.
    Twitter e la centralità della politica non sono una novità

    Per comprendere cosa rappresenti davvero Elections Portal, vale la pena fare un passo indietro e tornare per un momento a Twitter. Per molti anni la piattaforma è stata un punto d’incontro privilegiato per politici, giornalisti, istituzioni, osservatori e persone interessate all’attualità.

    Non perché raccogliesse necessariamente il pubblico più numeroso, ma perché una parte importante del discorso pubblico vi passava con particolare rapidità. Una dichiarazione poteva essere pubblicata su Twitter, ripresa da una testata, commentata in televisione e tornare sulla piattaforma sotto forma di nuova discussione.

    I dati aiutano a distinguere la centralità professionale dalla diffusione presso il grande pubblico. In una ricerca pubblicata nel giugno 2022 (quindi prima dell’era Musk), il Pew Research Center rilevava che il 69% dei giornalisti statunitensi indicava Twitter come la prima o la seconda piattaforma social più utilizzata per lavoro.

    Nella stessa analisi, il 13% degli adulti statunitensi dichiarava di usare regolarmente Twitter per informarsi. Si tratta di gruppi e indicatori diversi, che non vanno confrontati come se misurassero la stessa cosa. Mostrano però perché Twitter potesse esercitare un’influenza nel circuito delle notizie superiore a quella suggerita dalla sua diffusione fra il pubblico generale.

    Politica e giornalismo erano quindi due comunità particolarmente rilevanti per il ruolo pubblico di Twitter, anche senza definirle, in assenza di dati comparabili, le più grandi in termini numerici.

    È proprio questa tradizione che X sembra voler recuperare e strutturare attraverso il portale. Quindi non solo ospitare la conversazione sulle elezioni, ma costruire un ambiente nel quale la conversazione venga accompagnata da dati e organizzata per singola competizione.
    X lancia il portale per seguire le elezioni di midterms negli Usa
    X lancia il portale per seguire le elezioni di midterms negli Usa

    Come X collega i post alle elezioni e organizza le conversazioni

    La targhetta sotto un post, come abbiamo visto, permette ad un primo sguardo di distinguere tre passaggi, spesso confusi quando si parla genericamente di algoritmi.

    Il primo consiste nel riconoscere che un contenuto riguarda una specifica elezione; il secondo nell’associarlo alla pagina corrispondente; il terzo nello stabilire quali contenuti far comparire nelle sezioni dedicate, soprattutto quando l’utente sceglie di vedere quelli più popolari. Il riconoscimento, l’associazione e l’ordinamento non sono la stessa operazione, anche se possono far parte di un medesimo sistema.

    X possiede da tempo strumenti di classificazione tematica e sistemi di raccomandazione basati su diversi segnali. È quindi plausibile che l’abbinamento delle nuove targhette ai post avvenga attraverso un’analisi automatica del contenuto e dei riferimenti a candidati e competizioni.

    Va specificato che al momento non risulta pubblicata una spiegazione tecnica specifica dei criteri con cui Elections Portal assegna queste etichette. Presentare l’ipotesi come un meccanismo già confermato sarebbe improprio. Allo stesso modo, non conosciamo nel dettaglio i criteri che stabiliscono l’ordine dei post nella sezione dei contenuti più popolari.

    Eppure l’effetto visibile è già significativo. Un post giornalistico non rimane nel flusso di pubblicazioni dell’account che lo ha condiviso, ma viene collegato a un ambiente costruito da X, nel quale l’utente incontra anche altre notizie, commenti e dati sulla stessa competizione. In questo passaggio la piattaforma non modifica necessariamente il contenuto originale, ma interviene sul contesto che lo circonda e sulle strade attraverso cui può essere raggiunto.

    Gli algoritmi e il potere di costruire il contesto

    Le piattaforme digitali non sono semplici contenitori nei quali i contenuti circolano in modo neutrale. Questo lo sappiamo e lo abbiamo imparato bene.

    Le scelte di chi le governa prendono forma nelle regole di selezione, nei sistemi di raccomandazione, nelle interfacce e nei collegamenti che orientano la navigazione.

    Con Elections Portal, una parte di questo lavoro diventa particolarmente riconoscibile, perché un elemento aggiunto a un post indirizza il lettore verso una pagina che X ha progettato per seguire una determinata competizione politica.

    Questo non autorizza a sostenere che la piattaforma stia favorendo un candidato o tentando di modificare le intenzioni di voto. Per arrivare a conclusioni del genere servirebbero prove diverse, a partire da verifiche sistematiche sulle associazioni dei post, sulla presenza di contenuti di orientamento differente e sui criteri effettivi di ordinamento.

    Riconoscere il ruolo editoriale di una piattaforma non significa attribuirle automaticamente una strategia di manipolazione. Significa limitarsi ad osservare che organizzare l’accesso alle informazioni è già una forma di potere sulla loro circolazione.

    Il ruolo di X nell’informazione politica, oggi

    La scelta di X si inserisce in un contesto più ampio, nel quale l’informazione passa sempre più spesso attraverso ambienti privati che definiscono modalità di accesso e criteri di visibilità.

    Il nuovo portale può essere utile – e certamente lo è – a chi cerca dati elettorali, soprattutto durante questa fase di avvicinamento, e anche nella giornata di elezioni, che prevedono aggiornamenti continui. Allo stesso tempo, rende ancora più importante sapere quali informazioni provengono da un fornitore esterno, quali vengono pubblicate dagli utenti e quali decisioni dipendono invece dall’organizzazione della piattaforma.

    Il legame tra Twitter e politica, come abbiamo visto, non nasce oggi. La differenza è che una relazione storicamente costruita attraverso account, hashtag, menzioni e conversazioni viene ora presentata in uno spazio specifico, riconoscibile e integrato.
  • Binance, il più grande furto di criptovalute fino ad oggi

    Binance, il più grande furto di criptovalute fino ad oggi

    L’attacco informatico che ha coinvolto Binance potrebbe essere il più grave mai registrato nel mercato delle criptovalute. La società stima un impatto di circa 6,3 miliardi di dollari, mentre una parte consistente degli asset è stata congelata. Le indagini devono ancora chiarire l’entità definitiva delle perdite e le responsabilità.

    Il più grande furto di criptovalute della storia, fino ad oggi. Di questo si sta parlando.

    La sicurezza degli exchange di criptovalute torna al centro dell’attenzione dopo l’incidente che ha coinvolto Binance, uno dei principali operatori mondiali del settore. La società ha stimato in circa 6,3 miliardi di dollari il valore complessivo degli asset interessati, una cifra senza precedenti rispetto ai grandi furti già conosciuti. Ma è necessario distinguere questo importo dalla perdita effettiva, che al momento non è stata ancora quantificata in modo definitivo.

    Nell’aggiornamento ufficiale pubblicato oggi 30 ottobre Binance riferisce che circa 3 miliardi di dollari sono stati congelati grazie alla collaborazione con altri operatori. L’incidente, emerso ieri 29 ottobre, ha inoltre portato alla sospensione temporanea di depositi e prelievi per consentire le verifiche di sicurezza.

    Come gli aggressori sarebbero entrati nei sistemi

    La prima ricostruzione indica che gli aggressori potrebbero aver compromesso il computer portatile di un ingegnere che si occupa del funzionamento dell’infrastruttura informatica. Attraverso quel dispositivo avrebbero ottenuto accesso a un componente dei servizi interni, riuscendo a inviare richieste di prelievo non autorizzate.

    Binance precisa di non aver trovato prove di una sottrazione delle chiavi private, cioè dei codici crittografici che permettono di controllare direttamente i portafogli digitali. Questo elemento è importante perché indica che la violazione potrebbe aver interessato il sistema che gestisce le autorizzazioni, anziché i codici di accesso ai portafogli.

    Si tratta comunque di una ricostruzione preliminare e non ancora di una spiegazione tecnica conclusiva.

    Che cosa significa congelare 3 miliardi di dollari

    Secondo Binance, circa 3 miliardi di dollari in asset coinvolti nell’incidente sono già stati bloccati sulle reti blockchain. Tra gli operatori intervenuti figurano Tether e Circle, società che emettono criptovalute il cui valore è collegato al dollaro. In determinate condizioni possono impedire ulteriori movimenti di fondi associati a indirizzi individuati come sospetti.

    Congelare un importo, però, non significa averlo già restituito. I fondi possono risultare immobilizzati senza essere ancora tornati nella disponibilità della società o dei clienti.

    Come riferisce anche Associated Press, le verifiche sono ancora in corso e non è possibile stabilire quanto denaro verrà effettivamente recuperato.

    Binance, il più grande furto di criptovalute fino ad oggi
    Binance, il più grande furto di criptovalute fino ad oggi

    Le garanzie di Binance e le conseguenze per gli utenti

    Binance ha assicurato che coprirà tutte le perdite attraverso il fondo di emergenza SAFU e risorse aziendali. La società inoltre annunciato la pubblicazione di un aggiornamento sulle riserve una volta completati gli interventi di sicurezza. Sono impegni rilevanti, ma la loro attuazione e la situazione effettiva delle disponibilità dovranno essere verificate nei prossimi aggiornamenti.

    La sospensione dei depositi e dei prelievi mostra una conseguenza diretta per gli utenti.

    Anche quando le disponibilità vengono dichiarate protette, un incidente di questa portata può limitare temporaneamente la possibilità di spostare i propri fondi.

    Sul mercato, la notizia ha accompagnato un calo del Bitcoin sotto i 79.000 dollari, come riportato da Associated Press.

    Il precedente di Bybit nel febbraio 2025

    Il confronto più immediato è con quanto avvenuto il 21 febbraio 2025 a Bybit, un altro grande exchange di criptovalute.

    In quell’occasione furono sottratti circa 1,5 miliardi di dollari in asset digitali, quello che fino a oggi era considerato il più grande furto del settore. Il precedente è ricordato anche nella ricostruzione di Reuters sui maggiori attacchi.

    Per l’attacco a Bybit, l’FBI attribuì ufficialmente la responsabilità alla Corea del Nord. Nel caso di Binance sono circolate attribuzioni preliminari che indicano la stessa area di provenienza, ma le responsabilità del nuovo episodio non possono ancora essere considerate definitivamente accertate.

    Perché l’incidente riguarda la fiducia negli exchange

    Le criptovalute sono nate anche per consentire trasferimenti di valore senza dipendere necessariamente dagli intermediari tradizionali.

    Eppure, una parte importante degli scambi e della custodia degli asset digitali avviene oggi attraverso grandi piattaforme centralizzate. Chi le utilizza affida loro non soltanto il denaro, ma anche la capacità di proteggerlo e renderlo disponibile.

    È questo il punto che rende l’incidente di Binance rilevante oltre la cifra iniziale. Nelle prossime ore conteranno il recupero dei fondi, il ripristino dei servizi, i risultati delle indagini e la pubblicazione dei dati sulle riserve. Saranno questi elementi a permettere di valutare le conseguenze reali dell’attacco e la tenuta delle garanzie offerte agli utenti.

  • Still Game, quando il cinema racconta il diabete ai giovani

    Still Game, quando il cinema racconta il diabete ai giovani

    Presentato alla Festa del Cinema di Roma, il cortometraggio di Riccardo Denaro affronta il diabete attraverso la storia di una ragazza di diciotto anni. Un progetto nato per avvicinare soprattutto i giovani a una condizione ancora poco conosciuta, utilizzando il cinema per superare pregiudizi e incomprensioni.

    Esistono delle malattie che conosciamo soprattutto attraverso le informazioni mediche, i consigli degli specialisti e le campagne di sensibilizzazione. Sappiamo che esistono, magari ne abbiamo sentito parlare molte volte, ma non sempre riusciamo a comprendere del tutto che cosa significhi conviverci ogni giorno, soprattutto quando una diagnosi arriva in un momento della vita in cui si comincia a immaginare il proprio futuro.

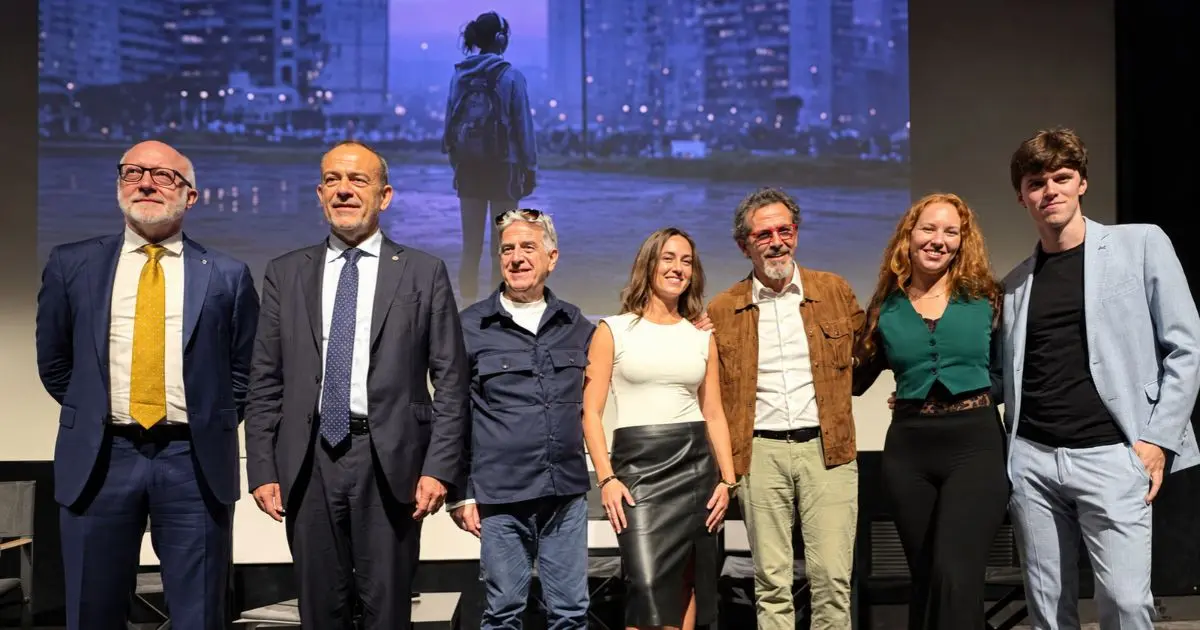
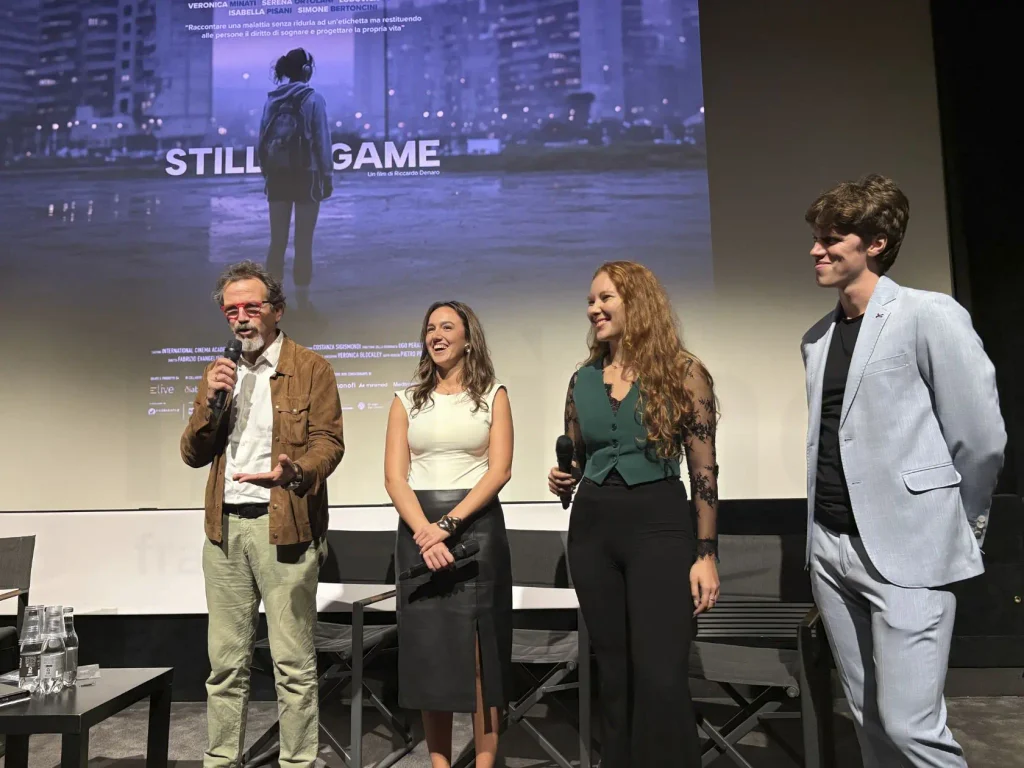
    È da questa distanza tra conoscere una malattia e comprendere l’esperienza di chi la vive che nasce il progetto di Still Game, il cortometraggio diretto da Riccardo Denaro, prodotto da ELIVE Multimedia in collaborazione con Diabete Italia e presentato il 22 ottobre alla Festa del Cinema di Roma 2026.

    Il film racconta la storia di Anna, una ragazza di diciotto anni che gioca a pallavolo, ama la musica e conduce una vita fatta di amicizie, interessi e progetti. Quando scopre di avere il diabete di tipo 1, deve confrontarsi con una condizione che non conosce e con le conseguenze che avrà sulla sua quotidianità. Arrivano la paura, la rabbia e lo smarrimento, accompagnati dalla difficoltà di immaginare come potrà continuare a fare ciò che ama.

    L’incontro con Samu, un ragazzo che convive con la stessa malattia, le permette di conoscere un’esperienza diversa dalla propria e di cominciare a considerare il futuro da un’altra prospettiva.

    La scelta di affidare questo racconto a due giovani protagonisti risponde a un’intenzione precisa. Still Game vuole parlare soprattutto ai ragazzi, utilizzando situazioni e relazioni nelle quali possano riconoscersi, anche quando non hanno alcuna esperienza diretta del diabete.

    Quando la diagnosi arriva nel momento in cui si costruisce il futuro

    A spiegare da dove nasce l’idea del cortometraggio è lo stesso Riccardo Denaro, che racconta di essersi ispirato alla vicenda di una ragazza conosciuta personalmente. Dopo aver ricevuto una diagnosi di diabete a diciassette anni, la giovane aveva rinunciato all’università e si era progressivamente isolata, allontanandosi dagli amici e trascorrendo gran parte del tempo davanti al computer.

    È un’esperienza che aiuta a comprendere quale aspetto della malattia il regista abbia voluto portare sullo schermo. Accanto alla necessità di imparare a gestire una nuova condizione di salute, esistono infatti conseguenze emotive e relazionali che possono diventare particolarmente difficili durante l’adolescenza.

    A quell’età si cerca una maggiore autonomia, si consolidano le amicizie e si prendono decisioni che riguardano lo studio, lo sport e le proprie aspirazioni. Una diagnosi inattesa può modificare improvvisamente il modo in cui si affrontano queste esperienze, rendendo necessario un percorso di adattamento che coinvolge anche le persone più vicine.

    Nel film questo aspetto emerge attraverso il rapporto tra Anna e suo padre, interpretato da Germano Lanzoni, conosciuto soprattutto per il personaggio del Milanese Imbruttito. Lanzoni veste i panni di un uomo molto assorbito dal lavoro che, di fronte alla malattia della figlia, riconsidera le proprie priorità e il tempo da dedicare alla famiglia.

    La presenza del padre permette così di allargare il racconto a una dimensione spesso trascurata. Una diagnosi riguarda certamente la persona che la riceve, ma può richiedere anche ai familiari di modificare abitudini, organizzazione quotidiana e modalità di relazione.

    Still Game, quando il cinema racconta il diabete ai giovani
    Still Game, quando il cinema racconta il diabete ai giovani

    Conoscere il diabete di tipo 1 aiuta anche a superare i pregiudizi

    Per comprendere il significato di questo progetto è utile ricordare che il diabete di tipo 1 è una malattia autoimmune, nella quale il sistema immunitario attacca le cellule del pancreas responsabili della produzione di insulina. Questo ormone permette al glucosio presente nel sangue di essere utilizzato dalle cellule dell’organismo, e quando viene a mancare è necessario somministrarlo attraverso una terapia che accompagna la persona per tutta la vita.

    Come spiega il Ministero della Salute il diabete di tipo 1 compare frequentemente durante l’infanzia o l’adolescenza, anche se può manifestarsi ad altre età. È diverso dal diabete di tipo 2 e non è causato semplicemente dal consumo eccessivo di zuccheri, come talvolta si tende erroneamente a pensare.

    Secondo i dati riportati dall’Istituto Superiore di Sanità il diabete di tipo 1 rappresenta circa il 10% dei casi di diabete. La sua gestione richiede attenzione costante alla glicemia, alla somministrazione dell’insulina e a numerosi aspetti della vita quotidiana, compresa l’attività fisica.

    Questo non significa, però, che una persona con diabete di tipo 1 debba rinunciare allo sport. Significa piuttosto che l’attività sportiva richiede una gestione consapevole della malattia, da concordare con il proprio gruppo di cura.

    Ed è proprio lo sport ad avere un ruolo importante nella storia di Anna, perché la pallavolo rappresenta una parte della sua identità, delle sue relazioni e delle prospettive che immagina per sé.

    La produzione ha voluto dare credibilità a questa dimensione coinvolgendo Consolini Volley, la pallavolista professionista Veronica Minati, che convive con il diabete di tipo 1, e la campionessa Serena Ortolani. La partecipazione di atlete provenienti dal mondo della pallavolo contribuisce a collegare la storia raccontata dal film a esperienze sportive concrete.

    Il cinema può aiutare a coinvolgere

    La scelta di utilizzare un cortometraggio per parlare di diabete si inserisce in una riflessione più ampia sul modo in cui vengono affrontati i temi della salute, in particolare quando ci si rivolge alle nuove generazioni.

    Le informazioni mediche sono indispensabili per conoscere una malattia, comprenderne le caratteristiche e correggere le convinzioni sbagliate. Ma la comunicazione deve anche riuscire a raggiungere persone che non cercherebbero spontaneamente quelle informazioni, perché considerano il problema lontano dalla propria esperienza.

    Una storia cinematografica può offrire un’occasione diversa di coinvolgimento. Seguendo le vicende di Anna, lo spettatore incontra il diabete attraverso le conseguenze che la diagnosi produce nella vita di una persona, nelle sue relazioni e nel rapporto con ciò che ama fare.

    Musica, amicizia, sport e tecnologia sono elementi che appartengono al mondo dei protagonisti e che il progetto utilizza per rendere il racconto vicino alla sensibilità dei giovani.

    Fabiano Marra, presidente di Diabete Italia, ha spiegato che l’intenzione è contribuire a creare una maggiore consapevolezza, ricordando ai ragazzi che una diagnosi può cambiare molte cose senza cancellare la possibilità di scegliere il proprio percorso.

    Anche Monica Priore, vicepresidente dell’associazione, ha sottolineato l’importanza di sperimentare nuove forme di comunicazione per raggiungere pubblici più ampi e contrastare i pregiudizi che ancora accompagnano il diabete.

    Il punto interessante è proprio questo. La divulgazione non richiede necessariamente di rinunciare alla complessità di un argomento, ma di trovare il modo più adatto per renderlo comprensibile alle persone alle quali ci si vuole rivolgere. E quando si parla di adolescenti, raccontare esperienze che appartengono alla loro quotidianità può rappresentare un punto di partenza importante.

    Un film che continuerà il suo percorso nelle scuole e nelle associazioni

    Still Game è stato proiettato il 22 ottobre 2026 alla Casa del Cinema, nell’ambito della Festa del Cinema di Roma con un incontro dedicato al rapporto tra cinema, salute e consapevolezza. Il cortometraggio vede Ludovica Longhini nel ruolo di Anna e Simone Bertoncini in quello di Samu. Nel cast figurano anche Isabella Pisani, Germano Lanzoni, Gloria Anselmi e William Angiuli.

    Ma la presentazione romana non esaurisce il progetto. In collaborazione con Diabete Italia, rete associativa nazionale che riunisce oltre 140 associazioni, è previsto un percorso di proiezioni in diverse città italiane fino al 2027, coinvolgendo scuole, associazioni, festival, strutture sanitarie e realtà sportive.

    L’intenzione è accompagnare, quando possibile, la visione del film con incontri ai quali possano partecipare medici, atleti, rappresentanti delle associazioni, autori e interpreti. Le date saranno pubblicate sul sito ufficiale di Still Game mentre il progetto prevede anche una diffusione attraverso Rai Cinema Channel.

    È una scelta che può dare continuità all’iniziativa, permettendo di affrontare il tema del diabete anche dopo la proiezione e di coinvolgere direttamente le persone alle quali il racconto si rivolge.

    Perché, quando si cerca di parlare ai giovani di una condizione che può accompagnare una persona per tutta la vita, la difficoltà non riguarda soltanto la quantità di informazioni da trasmettere. Riguarda anche la capacità di far comprendere quanto quella condizione possa incidere sulle esperienze, sulle relazioni e sulle aspettative di chi la vive.

    Still Game nasce con questa intenzione e sceglie di farlo attraverso il cinema, lasciando che sia la storia di Anna ad accompagnare il pubblico verso una conoscenza più consapevole del diabete di tipo 1.

  • Mark Zuckerberg e la tassa che scuote le Big Tech in California

    Mark Zuckerberg e la tassa che scuote le Big Tech in California

    La proposta di una tassa sui grandi patrimoni in California spinge Zuckerberg a valutare il trasferimento. Meta interviene con un accordo che tutela il suo controllo sull’azienda e apre nuove questioni sul potere delle Big Tech.

    In un momento storico in cui si parla molto di big tech, potere della IA e di “oligarchi digitali”, la vicenda che riguarda Mark Zuckerberg assume un significato molto particolare. In questa occasione cerchiamo di spiegare come sono andate le cose e soprattutto cosa c’entrano le big tech e le elezioni dei medio termine negli Usa, perché l’appuntamento elettorale del 3 novembre prossimo tocca anche altri temi.

    Allora, lo stato della California vuole chiedere ai miliardari un contributo straordinario sui loro patrimoni. Mark Zuckerberg, uno degli uomini più ricchi del mondo, co-fondatore e CEO di Meta, aveva preparato il trasferimento della propria residenza fuori dallo Stato. Aveva persino comunicato ai consiglieri di Meta una data precisa per mettere in vendita la sua casa di Palo Alto.

    Sulla questio è intervenuta Meta e, dopo settimane di trattative, i dirigenti dell’azienda hanno raggiunto con lui un accordo con Zuckerberg che gli permette di dotarsi del denaro necessario per affrontare l’eventuale tassa senza ridurre il proprio potere di voto nell’azienda.

    In cambio, Zuckerberg si è impegnato a restare in California per otto anni, salvo particolari circostanze previste dall’accordo.

    Non ci troviamo nella sfera delle indiscrezioni. Infatti, la storia è raccontata nei documenti che Meta ha depositato il 21 ottobre 2026 presso la SEC, l’autorità americana che vigila sui mercati finanziari.

    E merita di essere raccontata perché si sviluppa in un momento in cui le grandi aziende tecnologiche investono decine di miliardi nell’intelligenza artificiale, concentrano risorse economiche sempre maggiori e vedono i loro fondatori esercitare un’influenza che va ben oltre la gestione delle rispettive imprese.

    La tassa del 5% che spaventa i miliardari della Silicon Valley

    Al centro della vicenda c’è la Proposition 40, una proposta sulla quale gli elettori della California saranno chiamati a votare il prossimo 3 novembre, nello stesso giorno delle elezioni americane di metà mandato.

    La misura prevede un’imposta straordinaria del 5% sui patrimoni superiori a un miliardo di dollari. Non sarebbe una tassa annuale sui redditi, ma un prelievo da applicare una sola volta, destinato principalmente a finanziare la sanità e a compensare parte delle riduzioni dei finanziamenti federali.

    Per comprendere le dimensioni della questione basta considerare il patrimonio di Zuckerberg. Secondo le stime più recenti la sua ricchezza supera i 220 miliardi di dollari. Un’imposta del 5% potrebbe quindi comportare un pagamento superiore agli 11 miliardi di dollari. Una cifra considerevole, anche per chi dispone di un patrimonio di quelle dimensioni.

    Ma cerchiamo di capire perché la questione sia diventata così importante per Meta. La ricchezza di Zuckerberg non è costituita prevalentemente da denaro depositato in banca, ma è legata soprattutto alle azioni dell’azienda che ha fondato. Per pagare una tassa di diversi miliardi potrebbe quindi dover vendere una parte di quelle azioni oppure ottenere un prestito offrendo i titoli come garanzia.

    E vendere azioni Meta, per Zuckerberg, non significa soltanto ridurre il proprio patrimonio, significa anche mettere a rischio il controllo che esercita sulla società.

    Va chiarito, però, un aspetto importante della proposta californiana. Secondo il testo esaminato dall’ufficio legislativo dello Stato, la tassa riguarderebbe chi risultava residente in California il 1° gennaio 2026, anche se nel frattempo avesse cambiato residenza. Il pagamento sarebbe previsto nel 2027, con la possibilità di distribuirlo su più anni a condizioni meno favorevoli.

    Questo significa che un trasferimento effettuato a settembre non avrebbe automaticamente cancellato l’eventuale obbligo fiscale. La volontà di Zuckerberg di lasciare la California è documentata, ma non si può dire che quella scelta gli avrebbe consentito di evitare il pagamento.

    Mark Zuckerberg e la tassa che scuote le Big Tech in California

    Zuckerberg aveva già preparato la partenza

    La vicenda comincia a prendere forma durante l’estate del 2026.

    Il 4 agosto Zuckerberg presenta agli amministratori di Meta una proposta per modificare la struttura delle azioni della società. Il tema della possibile tassa californiana è già entrato nelle discussioni interne all’azienda. Nelle settimane successive le trattative diventano più serrate.

    Il 6 settembre Zuckerberg spiega ai dirigenti Meta che, per trasferire la propria residenza fuori dalla California entro metà ottobre, avrebbe dovuto cominciare le procedure necessarie entro metà settembre. Non è una dichiarazione generica sulla possibilità di andarsene, ma è un programma con tempi precisi, comunicato direttamente ai consiglieri di Meta.

    Pochi giorni dopo, durante una riunione del consiglio di amministrazione del 9 settembre, arriva anche il riferimento alla sua abitazione di Palo Alto. Zuckerberg comunica che intende metterla in vendita il 13 settembre.

    La notizia, una volta resa pubblica, avrebbe inevitabilmente alimentato interrogativi anche all’interno di Meta. Perché il fondatore dell’azienda stava preparando il trasferimento? Avrebbe continuato a lavorare dalla California? E quali conseguenze avrebbe avuto la sua partenza sulla gestione della società?

    Sono questioni che emergono dalla documentazione ufficiale.

    Su un punto, però, bisogna essere precisi. Al 23 ottobre 2026 non risulta confermata la vendita effettiva della casa. I documenti attestano l’intenzione di metterla sul mercato, non la conclusione dell’operazione. Nel frattempo, Zuckerberg e la moglie Priscilla Chan avevano già acquistato una proprietà a Indian Creek, in Florida, per circa 170 milioni di dollari, come riportato da diverse fonti. Anche questo acquisto è documentato. Non costituisce però, da solo, la prova di un trasferimento della residenza fiscale.

    Il problema di Meta non era soltanto trattenere Zuckerberg in California

    A questo punto entra in gioco il consiglio di amministrazione di Meta. Per comprendere perché gli amministratori siano intervenuti bisogna spiegare un particolare.

    Zuckerberg possiede economicamente circa il 13,4% di Meta, ma controlla il 60,6% dei voti che determinano le decisioni dell’azienda. Come è possibile?

    Meta ha due categorie principali di azioni. Le azioni ordinarie di classe A attribuiscono un voto ciascuna. Quelle di classe B, possedute soprattutto da Zuckerberg, attribuiscono invece dieci voti ciascuna. Questo meccanismo permette al fondatore di controllare l’azienda anche senza possederne la maggioranza del capitale.

    Se avesse dovuto vendere una quantità consistente delle sue azioni per pagare la tassa, il suo potere di voto avrebbe potuto scendere dal 60,6% a circa il 53%. Avrebbe mantenuto la maggioranza, dunque, ma con un margine inferiore.

    Gli amministratori di Meta non erano quindi davanti al rischio immediato di perdere il controllo esercitato da Zuckerberg. La questione riguardava piuttosto la possibilità che quel controllo si riducesse nel tempo, anche in conseguenza di nuove operazioni finanziarie.

    E c’era un’altra preoccupazione.

    Meta sta destinando risorse enormi allo sviluppo dell’intelligenza artificiale, dalle infrastrutture informatiche ai sistemi più avanzati. Gli amministratori ritenevano importante che Zuckerberg continuasse a dirigere personalmente queste attività, rimanendo vicino alla sede centrale di Menlo Park e ai gruppi di lavoro impegnati nella ricerca.

    Nel documento presentato alla SEC viene richiamata anche l’esperienza della pandemia, quando la distanza fisica del fondatore aveva creato difficoltà nella gestione dell’azienda.

    In buona sostanza, Meta voleva evitare che Zuckerberg lasciasse la California e, contemporaneamente, preservare la struttura di controllo sulla quale si regge la società.

    Per farlo, però, serviva un accordo.

    Le trattative e la soluzione

    Le discussioni non sono state facili. Meta aveva costituito un gruppo di amministratori indipendenti, affiancati da consulenti finanziari e legali, con il compito di valutare le proposte di Zuckerberg e tutelare anche gli interessi degli altri azionisti.

    Durante agosto e settembre vengono esaminate diverse possibilità. Zuckerberg propone inizialmente una distribuzione molto ampia di nuove azioni. Gli amministratori chiedono modifiche, garanzie e soprattutto impegni precisi sulla sua permanenza alla guida dell’azienda.

    Il confronto prosegue fino al 14 settembre, quando viene raggiunta un’intesa sui termini principali. La soluzione consiste nella creazione di una nuova categoria di azioni Meta, denominata classe C. Sono azioni che hanno un valore economico, possono essere acquistate e vendute, ma non attribuiscono alcun diritto di voto.

    Per ogni azione già posseduta, gli azionisti di Meta riceveranno una nuova azione di classe C. Zuckerberg, quindi, riceverà queste nuove azioni come tutti gli altri soci. La differenza è che potrà venderne una parte senza dover cedere quelle che gli garantiscono il controllo dell’azienda. Il meccanismo è più semplice di quanto possa sembrare.

    Se Zuckerberg vende un’azione che attribuisce dieci voti, perde anche quei dieci voti. Se invece vende una nuova azione che non attribuisce alcun voto, ottiene denaro ma conserva il potere decisionale legato alle azioni che continua a possedere. È questo il principio sul quale si basa l’accordo.

    Zuckerberg potrà vendere liberamente il 20% delle nuove azioni ricevute. Sul restante 80% sono previste limitazioni che verranno eliminate gradualmente, a condizione che continui a svolgere le funzioni concordate. Ogni tre mesi potrà vendere senza quelle limitazioni un ulteriore 2,5% delle nuove azioni.

    Il periodo complessivo è di otto anni.

    Non significa che Meta pagherà direttamente la sua eventuale tassa. Il denaro arriverà dalla vendita di azioni appartenenti a Zuckerberg, non da un pagamento della società al fisco per conto suo. Ma significa che Meta ha modificato la propria struttura azionaria anche per consentire al fondatore di affrontare un possibile esborso miliardario senza ridurre il suo potere di voto.

    E questa è una delle questioni centrali dell’intera vicenda.

    Zuckerberg e gli otto anni in California

    L’accordo prevede anche obblighi precisi per Zuckerberg.

    Il fondatore si è impegnato a continuare a lavorare a tempo pieno nella direzione di Meta, oppure come presidente esecutivo del consiglio di amministrazione, secondo le condizioni stabilite. Ha inoltre accettato di mantenere la residenza in California, oppure nello Stato in cui Meta dovesse trasferire la propria sede centrale, per otto anni.

    Sono previste eccezioni in presenza di circostanze straordinarie e impreviste.

    Il consiglio di amministrazione ha approvato l’operazione il 19 ottobre. Il giorno successivo è arrivata l’approvazione degli azionisti che disponevano della maggioranza dei voti.

    Il 21 ottobre Meta ha reso pubblica la documentazione e le nuove azioni saranno introdotte il 19 gennaio 2027.

    L’operazione, inoltre, non riguarda soltanto le esigenze personali di Zuckerberg. Meta potrà utilizzare questa nuova categoria di azioni anche per raccogliere capitali, finanziare acquisizioni e remunerare i dipendenti, senza modificare i rapporti di voto tra gli azionisti.

    Si tratta di un vantaggio che la società ha indicato esplicitamente nella documentazione ufficiale. Resta il fatto che l’intera trattativa ha avuto tra le sue ragioni principali la possibile imposta californiana e la volontà di evitare che Zuckerberg lasciasse lo Stato.

    Il potere delle Big Tech e il contesto delle elezioni americane

    Questa storia si sviluppa in un momento particolare per gli Stati Uniti.

    Mancano pochi giorni alle elezioni di metà mandato del 3 novembre, mentre il rapporto tra potere economico, grandi aziende tecnologiche e politica è diventato uno degli elementi più rilevanti del dibattito pubblico americano. Basta osservare quanto sta accadendo in Texas.

    Elon Musk sta finanziando con somme enormi le iniziative a sostegno del candidato repubblicano al Senato Ken Paxton, impegnato contro il democratico James Talarico.

    Secondo una ricostruzione pubblicata da Reuters il 21 ottobre 2026, Musk ha destinato 158 milioni di dollari al sostegno di Paxton, mentre altri grandi finanziatori repubblicani partecipano a una campagna elettorale che sta mobilitando centinaia di milioni di dollari.

    Musk è intervenuto anche personalmente contro Talarico, attraverso dichiarazioni pubbliche e attacchi diffusi sulla sua piattaforma X. Sono vicende diverse, che non vanno sovrapposte. Non esistono elementi per sostenere che la trattativa tra Zuckerberg e Meta sia collegata alle iniziative elettorali di Musk.

    Ma entrambe appartengono allo stesso contesto, nel quale i grandi patrimoni accumulati attraverso le aziende tecnologiche assumono un peso crescente anche al di fuori dell’attività industriale.

    Da una parte c’è un imprenditore che investe somme ingenti per sostenere candidati politici. Dall’altra c’è il fondatore di una delle maggiori piattaforme digitali del mondo che valuta di lasciare uno Stato americano per una possibile imposta sul patrimonio, mentre la sua azienda interviene per trovare una soluzione.

    In entrambi i casi, il rapporto tra ricchezza privata e decisioni pubbliche diventa una questione che riguarda tutti, anche la politica.

    La California, i miliardari e una questione ancora aperta

    La proposta della California ha provocato reazioni contrastanti anche all’interno dello stesso Partito Democratico.

    Il governatore della California, il democratico Gavin Newsom, si è dichiarato contrario alla tassa, sostenendo che potrebbe spingere i contribuenti più ricchi a lasciare lo Stato, con conseguenze sulle entrate fiscali.

    I promotori della misura, sostenuta dal sindacato SEIU United Healthcare Workers West, ritengono invece che un contributo straordinario dei patrimoni miliardari possa aiutare a finanziare servizi pubblici essenziali, soprattutto la sanità. La vicenda Zuckerberg è diventata così anche un argomento del confronto politico.

    I sostenitori della tassa hanno interpretato l’accordo raggiunto con Meta come una dimostrazione del fatto che i grandi patrimoni non siano necessariamente destinati a lasciare la California.

    Gli oppositori continuano invece a contestare le conseguenze economiche che la misura potrebbe avere.

    Gli elettori si pronunceranno il 3 novembre. E non risulta neppure confermato che Zuckerberg abbia completato il trasferimento di residenza o venduto la propria abitazione di Palo Alto. L’accordo con Meta, invece, è già stato approvato e documentato. Ed è questo il fatto che rende la vicenda particolarmente significativa.

    La vicenda non dimostra che la tassa californiana sia giusta o sbagliata. E non dimostra neppure che Zuckerberg avrebbe potuto evitarla semplicemente cambiando residenza.

    Documenta però quanto una decisione pubblica che riguarda la tassazione dei grandi patrimoni possa arrivare a incidere sulle scelte di un’azienda privata delle dimensioni di Meta.

    E ci riporta a una questione che accompagnerà sempre di più il confronto sull’economia digitale: quale rapporto può esistere tra la concentrazione di ricchezza nelle grandi aziende tecnologiche, il potere dei loro fondatori e la capacità delle istituzioni democratiche di intervenire attraverso le proprie decisioni?

  • Meta, i ricavi dalla pubblicità pagano gli investimenti in IA

    Meta, i ricavi dalla pubblicità pagano gli investimenti in IA

    Meta cresce con la pubblicità e investe di più nell’IA. Threads aumenta il tempo trascorso, WhatsApp segna un record di messaggi. Muse supera 10 milioni di configurazioni, ma Meta non comunica ricavi, costi e perdite.

    Il conto dell’intelligenza artificiale di Meta passa ancora dai social. Facebook, Instagram, Threads e WhatsApp sostengono quasi tutto il fatturato del gruppo e, attraverso la pubblicità, finanziano l’infrastruttura necessaria per addestrare e distribuire nuovi modelli. Nel terzo trimestre 2026 questa relazione diventa più evidente: il motore pubblicitario continua a crescere, mentre gli investimenti superano il flusso di cassa generato dalle attività operative.

    La trascrizione ufficiale della conference call definisce Muse come un agente personale, appena lanciato negli Stati Uniti e in Canada, e attribuisce al prodotto i primi dati di adozione della IA di casa Menlo Park. Il documento non contiene però un conto economico separato, quindi Meta non comunica quanto Muse abbia incassato, quanto costi nel complesso o quale perdita produca.

    I ricavi di Meta in crescita e il free cash flow negativo

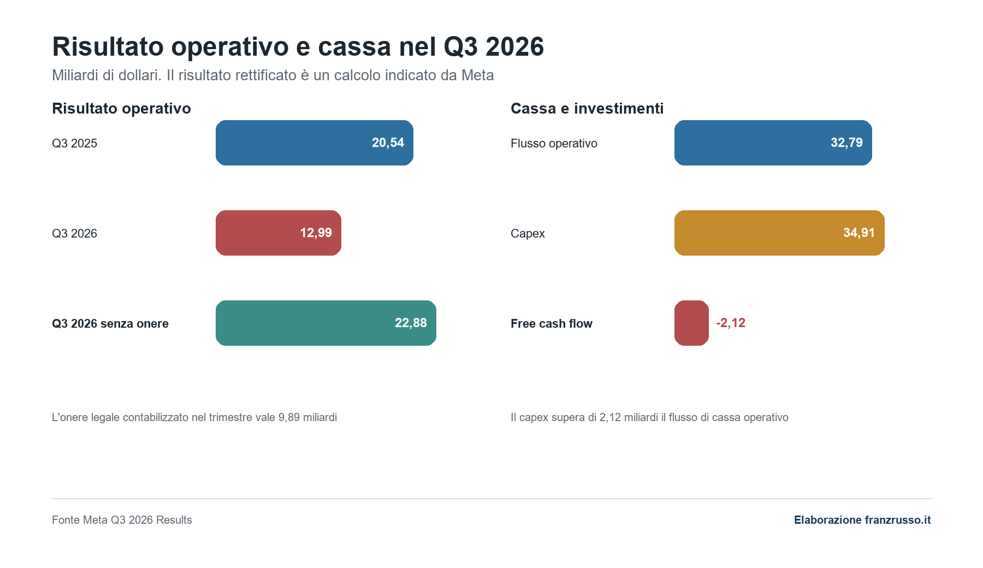
    Secondo il comunicato sui risultati, Meta ha chiuso il terzo trimestre del 2026 con 64,60 miliardi di dollari di ricavi, il 26% in più rispetto ai 51,24 miliardi dello stesso periodo del 2025. I costi e le spese sono saliti a 51,61 miliardi, con una crescita del 68%. Il reddito operativo si è così ridotto da 20,54 a 12,99 miliardi e il margine operativo è sceso dal 40% al 20%.

    Questa contrazione non descrive da sola l’andamento industriale. Nei costi del trimestre è compreso un onere da 9,89 miliardi legato all’accordo con 52 procuratori generali statunitensi sulle controversie riguardanti salute mentale degli adolescenti e social media. I pagamenti previsti dall’accordo possono arrivare a circa 18,59 miliardi.

    Meta, i ricavi dalla pubblicità pagano gli investimenti in IA
    Meta, i ricavi dalla pubblicità pagano gli investimenti in IA

    Escludendo l’onere contabilizzato nel trimestre, Meta indica un reddito operativo di 22,88 miliardi, in aumento dell’11% su base annua, e un margine vicino al 35% secondo il rapporto tra quel risultato e i ricavi. Il costo deriva dalle controversie sulle piattaforme, non dagli investimenti nell’IA. Il comunicato segnala inoltre altri processi negli Stati Uniti su questioni riguardanti i giovani nei prossimi mesi.

    Anche il confronto sull’utile netto richiede cautela. I 9,86 miliardi del Q3 2026 risultano superiori del 264% ai 2,71 miliardi di un anno prima, ma il Q3 2025 era stato penalizzato da un onere fiscale non monetario una tantum di 15,93 miliardi. L’aumento percentuale nei termini è corretto; non misura però un’accelerazione equivalente del risultato industriale.

    La misura più utile per capire la pressione degli investimenti è il flusso di cassa. Gli esborsi in conto capitale, inclusi i pagamenti principali dei leasing finanziari, sono arrivati a 34,91 miliardi nel trimestre, contro 19,37 miliardi un anno prima. Il flusso di cassa operativo è salito da 30,00 a 32,79 miliardi, ma non è bastato a coprire gli investimenti. Il free cash flow, cioè la cassa che resta dopo quegli esborsi, è passato da 10,63 miliardi positivi a 2,12 miliardi negativi. Nei dati presentati agli investitori il passaggio appare con particolare chiarezza: i ricavi continuano a salire, ma gli investimenti crescono più rapidamente.

    Dati Meta Q3 2026 risultato operativo
    Dati Meta Q3 2026 risultato operativo

    Meta prevede ora per l’intero 2026 investimenti tra 135 e 145 miliardi di dollari, restringendo il precedente intervallo di 130-145 miliardi. Non è corretto definire l’intera cifra come spesa per l’IA, perché l’azienda la riferisce a server, data center e infrastruttura di rete destinati anche alle attività esistenti.

    La stessa società collega però l’espansione della capacità alla formazione dei modelli, alla crescita delle piattaforme e allo sviluppo dei nuovi prodotti di IA. L’impegno finanziario è documentato, mentre una perdita complessiva del settore IA non viene pubblicata come voce autonoma.

    La pressione si vede anche nella ricerca e sviluppo, salita da 15,14 a 20,05 miliardi di dollari nel trimestre, il 32% in più. La voce comprende attività diverse e non può essere attribuita interamente all’intelligenza artificiale, ma misura l’ampliamento della struttura di costo nella fase in cui Meta accelera sui nuovi modelli. Nello stesso tempo i dipendenti sono scesi a 66.775, il 15% in meno rispetto a un anno prima. Il comunicato non specifica quali funzioni abbiano subito la riduzione, perciò il dato segnala una riallocazione delle risorse senza consentire di attribuirla a Muse o a una singola area.

    In questo quadro rientra anche la nuova Classe C di azioni senza diritto di voto, approvata dal consiglio di amministrazione e destinata a diventare efficace il 19 gennaio 2027. Meta indica fra le motivazioni la possibilità di raccogliere capitale, finanziare la crescita, compensare i dipendenti e realizzare acquisizioni in una fase in cui la trasformazione legata all’IA richiede investimenti rilevanti. La struttura tutela anche la continuità del controllo di Mark Zuckerberg. Non significa che sia già stata annunciata un’emissione destinata all’IA, ma amplia gli strumenti finanziari disponibili senza modificare il potere di voto degli azionisti esistenti.

    La app di Meta generano il 99% dei ricavi

    La Family of Apps, che comprende Facebook, Instagram, Messenger, WhatsApp e gli altri servizi, ha generato 64,16 miliardi di dollari di ricavi, pari al 99,3% del totale del gruppo. Di questi, 63,06 miliardi provengono dalla pubblicità: il 97,6% dei ricavi complessivi di Meta. Gli altri ricavi sono stati 1,10 miliardi, il 59% in più su base annua, soprattutto grazie alla messaggistica a pagamento di WhatsApp e agli abbonamenti. Reality Labs ha aggiunto 443 milioni di ricavi, portando il totale a 64,60 miliardi.

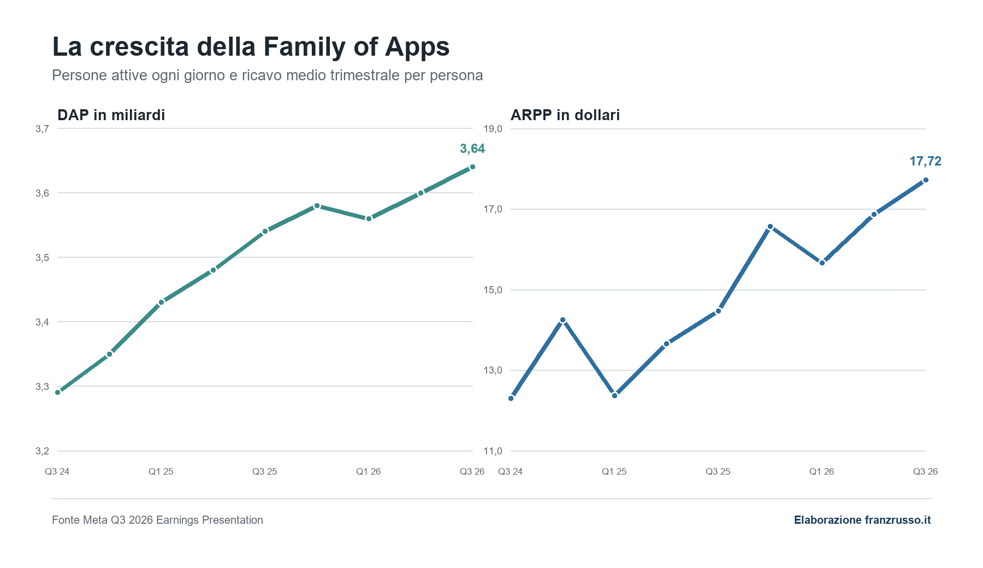
    Il rapporto tra scala e monetizzazione continua a migliorare. Le persone attive ogni giorno nella app di Meta hanno raggiunto 3,64 miliardi a settembre, con una crescita del 3% in un anno. Nello stesso periodo le impression pubblicitarie sono aumentate del 10% e il prezzo medio per inserzione del 14%.

    Nel trimestre il prezzo ha quindi contribuito alla crescita più del volume, senza rendere secondario l’aumento delle impression. Il ricavo medio trimestrale per persona è salito a 17,72 dollari. La base degli utenti cresce con un ritmo contenuto, mentre il valore prodotto da ciascuna relazione cresce più rapidamente.

    Meta non pubblica ricavi separati per Facebook, Instagram, Threads e WhatsApp. Per questa ragione non è possibile attribuire a una singola piattaforma una quota del fatturato pubblicitario.

    Facebook Instagram Threads e WhatsApp crescono in modi diversi

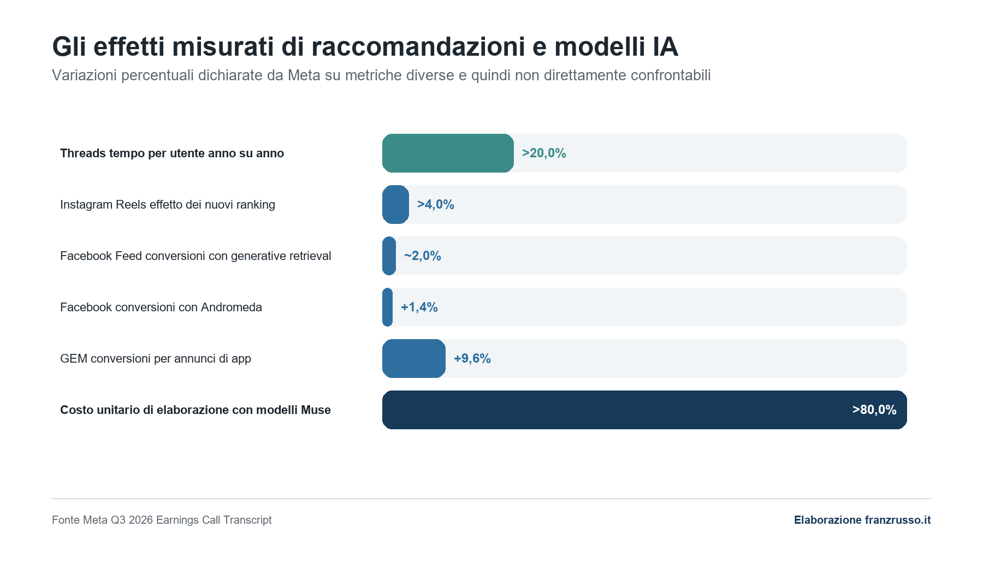
    Su Instagram il tempo trascorso per persona ha raggiunto un nuovo massimo ed è cresciuto a doppia cifra su base annua, sia nei Reels sia nel Feed. Gli aggiornamenti alla rilevanza introdotti nel trimestre hanno aumentato di oltre il 4% il tempo trascorso sui Reels. Il sistema ora valuta sequenze di contenuti invece di considerare ogni video isolatamente e utilizza segnali più ricchi sul tempo di visione.

    Quasi il 45% dei Reels raccomandati ha meno di un giorno, oltre 11 punti percentuali in più rispetto al trimestre precedente. I sistemi basati su modelli linguistici impiegati per comprendere i contenuti hanno inoltre aumentato dell’1% l’interazione con i risultati di ricerca di Instagram.

    Facebook mostra una dinamica simile. Il tempo trascorso sui Reels ha raggiunto nuovi massimi sia a livello globale sia negli Stati Uniti, con una crescita a doppia cifra. Meta ha completato il lancio globale di un’architettura di recupero generativo che assegna rappresentazioni semantiche ai contenuti e può proporre post pertinenti prima che abbiano accumulato molte interazioni. Il sistema copre circa un quarto delle visualizzazioni del Feed provenienti da account non seguiti e metà delle visualizzazioni dei Reels, con un aumento dell’1% del tempo di visione dei Reels. Negli Stati Uniti, l’estensione della cronologia considerata dal modello di ranking ha prodotto un ulteriore incremento dell’1%.

    Per Threads, Zuckerberg ha affermato che la piattaforma ha superato X negli utenti attivi mensili, senza comunicare nella call un nuovo valore assoluto. La metrica verificabile resa pubblica per il trimestre è un aumento superiore al 20% del tempo trascorso per persona su base annua. È un’indicazione di crescita dell’uso, non una misura diretta dei ricavi. Meta non ha indicato quanto Threads abbia monetizzato nel trimestre.

    WhatsApp ha registrato, secondo la società, un massimo storico nei messaggi e sta assumendo un ruolo crescente come piattaforma per gli agenti. La crescita del 59% degli altri ricavi della app è stata trainata soprattutto dalla messaggistica a pagamento di WhatsApp e dagli abbonamenti, ma Meta non separa le due componenti. Anche il dato di 15 milioni riguarda insieme abbonamenti e prove di Meta One, il servizio distribuito su Instagram, Facebook e WhatsApp. Non equivale quindi a 15 milioni di abbonati paganti.

    I sistemi di raccomandazione sono già una voce economica

    L’intelligenza artificiale produce già risultati misurabili nel business pubblicitario. Il Meta Generative Recommender, applicato al recupero degli annunci nel Feed di Facebook, ha aumentato di quasi il 2% le conversioni nei segmenti coinvolti. L’estensione del modello GEM ha generato un aumento dell’1,7% nelle conversioni delle campagne dirette fuori dalle piattaforme e del 9,6% nelle conversioni degli annunci per app.

    Sono percentuali riferite a sistemi e perimetri diversi, perciò non vanno sommate. Insieme, però, spiegano perché Meta sostenga che gli investimenti in IA stiano producendo ricavi pubblicitari incrementali: migliorano la selezione dei contenuti, aumentano il tempo trascorso nelle app e rendono più efficace l’abbinamento tra annunci e persone. È lo stesso circuito economico che ha sostenuto la crescita del 26% dei ricavi pubblicitari della app della famiglia Meta

    Nel trimestre Meta ha iniziato a trasferire i sistemi di comprensione dei contenuti sulla famiglia di modelli proprietari Muse. Nelle valutazioni interne, questi modelli avrebbero superato quelli precedenti e ridotto di oltre l’80% il costo unitario di elaborazione su Instagram, Threads, Facebook e nei sistemi pubblicitari. La formulazione è importante: si tratta di una riduzione del costo per unità nelle valutazioni dell’azienda, non di una riduzione dell’80% dei costi complessivi delle piattaforme.

    Muse esiste davvero ma il conto economico non è ancora visibile

    Muse è effettivamente il prodotto annunciato da Meta. Nel comunicato di lancio dell’8 settembre l’azienda lo presenta come un agente personale capace di agire per conto dell’utente, continuare a lavorare quando l’app è chiusa e collegarsi ai servizi utilizzati ogni giorno. Funziona in un ambiente virtuale dedicato, Muse Secure VM, ed è disponibile negli Stati Uniti e in Canada. La call di ieri, 21 ottobre 2026, aggiunge i primi dati: oltre 10 milioni di persone lo hanno configurato in circa sei settimane e circa il 25% di chi lo ha configurato lo utilizza in un giorno medio.

    L’uso più frequente è lo shopping. Più di un quarto degli utenti attivi settimanali lo utilizza per acquistare e Meta indica un valore medio dell’acquisto superiore a 200 dollari. Questo dato misura il valore delle transazioni facilitate, non i ricavi di Muse. Gli altri impieghi più comuni riguardano produttività personale e creatività. La versione Muse for Small Business collega l’agente agli account professionali di Instagram, alle Pagine Facebook, agli account pubblicitari e a servizi esterni. La platea potenziale indicata dalla società è di almeno 500 milioni di piccole imprese autoidentificate che usano le app di Meta, ma si tratta di una stima della base raggiungibile, non di utenti attivi di Muse.

    La monetizzazione è ancora un progetto in costruzione. Meta indica abbonamenti per i modelli più avanzati e per un maggiore utilizzo, commissioni sulle transazioni facilitate, servizi a pagamento per le imprese, API e Muse Code. Muse Wonder è già accessibile nel livello a pagamento, mentre Muse Spark resta il modello predefinito per il livello gratuito. Nessuno dei documenti trimestrali comunica ricavi specifici per queste linee.

    Anche le perdite non sono divulgate. Meta presenta soltanto due segmenti, Family of Apps e Reality Labs, e non fornisce una riga separata per Muse o per Meta Superintelligence Labs. La CFO Susan Li ha dichiarato che l’espansione della base utenti farà aumentare i costi complessivi di servizio, perché Muse richiede molta capacità di calcolo. La società prevede di migliorare l’efficienza del calcolo di oltre dieci volte nel prossimo anno attraverso un uso migliore della capacità nelle ore meno richieste, modelli più efficienti e ottimizzazione dell’inferenza. È una previsione aziendale. Non consente di calcolare né la perdita attuale né il momento in cui il prodotto raggiungerà il pareggio.

    La scala immaginata è molto più ampia dei numeri attuali. Zuckerberg ha parlato della capacità necessaria per servire oltre un miliardo di persone, a condizione di raggiungere gli obiettivi di efficienza. I dieci milioni di configurazioni e il tasso di utilizzo quotidiano costituiscono un segnale iniziale, non la prova che l’adozione sia già consolidata. L’espansione globale dipende dalla possibilità di ridurre il costo di ogni interazione prima che la distribuzione moltiplichi la spesa.

    Reality Labs riduce le perdite mentre cambia funzione

    Reality Labs ha registrato 443 milioni di dollari di ricavi nel trimestre, il 6% in meno rispetto a un anno prima. La flessione delle vendite dei visori Quest è stata compensata solo in parte dalla crescita degli occhiali con IA. La perdita operativa è stata di 4,13 miliardi, inferiore ai 4,43 miliardi del Q3 2025 ma ancora quasi dieci volte superiore ai ricavi del segmento.

    Meta prevede per Reality Labs perdite tra 18 e 19 miliardi nel 2026 e circa 15 miliardi nel 2027. La riduzione attesa deriva anche dalla riallocazione degli investimenti verso l’IA. Nello stesso tempo, Muse dovrebbe arrivare sui Meta Glasses e diventare parte del loro modello economico attraverso gli abbonamenti. Reality Labs non scompare dalla strategia: cambia priorità, con meno enfasi sul ritmo di nuovi dispositivi per la realtà virtuale e più attenzione agli occhiali come punto di accesso all’agente personale.

    La sostenibilità economica di Muse resta da dimostrare

    Per il quarto trimestre Meta prevede ricavi compresi tra 73 e 76 miliardi di dollari, con un effetto negativo dei cambi vicino all’1% sulla crescita annua. Le spese complessive del 2026 sono stimate tra 175 e 179 miliardi, intervallo aggiornato per includere l’onere legale. Escludendo quella voce, la società continua a prevedere per il 2026 un risultato operativo superiore a quello del 2025. Sono indicazioni prospettiche, non risultati già acquisiti, ma fissano il termine di confronto per i prossimi conti.

    Il Q3 2026 mostra un gruppo che usa l’intelligenza artificiale per rafforzare Facebook e Instagram, aumentare il valore pubblicitario della propria scala e sostenere la crescita di Threads e WhatsApp. Le piattaforme producono ancora quasi tutti i ricavi e finanziano l’infrastruttura su cui Meta vuole costruire Muse, i servizi per le imprese e la nuova generazione di dispositivi.

    Il dato mancante è altrettanto significativo di quelli pubblicati. Sappiamo quante persone hanno configurato Muse, quanto spesso una parte di loro lo utilizza e quali forme di monetizzazione Meta intende sperimentare. Non sappiamo quanto il prodotto incassi, quanto costi nel complesso e quale perdita generi.

    La verifica dei prossimi trimestri passerà quindi da due elementi. Il primo è la capacità delle attività principali di continuare a finanziare investimenti che hanno già portato il free cash flow sotto zero nel trimestre. Il secondo è il passaggio di Muse da prodotto con una partenza rapida a servizio globale con costi unitari, ricavi e margini leggibili.

  • Anthropic verso Wall Street, numeri di una quotazione senza precedenti

    Anthropic verso Wall Street, numeri di una quotazione senza precedenti

    Una nuova bozza del prospetto che riguarda Anthropic racconta un’azienda che nei primi sei mesi del 2026 avrebbe generato 16,3 miliardi di dollari di ricavi e registrato una perdita netta di 80,7 miliardi. Ma il dato che spiega meglio la corsa per Wall Street è un altro: gli impegni per il calcolo e le infrastrutture potrebbero arrivare a 750 miliardi di dollari.

    La notizia di oggi sulla possibile IPO di Anthropic riguarda due cifre che, lette senza contesto, sembrano quasi incompatibili, a prima vista. Da una parte ci sono 16,3 miliardi di dollari di ricavi nel primo semestre del 2026, contro 1,1 miliardi nello stesso periodo del 2025. Dall’altra c’è una perdita netta di 80,7 miliardi.

    A dirlo sono i numeri che compaiono in una bozza del prospetto S-1 visionata dal Wall Street Journal e ripresa da diverse testate. Anche se il documento completo non è ancora pubblico.

    Sono numeri che meritano di essere osservati con attenzione.

    E allora, degli 80,7 miliardi di perdita, circa 72 deriverebbero da rettifiche contabili non monetarie legate a obbligazioni convertibili e ad altri strumenti usati per finanziare la società. Con questo si intende che non corrispondono quindi a 72 miliardi usciti dalla cassa per pagare server, chip o stipendi. Restano però costi operativi e infrastrutturali molto elevati, insieme a impegni futuri che possono vincolare Anthropic per anni.

    Qui si trova il tema centrale che riguarda la quotazione della società di Dario Amodei. Anthropic non sta semplicemente cercando una valutazione più alta. Sta cercando un mercato abbastanza grande da sostenere la crescita di un’impresa che ha già superato le dimensioni tipiche del capitale privato.

    È la spiegazione raccolta oggi da Axios tra gli investitori: con il costo del debito privato in aumento e impegni di spesa a dodici cifre, i mercati pubblici offrono un bacino di capitale più ampio.

    Per inciso, se volessimo fare un paragone ribaltato, l’azienda guidata da Amodei realizzerebbe una perdita che corrisponde ai ricavi di LVMH nel 2025, 80,8 miliardi cifra quasi analoga; oppure ai ricavi di UPS (88,7 miliardi di dollari) o ai ricavi di Boeing (89,5 miliardi di dollari). E se vogliamo fare qualche esempio italiano, la perdita di Anthropic corrisponde, più o meno, ai ricavi del 2025 di ENI (82,15 miliardi di euro, ossia circa 92 miliardi di dollari).

    Anthropic verso Wall Street, numeri di una quotazione senza precedenti
    Anthropic verso Wall Street, numeri di una quotazione senza precedenti

    La perdita di Anthropic da 80 miliardi di dollari

    Ovviamente, come succede spesso in questi casi, il titolo più appariscente è quello della perdita netta. Ma il confronto utile non è tra 80,7 miliardi di perdita e 16,3 miliardi di ricavi come se entrambe le cifre misurassero l’attività corrente nello stesso modo.

    La prima incorpora un effetto contabile eccezionale collegato all’aumento di valore degli strumenti convertibili emessi nei round di finanziamento. Più cresce la valutazione della società, più può aumentare il valore della passività da contabilizzare prima della conversione in azioni.

    Lo stesso meccanismo era già visibile nei dati del 2025. Reuters, dopo aver esaminato il prospetto riservato, ha riportato una perdita netta di 42 miliardi di dollari, di cui circa 34 legati a rettifiche di passività connesse alle precedenti raccolte di capitale. Escludendo quelle poste, la perdita operativa del 2025 era comunque di 8,06 miliardi, contro 2,98 miliardi nel 2024. I ricavi erano saliti di dodici volte, fino a quasi 4,6 miliardi.

    Questa distinzione ovviamente non rendere irrilevante la perdita netta. Ma ci aiuta a capire però perché non può essere letta come una misura diretta del denaro bruciato. Il prospetto pubblico dovrà mostrare con chiarezza il conto economico, il rendiconto finanziario e la riconciliazione delle misure rettificate presentate agli investitori.

    I ricavi Anthropic quasi quadruplicati in nove mesi

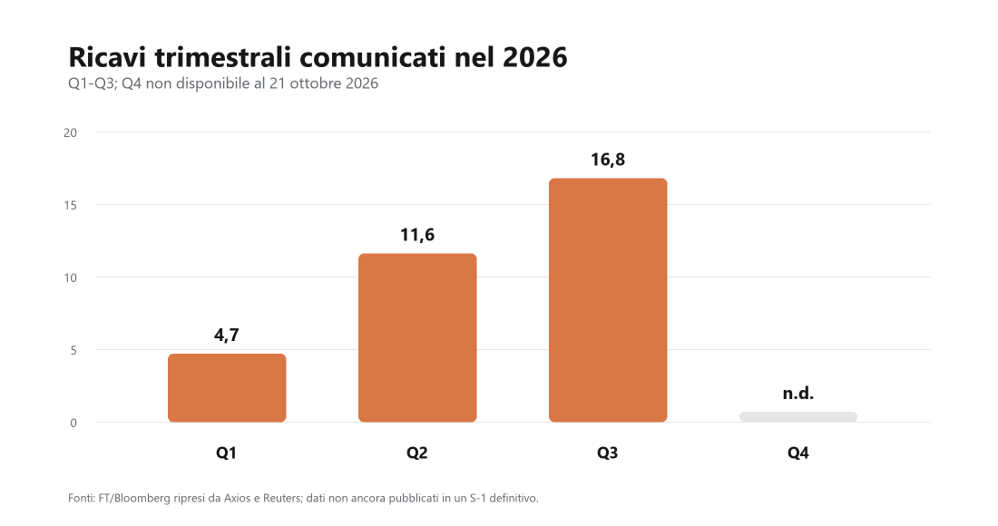
    I dati comunicati agli investitori indicano 4,7 miliardi di ricavi nel primo trimestre, 11,6 miliardi nel secondo e 16,8 miliardi nel terzo. Il totale dei primi due trimestri coincide con i 16,3 miliardi riportati nella bozza dell’S-1. Nel terzo trimestre la crescita sarebbe stata del 45% rispetto al periodo precedente, dopo un aumento molto più rapido tra il primo e il secondo trimestre.

    I valori sono quelli riportati dalla stampa sulla base di dati mostrati agli investitori e di bozze del prospetto. Il Q4 non è disponibile.
    I valori sono quelli riportati dalla stampa sulla base di dati mostrati agli investitori e di bozze del prospetto

    Il 14 ottobre Anthropic ha presentato questi risultati a un gruppo di investitori nella sede di San Francisco. La società avrebbe dichiarato un free cash flow positivo e una redditività positiva su base rettificata nel trimestre. Mancano però due dettagli decisivi: non è reso pubblico come Anthropic definisca quella redditività e non è stato chiarito se i 16,8 miliardi siano ricavi lordi o netti. Fino alla pubblicazione dell’S-1, questi dati restano informazioni riferite da fonti presenti all’incontro, non bilanci pubblici sottoposti al controllo del mercato.

    Nei primi sei mesi del 2026 Anthropic avrebbe speso quasi 9 miliardi di dollari per capacità di calcolo e infrastrutture. Una cifra più alta dei 7,33 miliardi spesi in tutto il 2025 per le stesse voci. La società avrebbe già assunto circa 450 miliardi di dollari di impegni per servizi cloud non cancellabili nel prossimo decennio, compresi circa 111 miliardi con Google Cloud, 110 con Amazon Web Services e 31 con Microsoft.

    La spesa enorme di 750 miliardi di dollari

    La nuova bozza alza ulteriormente l’ordine di grandezza. Anthropic indica che la spesa per ottenere altra capacità potrebbe raggiungere 750 miliardi di dollari nei prossimi anni, includendo accordi ancora in negoziazione. Secondo Axios, oltre 600 miliardi riguarderebbero costi infrastrutturali futuri già individuati e altri 150 miliardi le trattative in corso.

    Questi contratti servono a garantire l’accesso a chip, data center ed energia. Allo stesso tempo riducono la flessibilità finanziaria. Il rapporto visto da Reuters il mese scorso indicava che circa l’80% dei 518 miliardi allora descritti era non cancellabile o dovuto indipendentemente dalla capacità effettivamente usata. La bozza più recente segnala anche che gli hyperscaler non avrebbero offerto tutta la capacità richiesta, spingendo Anthropic verso operatori di data center terzi con una storia operativa più recente.

    La quotazione che diventa necessaria

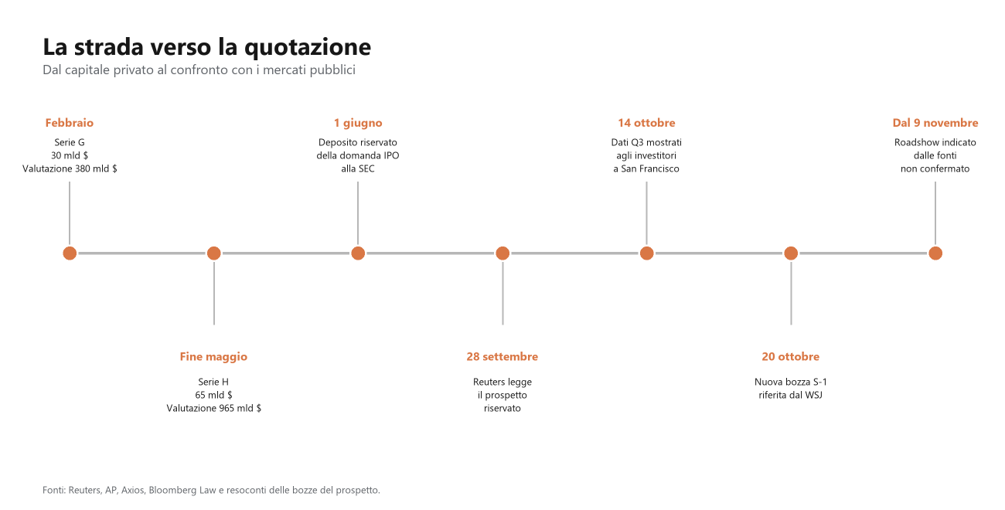
    Anthropic ha raccolto 30 miliardi di dollari a febbraio, raggiungendo una valutazione di 380 miliardi, e altri 65 miliardi a fine maggio, quando la valutazione è salita a 965 miliardi. Il 1° giugno ha confermato di avere presentato alla Securities and Exchange Commission una domanda riservata per una IPO.

    Una procedura riservata consente alla società e alla SEC di lavorare sul prospetto senza rendere subito pubbliche le informazioni sensibili. Ma prima del roadshow la documentazione dovrà emergere. Le regole della SEC prevedono che il prospetto e le bozze inviate in via riservata vengano depositati pubblicamente almeno quindici giorni prima del roadshow, oppure almeno quindici giorni prima dell’efficacia della registrazione se il roadshow non è previsto.

    È in quel momento che sarà possibile verificare i numeri oggi disponibili soltanto attraverso Reuters, Wall Street Journal, Financial Times, Bloomberg e le testate che ne hanno ripreso i resoconti. Fino ad allora, una valutazione di 2.000 miliardi resta un obiettivo attribuito alle fonti vicine all’operazione, ma non ancora il valore stabilito dal mercato.

    Anthropic IPO roadshow
    La data del roadshow e quella del debutto non sono definitive. Dipendono dalla revisione SEC, dalle condizioni di mercato e dalle decisioni della società.

    Le indiscrezioni collocano la valutazione attesa tra 1.800 e 2.000 miliardi di dollari, con Reuters che ha riferito un obiettivo superiore a 2.000 miliardi. Sarebbe più del doppio dei 965 miliardi attribuiti alla società nel round di maggio. Il confronto con i ricavi del 2025 produce un multiplo enorme; il confronto con i ricavi annualizzati del 2026 è meno estremo, ma dipende dalla tenuta di una crescita che nel terzo trimestre ha già rallentato rispetto al secondo.

    C’è poi il rischio legato alla dipendenza da pochi grandi clienti. Secondo la bozza del prospetto esaminata dal Wall Street Journal, circa il 20% dei ricavi realizzati da Anthropic nel primo semestre proveniva da appena due clienti. La società avrebbe inoltre avvertito che, anche in futuro, una parte significativa delle entrate potrebbe continuare a dipendere da un numero ristretto di aziende.

    Il problema è che molti clienti importanti potrebbero non essere legati ad Anthropic da contratti di lunga durata e potrebbero quindi ridurre la spesa o cambiare fornitore. Anthropic, al contrario, ha assunto impegni pluriennali, in larga parte non cancellabili, per acquistare servizi cloud e capacità di calcolo. Se uno dei suoi maggiori clienti dovesse ridurre gli acquisti, la società perderebbe una quota rilevante dei ricavi, ma continuerebbe a sostenere gran parte dei costi già concordati.

    Come riportato anche qui su InTime Blog, Anthropic ha annunciato nei giorni scorsi l’Anthropic Public Benefit Fund. Con l’approvazione degli azionisti, il fondo riceverà il 5% delle azioni della società. Il consiglio potrà aggiungere un ulteriore 2% ogni volta che il valore dell’azienda crescerà del 50% oltre una soglia che non è stata ancora resa pubblica.

    Il valore potenziale è legato alla valutazione dell’IPO. Se la società valesse 2.000 miliardi, il 5% corrisponderebbe teoricamente a 100 miliardi.

    Le date per la quotazione di Anthropic

    Le date sono cambiate più volte. A settembre si parlava di un debutto in ottobre. Il 1° ottobre Bloomberg ha riferito che il marketing formale potrebbe iniziare nella settimana del 9 novembre, con l’obiettivo di iniziare le negoziazioni prima del Ringraziamento del 26 novembre. Reuters aveva indicato come più probabile un debutto dopo le elezioni di metà mandato. Axios, oggi, conferma l’attesa per una quotazione prima del Ringraziamento, ma ricorda che i tempi sono già slittati.

    La sequenza prevista è quindi leggibile, ma non definitiva: pubblicazione dell’S-1, roadshow con gli investitori, definizione della forchetta di prezzo, collocamento e primo giorno di negoziazione. Mancano ancora il prospetto pubblico, il numero di azioni, il prezzo indicativo e la valutazione finale. La domanda riservata dà ad Anthropic la possibilità di quotarsi, ma non la obbliga a farlo in una data precisa.

    Anthropic arriva alla possibile quotazione con una crescita dei ricavi che non ha precedenti nella sua breve storia e con un fabbisogno di capitale della stessa scala. È questo il motivo per cui l’IPO viene descritta come inevitabile dagli investitori citati da Axios: il capitale privato ha sostenuto l’espansione fino a una valutazione di 965 miliardi, ma gli impegni infrastrutturali prospettati superano le dimensioni dei round già chiusi.

    La Borsa dovrà valutare insieme elementi molto diversi: la velocità con cui crescono i ricavi, la qualità di quei ricavi, la concentrazione dei clienti, i costi per addestrare e far funzionare i modelli, gli obblighi contrattuali e i rischi legati alla sicurezza della IA. Il prospetto dedica circa 80 delle 261 pagine principali ai fattori di rischio. La bozza più recente aggiunge che i danni di un grave incidente legato alla IA potrebbero superare la copertura assicurativa disponibile.

    Al 21 ottobre, quindi, la quotazione di Anthropic resta ancora un progetto in costruzione. La valutazione da 2.000 miliardi di dollari di cui si parla non è un risultato già raggiunto, ma l’obiettivo attorno al quale la società e le banche stanno preparando quella che potrebbe diventare una delle più grandi operazioni di Borsa mai realizzate.

    Anthropic arriva a questo appuntamento con ricavi cresciuti a una velocità eccezionale, ma anche con la necessità di finanziare impegni enormi per i servizi cloud, i centri dati e la potenza di calcolo indispensabile allo sviluppo dei suoi modelli.

    È questo l’equilibrio sul quale si regge l’intera operazione: convincere gli investitori che la crescita possa continuare abbastanza a lungo da sostenere costi destinati ad accompagnare la società per molti anni.

    Finora abbiamo potuto conoscere soltanto le cifre presentate agli investitori e quelle contenute nelle bozze riservate esaminate dai giornali. Il quadro diventerà davvero più chiaro quando Anthropic renderà pubblico il prospetto per la quotazione, permettendo di leggere i conti completi, capire quali costi siano stati esclusi dai risultati rettificati e valutare su basi più solide la distanza tra le ambizioni della società e le risorse necessarie per realizzarle.

  • Musk, Anthropic e la generosità nell’era della IA

    Musk, Anthropic e la generosità nell’era della IA

    Anthropic annuncia un fondo per il bene pubblico con il 5% delle sue azioni; Elon Musk promette un’azione SpaceX a ogni bambino americano. Due annunci a meno di ventiquattro ore di distanza, arrivati alla vigilia di una delle IPO più grandi della storia e delle elezioni di metà mandato negli Stati Uniti. Ma quanto c’è di concreto in questi annunci?

    Anthropic, l’azienda che sviluppa Claude, ha annunciato che destinerà il 5% delle proprie azioni a un nuovo fondo per il bene pubblico. Meno di ventiquattro ore dopo, Elon Musk ha scritto su X che l’anno prossimo regalerà una delle sue azioni SpaceX a ogni bambino d’America, aggiungendo che sarà solo la prima di molte.

    Due annunci che arrivano mentre Anthropic si avvicina alla quotazione in Borsa e mentre Musk è il principale finanziatore noto dei repubblicani alle elezioni di metà mandato.

    Due annunci diversi e due modelli contrapposti di filantropia nell’era della IA. Ma prima ancora di chiederci quale dei due modelli sia migliore, vale la pena porsi un’altra domanda: ma perché proprio adesso?

    Anthropic e la donazione al Public Benefit Fund

    Partiamo da Anthropic. Il fondo, chiamato Public Benefit Fund, sarà una società a responsabilità limitata interamente controllata dall’azienda. Riceverà il 5% delle azioni e potrà riceverne un ulteriore 2%, a discrezione del consiglio di amministrazione, ogni volta che il valore di Anthropic crescerà del 50% oltre una soglia che non è ancora stata resa nota. Potrà sostenere distribuzioni dirette a specifiche fasce di popolazione e iniziative per affrontare l’impatto della IA sul mercato del lavoro, che si aggiungono ai 200 milioni di dollari già promessi per studiare il fenomeno. E non sarà usato, assicura l’azienda, per attività di lobbying o finanziamenti politici, né negli Stati Uniti né all’estero.

    Sulla carta, le cifre sono imponenti. Anthropic si prepara a una quotazione attesa, secondo le indiscrezioni, poco dopo il voto di medio termine di novembre negli Usa, che potrebbe valutarla circa 2.000 miliardi di dollari, anche se alcuni investitori ragionano su una cifra più bassa, intorno ai 1.500 miliardi.

    In quella forbice di valore, il 5% varrebbe tra 75 e 100 miliardi di dollari. Sommando l’impegno dei cofondatori a donare l’80% delle proprie quote e il programma che affianca le donazioni dei dipendenti, circa il 20% delle azioni sarebbe destinato a scopi pubblici.

    Ma c’è un elemento da non sottovalutare. Ed è questo: quel valore oggi non esiste. Esisterà solo quando, e se, la quotazione andrà come previsto. La governance del fondo, la sua struttura e le soglie di valutazione arriveranno presto, sostiene l’azienda.

    In buona sostanza, sappiamo quanto potrebbe valere il fondo, ma non sappiamo ancora chi deciderà come spenderlo, quando e per chi.

    Musk, Anthropic e la generosità nell’era della IA
    Musk, Anthropic e la generosità nell’era della IA

    Le ultime settimane di Anthropic segnate da polemiche

    Per capire il tempismo, bisogna tornare indietro di qualche settimana. A giugno Anthropic aveva pubblicato un’analisi in cui proponeva un meccanismo coordinato tra laboratori e governi per rallentare, o persino mettere in pausa, lo sviluppo della IA più avanzata, avvertendo che la tecnologia si sta avvicinando alla capacità di costruire da sola i propri successori. Il dato più ripreso era che oltre l’80% del codice dell’azienda è ormai scritto da Claude. Nello stesso periodo, secondo Bloomberg, Anthropic aveva fatto marcia indietro su un precedente impegno interno a fermare lo sviluppo in caso di condizioni pericolose.

    Poi è arrivato settembre. Il 9, Jacob Coxon, ricercatore che aveva lavorato sia in OpenAI sia in Anthropic, ha annunciato le proprie dimissioni con un post diventato virale, sostenendo che l’azienda non stava facendo abbastanza per garantire che la IA si comporti secondo le intenzioni di chi la progetta. Evan Hubinger, che in Anthropic lavora proprio sull’allineamento, ha confermato quelle preoccupazioni, arrivando a stimare oltre il 10% di probabilità che la IA porti alla fine del mondo entro un decennio.

    Tre giorni dopo, il 12 settembre, Dario Amodei ha pubblicato un lungo saggio intitolato «Dobbiamo regolare il passo della frontiera» (in originale «We Must Pace the Frontier»), in cui chiedeva all’intero settore di rallentare il ritmo con cui migliorano le capacità dei modelli, precisando che rallentare non significa fermarsi. Sam Altman si è detto d’accordo nel giro di poche ore, Musk ha scritto che Dario aveva ragione. Ma non tutti hanno letto quella proposta come un gesto disinteressato.

    L’economista Tyler Cowen, che pure siede nel comitato consultivo economico di Anthropic, ha sostenuto che non si tratta di un vero rallentamento, ma di una pausa apparente destinata a essere seguita da un’accelerazione.

    Va detto, Anthropic ha costruito la propria identità sulla sicurezza, e quegli allarmi sono coerenti con ciò che ha sempre sostenuto. Ma un’azienda che nel giro di poche settimane racconta al mondo che il suo prodotto potrebbe sfuggire al controllo umano, e che nel frattempo si prepara a quotarsi in Borsa, si trova a gestire un clima tutt’altro che favorevole. Ed è in questo clima, poco più di un mese dopo il saggio di Amodei e a ridosso della quotazione, che Anthropic annuncia il suo fondo per il bene pubblico.

    Elon Musk e la generosità dell’uomo più ricco del mondo

    Il caso di Musk è ancora più lineare, almeno nella sequenza dei fatti. Il 12 ottobre è emerso che l’uomo più ricco del mondo ha speso finora circa 366 milioni di dollari per sostenere i repubblicani alle elezioni di metà mandato, 276 milioni dei quali solo da luglio, diventando il principale donatore noto di questa tornata. In passato aveva detto di aver già fatto abbastanza in politica e di non avere in programma grandi spese. Una settimana dopo quella notizia, ecco la promessa delle azioni ai bambini.

    Ma Musk non è il primo a farlo. A luglio, appena partiti i Trump Accounts, piani di accumulo di risparmi per i minori voluti dall’amministrazione Trump, era stata Gwynne Shotwell, presidente di SpaceX, a promettere insieme al marito un’azione SpaceX a più di due milioni di bambini, per un valore di oltre 320 milioni di dollari al prezzo di allora.

    In quegli stessi giorni Trump aveva detto pubblicamente di aspettarsi che anche Musk facesse lo stesso. Musk, allora, aveva preferito non rispondere. Lo ha fatto tre mesi dopo, a ridosso del voto, e il presidente lo ha subito ringraziato su Truth Social per aver regalato azioni SpaceX a milioni di bambini attraverso i Trump Accounts, anche se SpaceX non ha ancora chiarito se le azioni passeranno davvero da quel canale.

    Le promesse di Musk e quelle rimaste sulla carta

    Ma quanto vale davvero il gesto? Con circa 72 milioni di minorenni negli Stati Uniti e un’azione SpaceX intorno ai 146 dollari, il regalo varrebbe circa 10,5 miliardi di dollari. Una cifra enorme in assoluto, ma piccola se rapportata a un patrimonio stimato in 909 miliardi: poco più dell’1%. E sarebbe, di gran lunga, la sua donazione più grande di sempre.

    Infatti, secondo le stime di Forbes, dal 2002 a oggi Musk avrebbe fatto arrivare ai beneficiari finali circa 500 milioni di dollari, lo 0,05% del suo patrimonio, nonostante nel 2012 abbia firmato il Giving Pledge, l’impegno a donare almeno metà della propria ricchezza. Negli ultimi due cicli elettorali ha speso più in politica che in beneficenza. E la sua storia è piena di annunci rimasti a metà.

    Nel 2021 aveva promesso 6 miliardi al Programma alimentare mondiale dell’ONU se gli avessero presentato un piano: il piano è arrivato, ma i soldi no. Nel 2018 aveva promesso di riparare gli impianti idrici delle case contaminate di Flint, in Michigan, e alla fine ha donato 500.000 dollari per i filtri nelle scuole.

    Non è nemmeno la prima volta che Musk promette denaro agli americani a ridosso di un voto. Nel 2024, nelle settimane prima del voto, offriva un milione di dollari al giorno agli elettori degli Stati in bilico che firmavano la petizione della sua America PAC, presentandolo come un’estrazione. Ma in tribunale i suoi avvocati ammisero che i vincitori non venivano scelti a caso, e alcuni elettori si sentirono ingannati al punto da fare causa.

    Il 15 ottobre scorso Musk ha chiuso quella vicenda con un accordo dai termini riservati, senza ammettere alcun illecito ed evitando così di testimoniare, come un giudice federale gli aveva imposto a giugno. E quattro giorni dopo, è arrivata la promessa delle azioni ai bambini.

    L’anno scorso, in Wisconsin, aveva annunciato assegni da un milione per chi andava a votare, salvo poi correggersi e limitarli ai firmatari della petizione del suo super PAC.

    Cosa significano queste donazioni

    Ora, arrivati a questo punto, la domanda diventa concreta: cosa potrebbe cambiare, oggi, nella vita delle persone di fronte ad azioni come queste che abbiamo visto? Per il momento, niente di misurabile. Nessuno dei due annunci ha ancora trasferito un solo dollaro.

    Da una parte c’è un post pubblicato su X nelle prime ore di un lunedì, senza modalità, tempi né vincoli dichiarati. Se le azioni finissero davvero nei Trump Accounts, ogni bambino si troverebbe con un titolo da circa 146 dollari, inaccessibile fino ai 18 anni e legato all’andamento di un’azienda dalle quotazioni tutt’altro che stabili.

    Dall’altra c’è un fondo con una cornice dichiarata ma senza regole scritte, il cui valore dipende da un’IPO che deve ancora avvenire e la cui crescita è affidata alla discrezione di un consiglio di amministrazione.

    Siamo quindi nel campo degli annunci e delle promesse, da mantenere.

    La lezione dimenticata di Philip Morris

    Avevamo già fatto il parallelismo con le grandi aziende del tabacco degli anni ’90 e le grandi aziende tech di oggi. E questo è un caso che lo ripropone.

    Alla fine degli anni novanta Philip Morris, il colosso del tabacco, era sotto assedio, tra cause dei fumatori, class action e azioni legali di decine di Stati e del Dipartimento di Giustizia americano. Proprio in quegli anni l’azienda affiancò alle sue donazioni, che finanziavano programmi contro la fame, contro la violenza domestica, musei e compagnie di danza, una campagna d’immagine da 100 milioni di dollari l’anno, con lo slogan «Lavoriamo per fare la differenza».

    Nel 1999, secondo i dati dell’azienda, Philip Morris aveva donato 115 milioni di dollari. Ma un’inchiesta della rete ABC, ripresa al Congresso americano nel 2001 dal deputato texano Lloyd Doggett, mostrò che per far conoscere quella generosità ne aveva spesi 150. Per gli attivisti antifumo, la beneficenza era parte integrante della strategia di difesa dell’azienda.

    Il parallelo, però, ha dei limiti. La IA non è il tabacco, e di Anthropic oggi conosciamo un annuncio, non una campagna pubblicitaria costruita attorno a esso. Ma il meccanismo è riconoscibile: la generosità diventa più visibile proprio quando la pressione pubblica aumenta, quando il prodotto che genera la ricchezza comincia a incutere una certa paura.

    Resta quindi la domanda da cui siamo partiti. Perché questa generosità proprio adesso?

    Una risposta definitiva, oggi, non è possibile darla. Sappiamo però che entrambi gli annunci hanno già prodotto un risultato concreto: hanno attirato l’attenzione pubblica, spostando almeno per un momento il racconto su Anthropic e Musk (forse) dalle questioni più controverse alle promesse di un beneficio collettivo.

    Poi, per misurarne la sostanza bisognerà aspettare i documenti, le regole; attendere cosa succederà dopo le elezioni di medio termine, spartiacque che vale per Musk e anche per Anthropic.

    In questa fase il precedente di Philip Morris torna a essere interessante. Perché ci ricorda che la generosità delle grandi aziende non può essere valutata soltanto attraverso le cifre annunciate, ma anche attraverso il contesto nel quale quelle cifre vengono comunicate.

    Quando la pressione aumenta, ecco che si tirano fuori operazioni che hanno il solo scopo di provare a mettere al sicuro la propria immagine e la propria reputazione.

    Da quell’era sono cambiate le aziende, le tecnologie e le dimensioni delle ricchezze. Ma da quello che vediamo non sono cambiate le dinamiche.

    Resta sullo sfondo una domanda che non troverà risposta, ma quanta parte di questa generosità nasce dalla volontà di fare qualcosa per gli altri e quanta, invece, dal bisogno di proteggere sé stessi?

  • Opus 5.5: IA sempre più capace, da verificare sempre

    Opus 5.5: IA sempre più capace, da verificare sempre

    Dieci giorni dopo l’appello di Dario Amodei a rallentare la IA, Anthropic lancia Opus 5.5, più economico e veloce. Una breve prova per capire che più i modelli sono capaci ed efficienti e maggiore è la possibilità di ritenerli affidabili senza verifiche ulteriori. E lì nasce il vero problema, anche in presenza di modelli molto evoluti.

    Più un modello di intelligenza artificiale diventa capace, più ci viene naturale fidarci di quello che ci dice. È quello che ho sperimentato mettendo alla prova Claude Opus 5.5, il nuovo modello di Anthropic: capace, ma da verificare sempre. Ed è proprio questa fiducia, spesso concessa senza alcuna verifica, il punto più delicato del momento che stiamo vivendo con la IA.

    Anthropic ha lanciato ieri, 22 settembre 2026, il nuovo Claude Opus 5.5, presentandolo come un modello al livello di Fable 5.1 sulla maggior parte dei lavori e con un costo inferiore del 40% rispetto a Opus 5. Un lancio che arriva appena dieci giorni dopo che Dario Amodei, CEO di Anthropic, aveva chiesto all’intera industria di rallentare.

    Amodei e l’appello a rallentare la frontiera

    Sabato 12 settembre Amodei ha pubblicato sul suo sito un saggio dal titolo «We Must Pace the Frontier». La tesi è netta: bisogna rallentare il ritmo con cui migliorano le capacità dei modelli di IA, così che le pratiche di sicurezza possano restare un passo avanti. Lo stesso Amodei precisa, però, che i progressi continueranno comunque a sembrare rapidi.

    Il piano di Amodei prevede tre passaggi: valutatori esterni inseriti nelle aziende, con un accesso paragonabile a quello dei dipendenti, che Anthropic si impegna ad applicare da subito; standard di sicurezza comuni e limiti alle capacità, concordati tra le aziende dei Paesi democratici; un coordinamento globale che coinvolga anche i regimi autoritari.

    Secondo quanto riportato da Axios, Sam Altman, CEO di OpenAI, si è detto d’accordo, mentre Elon Musk ha commentato che Amodei ha ragione. Non sono mancate le critiche. Su TechPolicy.Press, Dave Karpf ha osservato che tutte le proposte finiscono per avvantaggiare Anthropic, e che un’autoregolamentazione senza l’intervento dei governi rischia di essere catturata dall’industria stessa.

    Opus 5.5: IA sempre più capace, da verificare sempre

    Opus 5.5 e la distanza tra le parole e i lanci

    Ed è qui che il lancio di Opus 5.5 assume un significato particolare, proprio in questo momento. La stessa Anthropic, nella pagina di presentazione, lo definisce la sua prima uscita da quando ha chiesto di rallentare lo sviluppo della IA, la “frontiera”.

    Secondo MacRumors, il modello genera le risposte oltre il 30% più velocemente di Opus 5. Anthropic, dal canto suo, scrive inoltre che in biologia e sicurezza informatica è paragonabile a Claude Mythos 5.1, tanto da distribuirlo con protezioni simili a quelle di Fable 5.1. Prima del rilascio, precisa l’azienda, è stato testato da valutatori esterni, tra cui METR.

    Va detto che, in teoria, il lancio non contraddice l’appello di rallentare la IA. Opus 5.5 non supera il livello di un modello già esistente, e Anthropic lo presenta come coerente con la propria linea.

    In pratica, però, rende capacità di frontiera più economiche, più veloci e accessibili a molte più persone. Quindi, una cosa è rallentare il livello massimo che la IA può raggiungere, un’altra è rallentarne la diffusione.

    Il tutto dentro una competizione che non concede pause, perché lo stesso giorno anche OpenAI ha lanciato i suoi nuovi modelli.

    Nei raffronti pubblicati da Anthropic, Opus 5.5 sembra prevalere, ma si tratta di dati diffusi dall’azienda stessa, che ammette come a questi livelli i margini nei benchmark siano una guida meno affidabile delle differenze reali.

    Potrebbe un’industria che corre a questo ritmo, con gli stessi protagonisti che dieci giorni prima invocavano prudenza, rallentare davvero?

    La prova con Opus 5.5 e i risultati non aggiornati

    Quando ci si trova di fronte a modelli così evoluti, si cerca di capire come possano essere utili per le nostre attività e per l’uso quotidiano. Opus 5.5 viene presentato come un modello con capacità agentiche, in grado di effettuare azioni in autonomia, su richiesta, per lasciare all’utente il tempo di dedicarsi ad attività di maggior valore. Almeno questa sarebbe l’intenzione.

    Allora ho fatto una prima, ma banale, prova per capire se davvero siamo di fronte a qualcosa di evoluto. Dico subito di sì, ma con un livello di attenzione che deve essere maggiore, proporzionato alla capacità di questi modelli. Opus 5.5 ha il ragionamento sempre attivo, e non c’è bisogno di chiedergli di prestare maggiore attenzione per svolgere un’azione specifica. Allo stesso modo è capace di fare in autonomia un percorso di riflessione e di analisi su quanto già cercato.

    La prova era andare alla ricerca di un prodotto specifico, con caratteristiche ben definite. Vederlo lavorare in autonomia fa sempre il suo effetto, ma i risultati non sono stati poi così precisi. Avendo una buona conoscenza del prodotto richiesto e delle sue varianti, mi aspettavo una ricerca più approfondita e aggiornata. I risultati erano tutti in linea con quanto richiesto, ma in buona sostanza vecchi e già superati da modelli più recenti.

    L’errore di non cercare nel modo giusto

    Quando gliel’ho fatto notare, Opus 5.5 ha spiegato che il suo addestramento arriva a giugno 2026 e che su un prodotto uscito poche settimane prima di quella data aveva visto pochissimo materiale. Ma il punto più grave è un altro.

    Pur avendo a disposizione la ricerca web, che gli permette di trovare notizie anche di ieri, l’ha usata male: ricerche troppo generiche, classifiche online non aggiornate prese per buone, nessuna verifica sull’esistenza di modelli più recenti. L’informazione era lì, ma non è stata cercata nel modo giusto.

    E non è finita qui.

    Parlando proprio del modello più adatto, mi ha presentato un servizio in abbonamento come se bloccasse alcune funzionalità, quando in realtà offre solo contenuti aggiuntivi. Una piccola imprecisione che mi avrebbe portato a scartare il prodotto giusto.

    In sostanza, se mi fossi totalmente affidato a Opus 5.5 senza avere una conoscenza minima del prodotto, oggi avrei scartato proprio quello più in linea con le mie esigenze. E mi sarei fidato solo perché «me lo ha detto la IA», quindi dev’essere corretto. Il risultato, per quanto innovativo nella modalità, non era soddisfacente.

    Il paradosso della fiducia nei modelli più capaci

    Allora ho pensato a tutte le volte che si fanno ricerche su temi svariati senza avere la minima conoscenza della materia, e si finisce per prendere per buona qualsiasi cosa arrivi dalla IA, a maggior ragione da un modello nuovo ed evoluto come Opus 5.5. Si finisce per credere a qualcosa che in realtà non corrisponde a determinate esigenze e, nella peggiore delle ipotesi, per prendere per buona una cosa che non trova riscontri.

    Ergo, si finisce per diffondere informazioni errate o distorte come se fossero vere, in maniera del tutto inconsapevole. Si finisce per diffondere notizie false senza saperlo.

    E ancora, si finisce per costruirsi una conoscenza errata delle cose solo per essersi affidati alla IA.

    Rallentare la frontiera della IA, forse, servirebbe anche a questo: dare a chi usa questi strumenti il tempo di imparare a verificarli.

    C’è un paradosso in tutto questo: più questi modelli diventano capaci, più le loro risposte suonano convincenti, e meno sentiamo il bisogno di verificarle. Ma è proprio lì che serve più attenzione, non meno.

  • Muse Image, l’Intelligenza Artificiale di Meta entra nella creazione dei contenuti

    Muse Image, l’Intelligenza Artificiale di Meta entra nella creazione dei contenuti

    Meta lancia Muse Image, il suo primo modello di generazione di immagini firmato Meta Superintelligence Labs, e lo porta subito dentro Instagram Stories e WhatsApp. In anteprima arriva anche Muse Video. Il modello lavora in modo agentico, usa strumenti di ricerca e di coding e si autocorregge da solo.

    Dopo il lancio del Superintelligence Lab, avvenuto ad aprile scorso, ecco che Meta si lancia nel grande mondo della IA generativa, facendo un salto di qualità notevole. La società di Zuckerberg quindi, dopo tante fasi altalenanti, e tanti investimenti, decide di entrare in competizione diretta con Grok (modello di xAI alla base di X) e anche con ChatGPT e Gemini. Proprio nella generazione delle immagini.

    Infatti ieri, 7 luglio 2026, Meta ha annunciato Muse Image, il suo primo modello di generazione di immagini, e ha presentato in anteprima Muse Video, il modello gemello per i contenuti in movimento.

    Si tratta dei primi prodotti di generazione di contenuti firmati Meta Superintelligence Labs, la divisione di ricerca guidata da Alexandr Wang, primo Chief AI Officer nella storia dell’azienda.

    E non si tratta di un rilascio isolato. Come già raccontato sempre ad aprile, Muse Spark era stato il primo modello costruito da zero dal nuovo laboratorio. Muse Image, quindi, ne è la naturale prosecuzione, applicata questa volta alla generazione visiva.

    Muse Image, l'Intelligenza Artificiale di Meta entra nella creazione dei contenuti
    Muse Image, l’Intelligenza Artificiale di Meta entra nella creazione dei contenuti

    Meta Superintelligence Labs e la logica agentica di Muse Image

    Va sottolineato un elemento che distingue Muse Image dalla maggior parte dei generatori di immagini che abbiamo imparato a conoscere negli ultimi anni. Il modello di Meta non si limita a tradurre un prompt (indicazione o comando testuale) in un’immagine in un solo passaggio. Funziona, dice il colosso di Menlo Park, in modo agentico. Significa che il modello pianifica, usa strumenti esterni, valuta il proprio lavoro e lo corregge prima di consegnarlo.

    Durante l’addestramento con apprendimento per rinforzo (tecnica di machine learning), il modello ha imparato a scrivere ed eseguire codice per produrre grafici accurati o QR code funzionanti, e a cercare sul web per ancorare le immagini generate a informazioni reali e aggiornate, specialmente su temi legati all’attualità.

    In combinazione con Muse Spark, la stessa capacità di scrivere codice arriva a produrre GIF animate, siti con immagini incorporate e persino giochi visivi interattivi. Meta sostiene inoltre che la capacità di ricerca migliori sensibilmente l’accuratezza fattuale delle immagini prodotte, un problema che ha sempre accompagnato i generatori come questi.

    L’azione di autocorrezione di Muse Image

    Ma il dettaglio più interessante è un altro. Muse Image mostra un comportamento di auto-correzione che, stando a quanto scrive Meta, non è stato progettato in precedenza. Infatti, è emerso in maniera naturale durante l’addestramento, perché produceva immagini migliori e quindi un punteggio di ricompensa più alto. In pratica il modello rilegge il proprio lavoro nella catena di ragionamento e decide se serve una piccola modifica, una generazione da capo, o un cambio di strategia più radicale.

    A questo si aggiunge la scalabilità del calcolo in fase di inferenza: più tempo e risorse il modello impiega a “pensare”, tra ragionamento testuale, chiamate a strumenti esterni e passaggi di autocorrezione, più il risultato migliora. Di conseguenza, i miglioramenti crescono via via più lentamente man mano che si aggiunge calcolo.

    Interessante notare che, secondo i test interni dell’azienda, generare più immagini e scegliere la migliore (la tecnica nota come best-of-N, quando il modello genera più immagini da uno stesso prompt) funziona bene solo all’inizio e si esaurisce in fretta, mentre investire lo stesso calcolo in ragionamento deliberato continua a produrre miglioramenti.

    Editing di precisione e composizione da più riferimenti

    Muse Image punta molto sull’editing controllato. Il modello, spiega Meta, modifica esattamente quello che l’utente chiede, mantenendo coerenza tra i vari passaggi di un editing iterativo, così da permettere modifiche successive senza perdere il contesto delle precedenti.

    Si può chiedere di rimuovere un elemento indesiderato da una fotografia, mettersi virtualmente davanti a un monumento storico, o costruire un QR code funzionante partendo da un semplice prompt testuale.

    C’è poi la composizione multi-riferimento: Muse Image può combinare elementi provenienti da più immagini di input, persone, oggetti, abiti, stili, ambienti, interpretando prompt che alternano testo e immagini per costruire composizioni complesse. Ed è qui che il modello si appoggia esplicitamente a Instagram per il contesto social, un’integrazione che nessun concorrente diretto può replicare con la stessa profondità, semplicemente perché nessun concorrente possiede una piattaforma social media di quelle dimensioni.

    Muse Image, l'Intelligenza Artificiale di Meta entra nella creazione dei contenuti
    Muse Image, come si presenta

    Dove è attivo Muse Image e dove arriverà

    Muse Image è disponibile da subito nell’app Meta AI e su meta.ai, nelle Instagram Stories negli Stati Uniti e su WhatsApp in un numero limitato di Paesi. Meta ha annunciato che arriverà presto anche su Facebook. L’uso per la “creazione quotidiana” resta gratuito, ma oltre una certa soglia serve un abbonamento ai piani a pagamento di Meta.

    Gli usi che Meta stessa mostra vanno oltre il semplice intrattenimento. Si va dalla creazione di asset di marketing per piccole imprese alla possibilità, integrata con Facebook Marketplace, di visualizzare come apparirebbe in salotto un divano prima di acquistarlo. In buona sostanza, Meta sta provando a portare la generazione di immagini dentro i flussi di lavoro quotidiani delle persone e delle aziende, non solo dentro un’app dedicata.

    E posso confermare da esperienza diretta che Muse Image funziona su meta.ai anche dall’Italia. Contrariamente a quanto si potrebbe pensare, l’accesso di base al modello non è affatto bloccato: la limitazione geografica riguarda solo l’integrazione nelle Instagram Stories, per ora riservata agli Stati Uniti, e in parte WhatsApp.

    L’interfaccia si presenta con una domanda semplice, “A cosa stai pensando questa mattina?”, e tre modalità tra cui “Crea immagine”, accompagnata da una serie di preset con anteprima reale: “La mia foto”, “Foto pulita del prodotto”, “Poster di un film”, “Restauro foto”, “In 16-bit”.

    Al primo utilizzo compare anche un messaggio di benvenuto, “Creazione di immagini, migliorata. Più realismo, più dettagli, più controllo”, che invita a provare un preset o a descrivere direttamente un’idea.

    Muse Image, l'Intelligenza Artificiale di Meta entra nella creazione dei contenuti
    Muse Image, come funziona

    C’è un dettaglio che salta all’occhio più di ogni altro: da nessuna parte, in questa interfaccia, compare il nome Muse Image. Per chi la usa, resta semplicemente Meta AI, un po’ più capace di ieri. Ed è forse la conferma più chiara della tesi con cui abbiamo aperto: l’intelligenza artificiale generativa entra nei nostri strumenti quotidiani proprio perché non si fa notare.

    Restano poi alcuni dettagli pratici raccolti nelle prime ore dopo il lancio, da prendere con la dovuta cautela trattandosi di indicazioni ancora parziali. Oltre al prompt testuale, Muse Image permetterebbe di disegnare o scrivere a mano libera direttamente sulla foto per indicare cosa modificare.

    Il progetto, se ricordate anche voi, era conosciuto internamente con il nome in codice Mango. E l’abbonamento a pagamento necessario oltre la soglia gratuita è quello di Meta One, con limiti che variano da servizio a servizio e da Paese a Paese.

    Le IG Stories cambiano volto, con nuovi effetti

    Parallelamente al lancio di Muse Image, Instagram ha introdotto oltre trenta nuovi effetti per le Stories, tutti alimentati dal nuovo modello. Adam Mosseri, a capo di Instagram, li ha presentati lui stesso su Threads, citando effetti come Disposable (monouso) e Night Flash (flash di notte), che trasformano la luce delle fotografie, oppure Instagram Charms e Instagram Receipt, effetti personalizzati costruiti sul profilo di chi li usa.

    E, ha aggiunto Mosseri, chi vuole può anche crearsi un effetto su misura scrivendo semplicemente un prompt: è proprio questa la funzione che, a suo dire, è più curioso di vedere sperimentata dagli utenti.

    L’editor delle Stories si è aggiornato di conseguenza, mostrando un’anteprima di ogni effetto prima di applicarlo. È quindi una funzione che, negli Stati Uniti per ora, milioni di persone si troveranno semplicemente dentro l’app, senza dover cercare nulla.

    Il posizionamento competitivo: dietro OpenAI, avanti a Google

    Meta non si è sottratta al confronto diretto con i rivali. Sulla piattaforma Arena, che misura le preferenze umane tra modelli concorrenti, Muse Image occupa al momento il secondo posto nelle classifiche per generazione testo-immagine, editing di una singola immagine ed editing multi-immagine.

    Da benchmark interni diffusi dalla stessa azienda, il modello risulterebbe dietro a GPT Image 2 di OpenAI ma davanti a Nano Banana 2 di Google nei compiti di editing. Va detto, come sempre in questi casi, che si tratta di numeri forniti dall’azienda stessa: le classifiche Arena sono comunque un riferimento pubblico e verificabile, ma la lettura competitiva resta quella di Meta.

    Su Muse Video, ancora in anteprima e non disponibile al pubblico, Meta rivendica una performance competitiva su fedeltà visiva e aderenza al prompt, con audio nativo integrato fin da questa prima versione. Restano margini di miglioramento dichiarati su sincronizzazione audio-video e movimento fisico rapido. Sempre su Arena, il modello si posiziona al terzo posto per la generazione testo-video.

    Content Seal, la firma di Meta AI

    Ogni immagine generata con Muse Image nell’app Meta AI e su meta.ai porta con sé un segnale di provenienza invisibile, chiamato Content Seal, pensato per resistere a ritagli, compressioni, ridimensionamenti e persino screenshot.

    Meta ha annunciato anche uno strumento, ancora in anteprima, che permette di verificare se un’immagine porta questo tipo di filigrana, e ha promesso di estendere il sistema anche ai video. È una risposta, seppure parziale, a una domanda che si pone ogni volta che un’azienda mette nelle mani di milioni di persone uno strumento capace di generare immagini fotorealistiche: come distinguere cosa è stato creato da una IA.

    Il tag automatico sulle foto pubbliche, e la scelta del default

    C’è un aspetto, in questo lancio, che merita un chiarimento specifico, perché riguarda direttamente chi su Instagram ha un profilo pubblico. Muse Image permette di generare immagini a partire dal profilo di un altro utente semplicemente taggandolo con la chiocciola.

    E questa possibilità, per gli account pubblici, è attiva di default: non è l’utente a doverla attivare, ma eventualmente a doverla spegnere. Una pagina di supporto di Meta chiarisce inoltre che chi vede le proprie foto usate in questo modo non riceve alcuna notifica.

    Per disattivare la funzione bisogna entrare nel proprio profilo Instagram, aprire il menu in alto a destra, andare su “Condivisione e riutilizzo” e togliere la spunta a “Post” e “Reel” nella sezione che consente alle persone di usare i propri contenuti su Instagram e con le funzioni IA di Meta. Va specificato, per completezza, che disattivare l’opzione blocca solo le generazioni future, significa che le immagini già create restano.

    Non si tratta di una funzione nascosta o segreta, e Meta la presenta apertamente come un modo per creare contenuti “con gli amici” o per reimmaginare le proprie foto. Ma una cosa è offrire uno strumento di creazione condivisa, un’altra è farlo partendo da un’impostazione che richiede un’azione attiva per essere disattivata, invece che per essere attivata.

    In conclusione

    Muse Image arriva in un momento in cui la corsa alla generazione di immagini e video con l’IA è ormai affollata, tra OpenAI, Google e i tanti modelli, anche più piccoli, che si contendono lo stesso spazio.

    Ma quello che rende questo lancio diverso non è solo la qualità tecnica del modello, su cui peraltro Meta stessa ammette di non essere ancora prima. È la scala con cui viene distribuito: dentro Instagram, dentro WhatsApp, dentro Facebook Marketplace, cioè dentro le abitudini quotidiane di miliardi di persone, non in un’app a parte che bisogna scegliere di scaricare.

    Resta da vedere se lo stesso approccio, applicato anche al tag automatico e ai default di consenso, reggerà alla prova del tempo e dell’attenzione dei regolatori europei, abituati ormai a guardare con sospetto ogni impostazione che scarica sull’utente l’onere di proteggersi.

    Vedremo come andrà e intanto, se vi va, fatemi sapere se avete iniziato ad usarla e cosa ne pensate.

  • WhatsApp e gli username, ecco come funziona la prenotazione

    WhatsApp e gli username, ecco come funziona la prenotazione

    Annunciati da tempo, Meta ha rilasciato gli username su WhatsApp per usare l’app senza condividere il numero di telefono. La prenotazione è aperta anche in Italia, ma compare nell’app solo dopo una notifica dedicata.

    Meta annuncia gli username su WhatsApp e apre la prenotazione con mesi di anticipo sul lancio della funzione. La ragione è dichiarata nel comunicato stesso. Con oltre tre miliardi di persone sulla piattaforma, molti nomi finiranno per coincidere, e l’azienda vuole che ciascuno possa scegliere il proprio prima della corsa.

    Una funzione pensata per la tutela della privacy

    WhatsApp introduce gli username come una funzione importante per la tutela della privacy, pensata per consentire a chi non si conosce ancora di scriversi senza scambiarsi il numero di telefono.

    Il ragionamento fatto a Menlo Park parte proprio dal numero di telefono e dal suo valore.

    Infatti, un numero di telefono è personale ed è legato ormai a tante parti della vita di chi lo possiede. E a volte ci basta chattare, senza doverlo per forza condividere con altri. Vale per le persone che entrano nella nostra vita, un compagno di classe, un vicino, qualcuno conosciuto a un incontro tra amici.

    E vale per le conversazioni di gruppo, dove l’esempio scelto da Meta è la chat dei genitori della squadra di calcio dei propri figli, quando si vuole partecipare senza condividere il numero con sconosciuti. Un ragionamento questo che vale per tutti i gruppi a cui, spesso, si viene iscritto senza nemmeno una preventiva richiesta.

    WhatsApp e gli username, ecco come funziona la prenotazione
    WhatsApp e gli username, ecco come funziona la prenotazione

    La prenotazione arriva prima lancio ufficiale

    Da questa settimana, dunque, è possibile prenotare il proprio username, da usare poi più avanti nel corso dell’anno, quando Meta lancerà ufficialmente la funzione.

    La ragione della prenotazione anticipata è dichiarata proprio da Meta. Con oltre tre miliardi di persone su WhatsApp, molti nomi finiranno per coincidere, e l’azienda apre le prenotazioni in anticipo per dare a ciascuno la possibilità di scegliere lo username a cui tiene in modo particolare. Anche per preservare e consolidare la propria presenza digitale.

    Il percorso da seguire nell’app è: Impostazioni > Account > Nome utente, sull’ultima versione della stessa app.

    Per chi non sapesse cosa scegliere, c’è un generatore di username all’interno dell’app. E c’è un’opzione dedicata a creator, piccole imprese e organizzazioni che vogliono mantenere una presenza riconoscibile sui social, ovvero la possibilità di rivendicare su WhatsApp lo stesso username già usato su Instagram o Facebook. Quello a cui facevo riferimento prima per consolidare la propria presenza digitale anche sulle piattaforme.

    Nessuno elenco di username su WhatsApp

    Meta fa sapere anche cosa la nuova funzione non farà, ed è un passaggio importante su cui soffermarsi un attimo.

    E cioè che su WhatsApp non esisterà nessun elenco pubblico di username da sfogliare, e l’app non suggerirà profili di altre persone.

    Se vogliamo scrivere a qualcuno per la prima volta, dobbiamo già conoscere il suo username esatto, perché ce l’ha detto lui. È una scelta che protegge il senso stesso della funzione, lo username resta un dato che si condivide solo con chi si vuole davvero.

    A questo Meta aggiunge un secondo livello di protezione, opzionale, che chiama chiave dello username.

    In pratica, una volta attivata la chiave, gli altri utenti per scriverti dovranno conoscere non solo il tuo username, ma anche la chiave stessa.

    Username su WhatsApp
    Username su WhatsApp

    Si tratta quindi di un filtro in più che decide l’utente se attivare o meno.

    Il risultato finale, quando la funzione sarà davvero attiva, è che chi ti scrive per la prima volta vedrà il tuo username e non il tuo numero di telefono, a patto naturalmente che lo username sia attivato.

    Username su WhatsApp, non mancano le critiche

    Sotto il post di lancio di WhatsApp su X non sono mancate le critiche. In sintesi secondo molti utenti, quello degli username su WhatsApp sarebbe un grande schema di raccolta e aggregazione di dati, il cui obiettivo è spingere gli utenti a collegare gli account social tra WhatsApp e Instagram per migliorare la profilazione pubblicitaria, e quindi i ricavi di Meta.

    L’apertura anticipata della prenotazione, secondo questa lettura, sfrutta la FOMO dei consumatori per indurli ad accaparrarsi rapidamente il nome utente preferito.

    WhatsApp ha risposto in pubblico, sempre su X, dal suo account ufficiale.

    Secondo la piattaforma di messaggistica, il nome utente non ha nulla a che fare con la pubblicità e la funzione è completamente facoltativa. La maggior parte degli utenti sceglierà nomi unici, mentre l’opzione di rivendicare lo stesso nome già usato su Instagram o Facebook serve ad alcune aziende e persone che desiderano coerenza nel modo in cui si presentano sulle diverse app.

    WhatsApp ribadisce poi quanto già scritto nel comunicato, non ci sarà alcun elenco pubblico, non ci saranno suggerimenti, e per scrivere a qualcuno servirà conoscere il suo nome utente esatto, oltre alla chiave del nome utente se attivata. Vale a dire quello che è scritto anche qui in questo articolo.

    Il rilascio dello username su WhatsApp sarà graduale

    Sul rilascio Meta è esplicita. Gli username saranno distribuiti gradualmente nei prossimi mesi, con una notifica dentro WhatsApp quando saranno disponibili nel proprio paese.

    In buona sostanza, la prenotazione è già aperta per chi ha l’ultima versione dell’app, ma l’uso effettivo della funzione arriverà più avanti, e arriverà in maniera graduale, paese per paese.


    Alcuni passaggi per chiarire meglio:

    Cosa sono gli username di WhatsApp?
    Sono una funzione per la tutela della privacy, annunciata da Meta il 29 giugno 2026, che permette a due persone di scriversi su WhatsApp senza doversi scambiare il numero di telefono.

    Come si prenota uno username su WhatsApp?
    Sull’ultima versione dell’app, seguendo il percorso Impostazioni > Account > Nome utente. Per chi non sa cosa scegliere, WhatsApp mette a disposizione un generatore di username già presente nell’app.

    Perché Meta apre la prenotazione prima del lancio della funzione?
    Perché su WhatsApp ci sono oltre tre miliardi di persone, e molti nomi finiranno per coincidere. La prenotazione anticipata serve a dare a ciascuno la possibilità di scegliere lo username a cui tiene davvero, prima che lo prenda qualcun altro.

    Quando partirà la funzione vera e propria?
    Più avanti nel corso del 2026. Meta apre la prenotazione da questa settimana, ma l’uso effettivo della funzione arriverà nei mesi successivi.

    La funzione è già disponibile in Italia?
    Meta dichiara che gli username saranno distribuiti gradualmente nei prossimi mesi, e che gli utenti riceveranno una notifica dentro WhatsApp quando la funzione sarà disponibile nel proprio Paese.

    Cos’è la chiave del nome utente di WhatsApp?
    È un secondo livello di protezione, opzionale, che si affianca allo username. Se la attivi, chi vuole scriverti deve conoscere non solo il tuo username ma anche questa chiave. Funziona come un filtro in più, che decidi tu se mettere o no.

    Esiste un elenco pubblico per cercare gli username?
    No. Meta scrive nel comunicato che non ci sarà nessun elenco pubblico da sfogliare, e che WhatsApp non suggerirà profili di altre persone. Per scrivere a qualcuno la prima volta, bisogna già conoscere il suo username esatto.

    Con gli username il numero di telefono resta visibile?
    Quando la funzione sarà attiva, chi ti scrive per la prima volta vedrà il tuo username e non il tuo numero di telefono, a condizione che tu abbia attivato lo username sul tuo profilo.

    Creator e aziende possono mantenere lo stesso username di Instagram?
    Sì. Meta riserva un’opzione dedicata a creator, piccole imprese e organizzazioni, per rivendicare su WhatsApp lo stesso username già usato su Instagram o Facebook.