La quotazione di Anthropic entra in una fase nuova. Il prospetto depositato alla SEC chiarisce gli 80,7 miliardi di perdite, la crescita dei ricavi e gli impegni infrastrutturali. Ma prezzo e tempi dell’IPO restano aperti.
Il prospetto di Anthropic è finalmente pubblico. Fino a pochi giorni fa i numeri arrivavano dalle anticipazioni giornalistiche di una documentazione riservata. Adesso abbiamo un documento depositato alla Securities and Exchange Commission, con bilanci, condizioni dell’offerta e una lunga descrizione dei rischi.
Proprio qualche giorno fa, qui su InTime Blog, analizzavo i numeri di una quotazione senza precedenti, partendo dagli 80,7 miliardi di dollari di perdita netta e dagli impegni infrastrutturali che potrebbero raggiungere centinaia di miliardi. Chiudevo con una considerazione molto concreta: il quadro sarebbe diventato più comprensibile quando Anthropic avesse pubblicato il prospetto. E quel documento è arrivato oggi, 26 ottobre 2026.
Ma pubblicare un prospetto non significa essere già quotati. Anthropic ha presentato il Form S-1 per offrire azioni ordinarie di classe A e ha indicato il Nasdaq come mercato di destinazione, con il simbolo ANT.
Mancano ancora il numero di azioni da collocare e la fascia di prezzo. La registrazione non è ancora efficace. Si tratta di precisazioni necessarie, perché distinguono un progetto ufficialmente avviato da un’operazione già conclusa.
Il prospetto chiarisce l’aspetto dei ricavi di Anthropic
Il primo dato riguarda i ricavi. Nei sei mesi chiusi il 30 giugno 2026 Anthropic ha registrato 16,286 miliardi di dollari, contro 1,163 miliardi nello stesso periodo del 2025. È un aumento di circa quattordici volte. Nel 2025, considerando l’intero esercizio, il fatturato era stato di circa 4,6 miliardi.
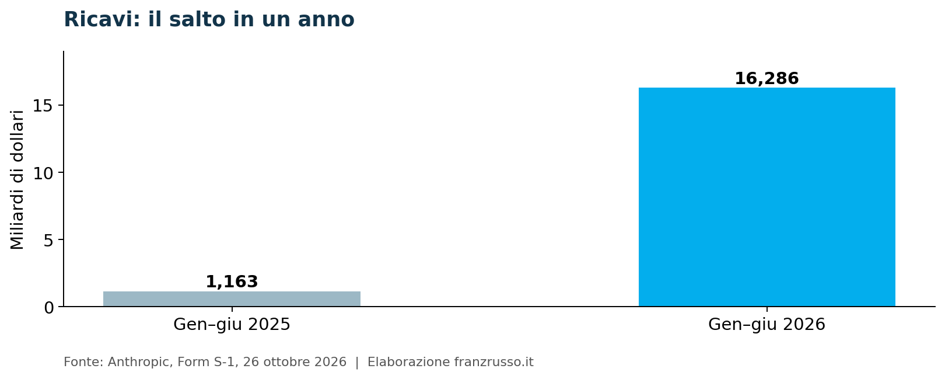
Un aumento di questa portata racconta la velocità con cui l’azienda ha ampliato il proprio mercato. Non basta però, da solo, per stabilire quanto sia redditizia. Il prospetto mostra infatti che, accanto alla crescita delle entrate, continuano a esserci spese considerevoli per il funzionamento dei modelli, lo sviluppo tecnologico e le infrastrutture.
C’è poi il secondo dato, forse il più utile per leggere la situazione: la perdita operativa del primo semestre si è ridotta da 2,135 miliardi di dollari nel 2025 a 693 milioni nel 2026. Nel solo secondo trimestre del 2026 il risultato operativo è stato positivo per 974 milioni, mentre il primo trimestre si era chiuso con una perdita operativa di circa 1,667 miliardi.
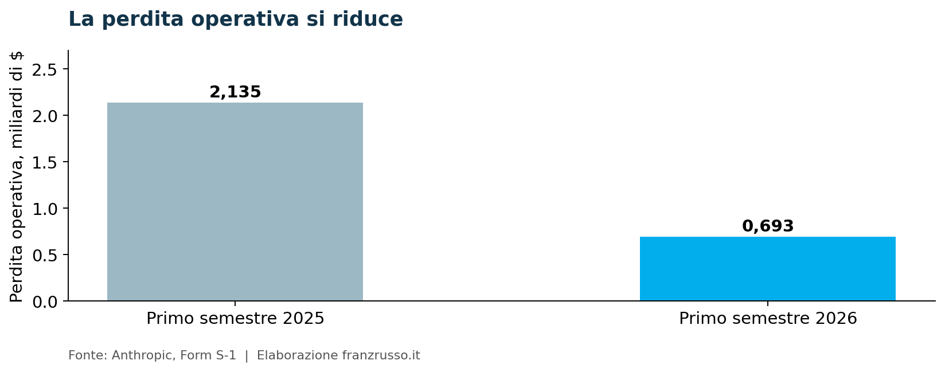
Questo non autorizza a dire che Anthropic sia diventata stabilmente redditizia. Il semestre rimane in perdita operativa e il risultato del singolo trimestre non garantisce quello dei successivi. Ci permette, però, di distinguere finalmente l’andamento dell’attività dalla perdita netta complessiva che aveva attirato tanta attenzione.
Perché gli 80,7 miliardi di perdita non sono tutti costi operativi
Nel primo semestre Anthropic ha registrato una perdita netta di 80,748 miliardi di dollari. La cifra è confermata anche dalla documentazione ufficiale.
Il prospetto permette anche di capire meglio da dove arriva: 72,388 miliardi dipendono dalla variazione del valore contabile di obbligazioni convertibili, passività derivate e accordi che danno diritto a ricevere azioni in futuro, indicati come SAFE.
Per spiegare questo passaggio senza entrare troppo nei tecnicismi, conviene partire dal funzionamento di questi strumenti. Un investitore finanzia la società attraverso un contratto che potrà essere convertito in capitale azionario secondo determinate condizioni. Se il valore attribuito a quello strumento cambia e le regole contabili ne richiedono la valutazione al valore corrente, la differenza può essere registrata come onere nel conto economico. Anche senza un esborso di denaro corrispondente in quel momento.
Nel caso di Anthropic, dunque, i 72,388 miliardi non equivalgono a pagamenti per stipendi, chip o centri dati. Questo non significa che gli strumenti finanziari siano privi di conseguenze: la loro conversione e i diritti degli investitori dipendono dai contratti. Significa che la perdita netta non può essere utilizzata come sinonimo della spesa sostenuta per l’attività.
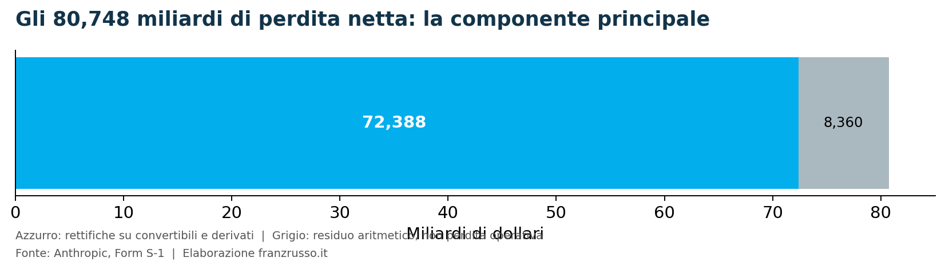
Il conto economico registra anche 8,757 miliardi di altri oneri netti e 1,111 miliardi di interessi attivi, oltre alle altre voci necessarie per arrivare al risultato finale. Ecco perché sottrarre semplicemente 72,388 miliardi dalla perdita netta non restituisce la perdita operativa.
La crescita di Anthropic non cancella gli impegni per le infrastrutture
Nel precedente articolo il capitolo forse più importante riguardava la capacità di calcolo. Anthropic deve assicurarsi chip, servizi cloud e disponibilità di infrastrutture per sviluppare e distribuire i propri modelli. Le anticipazioni giornalistiche avevano parlato di impegni per oltre 500 miliardi e di uno scenario potenziale fino a 750 miliardi, comprendendo intese ancora in trattativa.
Il Form S-1 consente adesso di conoscere meglio la natura e la durata di alcuni di questi accordi, anche se l’importo complessivo degli impegni infrastrutturali non è ancora indicato nella versione pubblica del prospetto.
La documentazione riporta almeno 114,5 miliardi di dollari con Google Cloud, per un accordo che si estende fino al luglio 2033, almeno 110 miliardi con Amazon Web Services fino all’aprile 2036 e almeno 44,9 miliardi con Microsoft Azure fino al maggio 2033. A questi si aggiungono circa 161,2 miliardi di leasing di apparecchiature legati a Broadcom.
Si tratta di impegni distribuiti su più anni, con condizioni contrattuali differenti. Non corrispondono tutti a debiti già erogati e non possono essere sommati automaticamente alle stime complessive riportate nelle settimane precedenti.
La cifra di almeno 518 miliardi di dollari nell’arco di un decennio, per esempio, era stata anticipata da Reuters sulla base del prospetto riservato, mentre l’ipotesi di arrivare a 750 miliardi comprendeva anche ulteriori accordi in trattativa.
Ora, la realtà dei fatti ci dice che alcuni fornitori di servizi di calcolo possono essere anche finanziatori o investitori della società. Ed è questo il ruolo di Amazon e Google, che figurano sia tra i grandi partner commerciali sia tra gli investitori di Anthropic. È una relazione da descrivere nella sua interezza, senza attribuirle automaticamente una valutazione positiva o negativa.
La IPO di Anthropic pone anche la questione del controllo societario
La quotazione porta con sé una domanda che riguarda tutte le grandi aziende tecnologiche: che cosa accadrà al controllo societario una volta che le azioni saranno accessibili al pubblico? La documentazione descrive una struttura nella quale i sette cofondatori, riuniti in Founder LLC, conserverebbero il 50,1% del potere di voto sulle questioni generalmente sottoposte agli azionisti.
Accanto a questa struttura compare il Long-Term Benefit Trust, al quale sono attribuiti poteri di nomina e revoca di amministratori attraverso le azioni di classe T. Anthropic è organizzata come società di beneficio pubblico, una forma giuridica che include finalità ulteriori rispetto al solo profitto degli azionisti. Va detto, però, che questa definizione non sostituisce la lettura dei poteri concretamente assegnati agli organi societari.
Per intenderci meglio, la distinzione è semplice: possedere azioni e controllare le decisioni non sono necessariamente la stessa cosa. La struttura dei diritti di voto serve proprio a capire come questi due aspetti saranno distribuiti dopo l’eventuale ingresso in Borsa.
Il prospetto è pubblico, ma prezzo e data dell’IPO restano da definire
Il comunicato pubblicato da Anthropic conferma che il prezzo indicativo e il numero di azioni non sono ancora stati definiti.
Goldman Sachs e Morgan Stanley guidano il gruppo di banche incaricato di organizzare il collocamento delle azioni. Goldman Sachs ricopre il ruolo principale nel coordinamento dell’offerta, mentre Morgan Stanley è indicata anche come agente di stabilizzazione, con compiti legati alla fase iniziale delle negoziazioni. Entrambe sono inoltre indicate da Anthropic come riferimenti per richiedere il prospetto preliminare.
Non c’è dunque, nel documento, un valore ufficiale dell’azienda pari a 1.500, 1.800 o 2.000 miliardi di dollari. Queste cifre appartengono alle valutazioni riportate dalla stampa nelle settimane precedenti.
Allo stesso modo, le date ipotizzate per novembre restano un calendario possibile e non un impegno definitivo. L’offerta potrà procedere soltanto secondo la disciplina applicabile e quando il documento di registrazione sarà efficace. Il prospetto pubblico rende l’operazione più concreta, ma non anticipa l’esito del collocamento.
Rispetto a quanto raccontato qualche giorno fa, il cambiamento è dunque sostanziale: le grandezze che apparivano quasi incompatibili possono ora essere esaminate nelle loro componenti.
Ricavi in forte crescita, perdita operativa in riduzione, perdita netta dominata da rettifiche contabili e obblighi infrastrutturali pluriennali sono informazioni diverse, tutte necessarie per comprendere la società.
Resta il passaggio che spetta al mercato: valutare l’azienda sulla base dei documenti pubblici, delle condizioni effettive dell’offerta e dei rischi dichiarati.