
Una nuova bozza del prospetto che riguarda Anthropic racconta un’azienda che nei primi sei mesi del 2026 avrebbe generato 16,3 miliardi di dollari di ricavi e registrato una perdita netta di 80,7 miliardi. Ma il dato che spiega meglio la corsa per Wall Street è un altro: gli impegni per il calcolo e le infrastrutture potrebbero arrivare a 750 miliardi di dollari.
La notizia di oggi sulla possibile IPO di Anthropic riguarda due cifre che, lette senza contesto, sembrano quasi incompatibili, a prima vista. Da una parte ci sono 16,3 miliardi di dollari di ricavi nel primo semestre del 2026, contro 1,1 miliardi nello stesso periodo del 2025. Dall’altra c’è una perdita netta di 80,7 miliardi.
A dirlo sono i numeri che compaiono in una bozza del prospetto S-1 visionata dal Wall Street Journal e ripresa da diverse testate. Anche se il documento completo non è ancora pubblico.
Sono numeri che meritano di essere osservati con attenzione.
E allora, degli 80,7 miliardi di perdita, circa 72 deriverebbero da rettifiche contabili non monetarie legate a obbligazioni convertibili e ad altri strumenti usati per finanziare la società. Con questo si intende che non corrispondono quindi a 72 miliardi usciti dalla cassa per pagare server, chip o stipendi. Restano però costi operativi e infrastrutturali molto elevati, insieme a impegni futuri che possono vincolare Anthropic per anni.
Qui si trova il tema centrale che riguarda la quotazione della società di Dario Amodei. Anthropic non sta semplicemente cercando una valutazione più alta. Sta cercando un mercato abbastanza grande da sostenere la crescita di un’impresa che ha già superato le dimensioni tipiche del capitale privato.
È la spiegazione raccolta oggi da Axios tra gli investitori: con il costo del debito privato in aumento e impegni di spesa a dodici cifre, i mercati pubblici offrono un bacino di capitale più ampio.
Per inciso, se volessimo fare un paragone ribaltato, l’azienda guidata da Amodei realizzerebbe una perdita che corrisponde ai ricavi di LVMH nel 2025, 80,8 miliardi cifra quasi analoga; oppure ai ricavi di UPS (88,7 miliardi di dollari) o ai ricavi di Boeing (89,5 miliardi di dollari). E se vogliamo fare qualche esempio italiano, la perdita di Anthropic corrisponde, più o meno, ai ricavi del 2025 di ENI (82,15 miliardi di euro, ossia circa 92 miliardi di dollari).
La perdita di Anthropic da 80 miliardi di dollari
Ovviamente, come succede spesso in questi casi, il titolo più appariscente è quello della perdita netta. Ma il confronto utile non è tra 80,7 miliardi di perdita e 16,3 miliardi di ricavi come se entrambe le cifre misurassero l’attività corrente nello stesso modo.
La prima incorpora un effetto contabile eccezionale collegato all’aumento di valore degli strumenti convertibili emessi nei round di finanziamento. Più cresce la valutazione della società, più può aumentare il valore della passività da contabilizzare prima della conversione in azioni.
Lo stesso meccanismo era già visibile nei dati del 2025. Reuters, dopo aver esaminato il prospetto riservato, ha riportato una perdita netta di 42 miliardi di dollari, di cui circa 34 legati a rettifiche di passività connesse alle precedenti raccolte di capitale. Escludendo quelle poste, la perdita operativa del 2025 era comunque di 8,06 miliardi, contro 2,98 miliardi nel 2024. I ricavi erano saliti di dodici volte, fino a quasi 4,6 miliardi.
Questa distinzione ovviamente non rendere irrilevante la perdita netta. Ma ci aiuta a capire però perché non può essere letta come una misura diretta del denaro bruciato. Il prospetto pubblico dovrà mostrare con chiarezza il conto economico, il rendiconto finanziario e la riconciliazione delle misure rettificate presentate agli investitori.
I ricavi Anthropic quasi quadruplicati in nove mesi
I dati comunicati agli investitori indicano 4,7 miliardi di ricavi nel primo trimestre, 11,6 miliardi nel secondo e 16,8 miliardi nel terzo. Il totale dei primi due trimestri coincide con i 16,3 miliardi riportati nella bozza dell’S-1. Nel terzo trimestre la crescita sarebbe stata del 45% rispetto al periodo precedente, dopo un aumento molto più rapido tra il primo e il secondo trimestre.
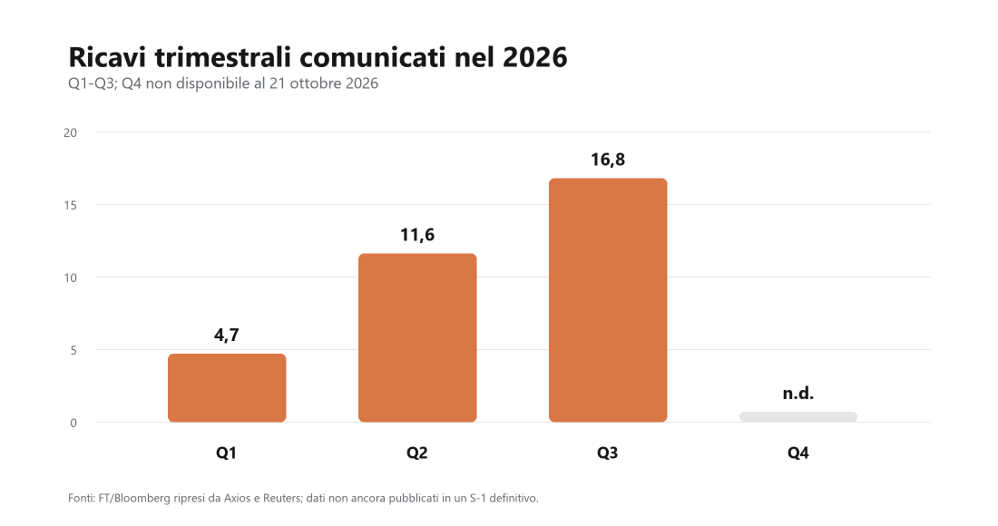
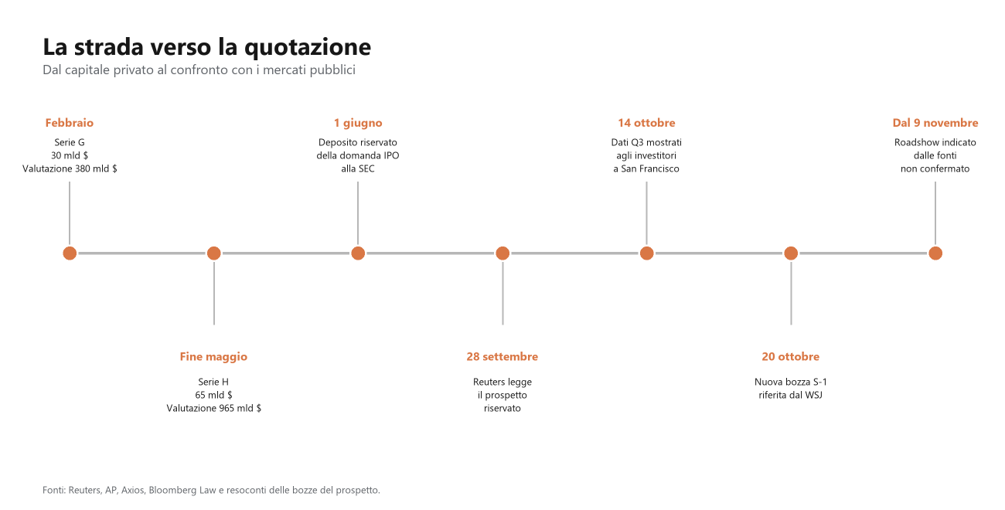
Il 14 ottobre Anthropic ha presentato questi risultati a un gruppo di investitori nella sede di San Francisco. La società avrebbe dichiarato un free cash flow positivo e una redditività positiva su base rettificata nel trimestre. Mancano però due dettagli decisivi: non è reso pubblico come Anthropic definisca quella redditività e non è stato chiarito se i 16,8 miliardi siano ricavi lordi o netti. Fino alla pubblicazione dell’S-1, questi dati restano informazioni riferite da fonti presenti all’incontro, non bilanci pubblici sottoposti al controllo del mercato.
Nei primi sei mesi del 2026 Anthropic avrebbe speso quasi 9 miliardi di dollari per capacità di calcolo e infrastrutture. Una cifra più alta dei 7,33 miliardi spesi in tutto il 2025 per le stesse voci. La società avrebbe già assunto circa 450 miliardi di dollari di impegni per servizi cloud non cancellabili nel prossimo decennio, compresi circa 111 miliardi con Google Cloud, 110 con Amazon Web Services e 31 con Microsoft.
La spesa enorme di 750 miliardi di dollari
La nuova bozza alza ulteriormente l’ordine di grandezza. Anthropic indica che la spesa per ottenere altra capacità potrebbe raggiungere 750 miliardi di dollari nei prossimi anni, includendo accordi ancora in negoziazione. Secondo Axios, oltre 600 miliardi riguarderebbero costi infrastrutturali futuri già individuati e altri 150 miliardi le trattative in corso.
Questi contratti servono a garantire l’accesso a chip, data center ed energia. Allo stesso tempo riducono la flessibilità finanziaria. Il rapporto visto da Reuters il mese scorso indicava che circa l’80% dei 518 miliardi allora descritti era non cancellabile o dovuto indipendentemente dalla capacità effettivamente usata. La bozza più recente segnala anche che gli hyperscaler non avrebbero offerto tutta la capacità richiesta, spingendo Anthropic verso operatori di data center terzi con una storia operativa più recente.
La quotazione che diventa necessaria
Anthropic ha raccolto 30 miliardi di dollari a febbraio, raggiungendo una valutazione di 380 miliardi, e altri 65 miliardi a fine maggio, quando la valutazione è salita a 965 miliardi. Il 1° giugno ha confermato di avere presentato alla Securities and Exchange Commission una domanda riservata per una IPO.
Una procedura riservata consente alla società e alla SEC di lavorare sul prospetto senza rendere subito pubbliche le informazioni sensibili. Ma prima del roadshow la documentazione dovrà emergere. Le regole della SEC prevedono che il prospetto e le bozze inviate in via riservata vengano depositati pubblicamente almeno quindici giorni prima del roadshow, oppure almeno quindici giorni prima dell’efficacia della registrazione se il roadshow non è previsto.
È in quel momento che sarà possibile verificare i numeri oggi disponibili soltanto attraverso Reuters, Wall Street Journal, Financial Times, Bloomberg e le testate che ne hanno ripreso i resoconti. Fino ad allora, una valutazione di 2.000 miliardi resta un obiettivo attribuito alle fonti vicine all’operazione, ma non ancora il valore stabilito dal mercato.
Le indiscrezioni collocano la valutazione attesa tra 1.800 e 2.000 miliardi di dollari, con Reuters che ha riferito un obiettivo superiore a 2.000 miliardi. Sarebbe più del doppio dei 965 miliardi attribuiti alla società nel round di maggio. Il confronto con i ricavi del 2025 produce un multiplo enorme; il confronto con i ricavi annualizzati del 2026 è meno estremo, ma dipende dalla tenuta di una crescita che nel terzo trimestre ha già rallentato rispetto al secondo.
C’è poi il rischio legato alla dipendenza da pochi grandi clienti. Secondo la bozza del prospetto esaminata dal Wall Street Journal, circa il 20% dei ricavi realizzati da Anthropic nel primo semestre proveniva da appena due clienti. La società avrebbe inoltre avvertito che, anche in futuro, una parte significativa delle entrate potrebbe continuare a dipendere da un numero ristretto di aziende.
Il problema è che molti clienti importanti potrebbero non essere legati ad Anthropic da contratti di lunga durata e potrebbero quindi ridurre la spesa o cambiare fornitore. Anthropic, al contrario, ha assunto impegni pluriennali, in larga parte non cancellabili, per acquistare servizi cloud e capacità di calcolo. Se uno dei suoi maggiori clienti dovesse ridurre gli acquisti, la società perderebbe una quota rilevante dei ricavi, ma continuerebbe a sostenere gran parte dei costi già concordati.
Come riportato anche qui su InTime Blog, Anthropic ha annunciato nei giorni scorsi l’Anthropic Public Benefit Fund. Con l’approvazione degli azionisti, il fondo riceverà il 5% delle azioni della società. Il consiglio potrà aggiungere un ulteriore 2% ogni volta che il valore dell’azienda crescerà del 50% oltre una soglia che non è stata ancora resa pubblica.
Il valore potenziale è legato alla valutazione dell’IPO. Se la società valesse 2.000 miliardi, il 5% corrisponderebbe teoricamente a 100 miliardi.
Le date per la quotazione di Anthropic
Le date sono cambiate più volte. A settembre si parlava di un debutto in ottobre. Il 1° ottobre Bloomberg ha riferito che il marketing formale potrebbe iniziare nella settimana del 9 novembre, con l’obiettivo di iniziare le negoziazioni prima del Ringraziamento del 26 novembre. Reuters aveva indicato come più probabile un debutto dopo le elezioni di metà mandato. Axios, oggi, conferma l’attesa per una quotazione prima del Ringraziamento, ma ricorda che i tempi sono già slittati.
La sequenza prevista è quindi leggibile, ma non definitiva: pubblicazione dell’S-1, roadshow con gli investitori, definizione della forchetta di prezzo, collocamento e primo giorno di negoziazione. Mancano ancora il prospetto pubblico, il numero di azioni, il prezzo indicativo e la valutazione finale. La domanda riservata dà ad Anthropic la possibilità di quotarsi, ma non la obbliga a farlo in una data precisa.
Anthropic arriva alla possibile quotazione con una crescita dei ricavi che non ha precedenti nella sua breve storia e con un fabbisogno di capitale della stessa scala. È questo il motivo per cui l’IPO viene descritta come inevitabile dagli investitori citati da Axios: il capitale privato ha sostenuto l’espansione fino a una valutazione di 965 miliardi, ma gli impegni infrastrutturali prospettati superano le dimensioni dei round già chiusi.
La Borsa dovrà valutare insieme elementi molto diversi: la velocità con cui crescono i ricavi, la qualità di quei ricavi, la concentrazione dei clienti, i costi per addestrare e far funzionare i modelli, gli obblighi contrattuali e i rischi legati alla sicurezza della IA. Il prospetto dedica circa 80 delle 261 pagine principali ai fattori di rischio. La bozza più recente aggiunge che i danni di un grave incidente legato alla IA potrebbero superare la copertura assicurativa disponibile.
Al 21 ottobre, quindi, la quotazione di Anthropic resta ancora un progetto in costruzione. La valutazione da 2.000 miliardi di dollari di cui si parla non è un risultato già raggiunto, ma l’obiettivo attorno al quale la società e le banche stanno preparando quella che potrebbe diventare una delle più grandi operazioni di Borsa mai realizzate.
Anthropic arriva a questo appuntamento con ricavi cresciuti a una velocità eccezionale, ma anche con la necessità di finanziare impegni enormi per i servizi cloud, i centri dati e la potenza di calcolo indispensabile allo sviluppo dei suoi modelli.
È questo l’equilibrio sul quale si regge l’intera operazione: convincere gli investitori che la crescita possa continuare abbastanza a lungo da sostenere costi destinati ad accompagnare la società per molti anni.
Finora abbiamo potuto conoscere soltanto le cifre presentate agli investitori e quelle contenute nelle bozze riservate esaminate dai giornali. Il quadro diventerà davvero più chiaro quando Anthropic renderà pubblico il prospetto per la quotazione, permettendo di leggere i conti completi, capire quali costi siano stati esclusi dai risultati rettificati e valutare su basi più solide la distanza tra le ambizioni della società e le risorse necessarie per realizzarle.

Lascia un commento
Devi essere connesso per inviare un commento.