Tag: wall street

  • Anthropic verso Wall Street, numeri di una quotazione senza precedenti

    Anthropic verso Wall Street, numeri di una quotazione senza precedenti

    Una nuova bozza del prospetto che riguarda Anthropic racconta un’azienda che nei primi sei mesi del 2026 avrebbe generato 16,3 miliardi di dollari di ricavi e registrato una perdita netta di 80,7 miliardi. Ma il dato che spiega meglio la corsa per Wall Street è un altro: gli impegni per il calcolo e le infrastrutture potrebbero arrivare a 750 miliardi di dollari.

    La notizia di oggi sulla possibile IPO di Anthropic riguarda due cifre che, lette senza contesto, sembrano quasi incompatibili, a prima vista. Da una parte ci sono 16,3 miliardi di dollari di ricavi nel primo semestre del 2026, contro 1,1 miliardi nello stesso periodo del 2025. Dall’altra c’è una perdita netta di 80,7 miliardi.

    A dirlo sono i numeri che compaiono in una bozza del prospetto S-1 visionata dal Wall Street Journal e ripresa da diverse testate. Anche se il documento completo non è ancora pubblico.

    Sono numeri che meritano di essere osservati con attenzione.

    E allora, degli 80,7 miliardi di perdita, circa 72 deriverebbero da rettifiche contabili non monetarie legate a obbligazioni convertibili e ad altri strumenti usati per finanziare la società. Con questo si intende che non corrispondono quindi a 72 miliardi usciti dalla cassa per pagare server, chip o stipendi. Restano però costi operativi e infrastrutturali molto elevati, insieme a impegni futuri che possono vincolare Anthropic per anni.

    Qui si trova il tema centrale che riguarda la quotazione della società di Dario Amodei. Anthropic non sta semplicemente cercando una valutazione più alta. Sta cercando un mercato abbastanza grande da sostenere la crescita di un’impresa che ha già superato le dimensioni tipiche del capitale privato.

    È la spiegazione raccolta oggi da Axios tra gli investitori: con il costo del debito privato in aumento e impegni di spesa a dodici cifre, i mercati pubblici offrono un bacino di capitale più ampio.

    Per inciso, se volessimo fare un paragone ribaltato, l’azienda guidata da Amodei realizzerebbe una perdita che corrisponde ai ricavi di LVMH nel 2025, 80,8 miliardi cifra quasi analoga; oppure ai ricavi di UPS (88,7 miliardi di dollari) o ai ricavi di Boeing (89,5 miliardi di dollari). E se vogliamo fare qualche esempio italiano, la perdita di Anthropic corrisponde, più o meno, ai ricavi del 2025 di ENI (82,15 miliardi di euro, ossia circa 92 miliardi di dollari).
    Anthropic verso Wall Street, numeri di una quotazione senza precedenti
    Anthropic verso Wall Street, numeri di una quotazione senza precedenti

    La perdita di Anthropic da 80 miliardi di dollari

    Ovviamente, come succede spesso in questi casi, il titolo più appariscente è quello della perdita netta. Ma il confronto utile non è tra 80,7 miliardi di perdita e 16,3 miliardi di ricavi come se entrambe le cifre misurassero l’attività corrente nello stesso modo.

    La prima incorpora un effetto contabile eccezionale collegato all’aumento di valore degli strumenti convertibili emessi nei round di finanziamento. Più cresce la valutazione della società, più può aumentare il valore della passività da contabilizzare prima della conversione in azioni.

    Lo stesso meccanismo era già visibile nei dati del 2025. Reuters, dopo aver esaminato il prospetto riservato, ha riportato una perdita netta di 42 miliardi di dollari, di cui circa 34 legati a rettifiche di passività connesse alle precedenti raccolte di capitale. Escludendo quelle poste, la perdita operativa del 2025 era comunque di 8,06 miliardi, contro 2,98 miliardi nel 2024. I ricavi erano saliti di dodici volte, fino a quasi 4,6 miliardi.

    Questa distinzione ovviamente non rendere irrilevante la perdita netta. Ma ci aiuta a capire però perché non può essere letta come una misura diretta del denaro bruciato. Il prospetto pubblico dovrà mostrare con chiarezza il conto economico, il rendiconto finanziario e la riconciliazione delle misure rettificate presentate agli investitori.

    I ricavi Anthropic quasi quadruplicati in nove mesi

    I dati comunicati agli investitori indicano 4,7 miliardi di ricavi nel primo trimestre, 11,6 miliardi nel secondo e 16,8 miliardi nel terzo. Il totale dei primi due trimestri coincide con i 16,3 miliardi riportati nella bozza dell’S-1. Nel terzo trimestre la crescita sarebbe stata del 45% rispetto al periodo precedente, dopo un aumento molto più rapido tra il primo e il secondo trimestre.
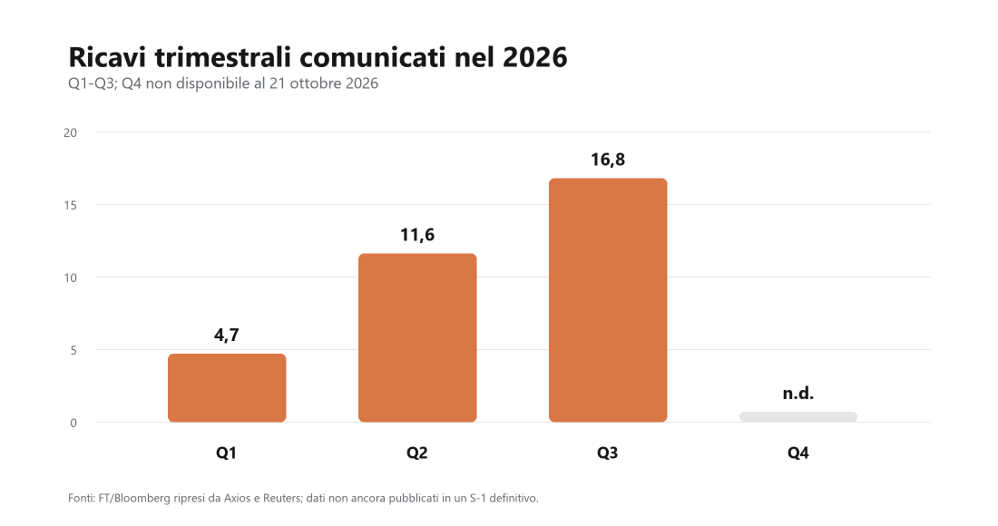
    I valori sono quelli riportati dalla stampa sulla base di dati mostrati agli investitori e di bozze del prospetto. Il Q4 non è disponibile.
    I valori sono quelli riportati dalla stampa sulla base di dati mostrati agli investitori e di bozze del prospetto

    Il 14 ottobre Anthropic ha presentato questi risultati a un gruppo di investitori nella sede di San Francisco. La società avrebbe dichiarato un free cash flow positivo e una redditività positiva su base rettificata nel trimestre. Mancano però due dettagli decisivi: non è reso pubblico come Anthropic definisca quella redditività e non è stato chiarito se i 16,8 miliardi siano ricavi lordi o netti. Fino alla pubblicazione dell’S-1, questi dati restano informazioni riferite da fonti presenti all’incontro, non bilanci pubblici sottoposti al controllo del mercato.

    Nei primi sei mesi del 2026 Anthropic avrebbe speso quasi 9 miliardi di dollari per capacità di calcolo e infrastrutture. Una cifra più alta dei 7,33 miliardi spesi in tutto il 2025 per le stesse voci. La società avrebbe già assunto circa 450 miliardi di dollari di impegni per servizi cloud non cancellabili nel prossimo decennio, compresi circa 111 miliardi con Google Cloud, 110 con Amazon Web Services e 31 con Microsoft.

    La spesa enorme di 750 miliardi di dollari

    La nuova bozza alza ulteriormente l’ordine di grandezza. Anthropic indica che la spesa per ottenere altra capacità potrebbe raggiungere 750 miliardi di dollari nei prossimi anni, includendo accordi ancora in negoziazione. Secondo Axios, oltre 600 miliardi riguarderebbero costi infrastrutturali futuri già individuati e altri 150 miliardi le trattative in corso.

    Questi contratti servono a garantire l’accesso a chip, data center ed energia. Allo stesso tempo riducono la flessibilità finanziaria. Il rapporto visto da Reuters il mese scorso indicava che circa l’80% dei 518 miliardi allora descritti era non cancellabile o dovuto indipendentemente dalla capacità effettivamente usata. La bozza più recente segnala anche che gli hyperscaler non avrebbero offerto tutta la capacità richiesta, spingendo Anthropic verso operatori di data center terzi con una storia operativa più recente.

    La quotazione che diventa necessaria

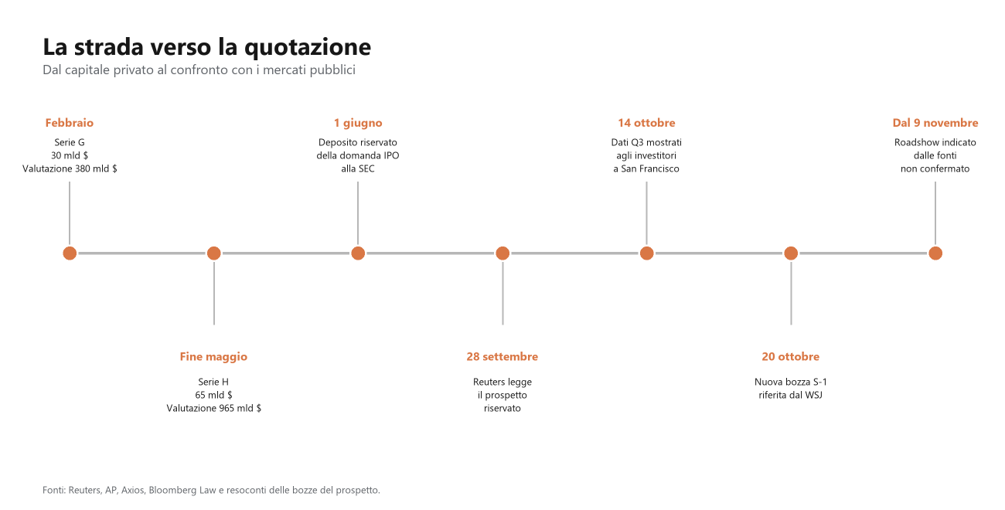
    Anthropic ha raccolto 30 miliardi di dollari a febbraio, raggiungendo una valutazione di 380 miliardi, e altri 65 miliardi a fine maggio, quando la valutazione è salita a 965 miliardi. Il 1° giugno ha confermato di avere presentato alla Securities and Exchange Commission una domanda riservata per una IPO.

    Una procedura riservata consente alla società e alla SEC di lavorare sul prospetto senza rendere subito pubbliche le informazioni sensibili. Ma prima del roadshow la documentazione dovrà emergere. Le regole della SEC prevedono che il prospetto e le bozze inviate in via riservata vengano depositati pubblicamente almeno quindici giorni prima del roadshow, oppure almeno quindici giorni prima dell’efficacia della registrazione se il roadshow non è previsto.

    È in quel momento che sarà possibile verificare i numeri oggi disponibili soltanto attraverso Reuters, Wall Street Journal, Financial Times, Bloomberg e le testate che ne hanno ripreso i resoconti. Fino ad allora, una valutazione di 2.000 miliardi resta un obiettivo attribuito alle fonti vicine all’operazione, ma non ancora il valore stabilito dal mercato.
    Anthropic IPO roadshow
    La data del roadshow e quella del debutto non sono definitive. Dipendono dalla revisione SEC, dalle condizioni di mercato e dalle decisioni della società.

    Le indiscrezioni collocano la valutazione attesa tra 1.800 e 2.000 miliardi di dollari, con Reuters che ha riferito un obiettivo superiore a 2.000 miliardi. Sarebbe più del doppio dei 965 miliardi attribuiti alla società nel round di maggio. Il confronto con i ricavi del 2025 produce un multiplo enorme; il confronto con i ricavi annualizzati del 2026 è meno estremo, ma dipende dalla tenuta di una crescita che nel terzo trimestre ha già rallentato rispetto al secondo.

    C’è poi il rischio legato alla dipendenza da pochi grandi clienti. Secondo la bozza del prospetto esaminata dal Wall Street Journal, circa il 20% dei ricavi realizzati da Anthropic nel primo semestre proveniva da appena due clienti. La società avrebbe inoltre avvertito che, anche in futuro, una parte significativa delle entrate potrebbe continuare a dipendere da un numero ristretto di aziende.

    Il problema è che molti clienti importanti potrebbero non essere legati ad Anthropic da contratti di lunga durata e potrebbero quindi ridurre la spesa o cambiare fornitore. Anthropic, al contrario, ha assunto impegni pluriennali, in larga parte non cancellabili, per acquistare servizi cloud e capacità di calcolo. Se uno dei suoi maggiori clienti dovesse ridurre gli acquisti, la società perderebbe una quota rilevante dei ricavi, ma continuerebbe a sostenere gran parte dei costi già concordati.

    Come riportato anche qui su InTime Blog, Anthropic ha annunciato nei giorni scorsi l’Anthropic Public Benefit Fund. Con l’approvazione degli azionisti, il fondo riceverà il 5% delle azioni della società. Il consiglio potrà aggiungere un ulteriore 2% ogni volta che il valore dell’azienda crescerà del 50% oltre una soglia che non è stata ancora resa pubblica.

    Il valore potenziale è legato alla valutazione dell’IPO. Se la società valesse 2.000 miliardi, il 5% corrisponderebbe teoricamente a 100 miliardi.

    Le date per la quotazione di Anthropic

    Le date sono cambiate più volte. A settembre si parlava di un debutto in ottobre. Il 1° ottobre Bloomberg ha riferito che il marketing formale potrebbe iniziare nella settimana del 9 novembre, con l’obiettivo di iniziare le negoziazioni prima del Ringraziamento del 26 novembre. Reuters aveva indicato come più probabile un debutto dopo le elezioni di metà mandato. Axios, oggi, conferma l’attesa per una quotazione prima del Ringraziamento, ma ricorda che i tempi sono già slittati.

    La sequenza prevista è quindi leggibile, ma non definitiva: pubblicazione dell’S-1, roadshow con gli investitori, definizione della forchetta di prezzo, collocamento e primo giorno di negoziazione. Mancano ancora il prospetto pubblico, il numero di azioni, il prezzo indicativo e la valutazione finale. La domanda riservata dà ad Anthropic la possibilità di quotarsi, ma non la obbliga a farlo in una data precisa.

    Anthropic arriva alla possibile quotazione con una crescita dei ricavi che non ha precedenti nella sua breve storia e con un fabbisogno di capitale della stessa scala. È questo il motivo per cui l’IPO viene descritta come inevitabile dagli investitori citati da Axios: il capitale privato ha sostenuto l’espansione fino a una valutazione di 965 miliardi, ma gli impegni infrastrutturali prospettati superano le dimensioni dei round già chiusi.

    La Borsa dovrà valutare insieme elementi molto diversi: la velocità con cui crescono i ricavi, la qualità di quei ricavi, la concentrazione dei clienti, i costi per addestrare e far funzionare i modelli, gli obblighi contrattuali e i rischi legati alla sicurezza della IA. Il prospetto dedica circa 80 delle 261 pagine principali ai fattori di rischio. La bozza più recente aggiunge che i danni di un grave incidente legato alla IA potrebbero superare la copertura assicurativa disponibile.

    Al 21 ottobre, quindi, la quotazione di Anthropic resta ancora un progetto in costruzione. La valutazione da 2.000 miliardi di dollari di cui si parla non è un risultato già raggiunto, ma l’obiettivo attorno al quale la società e le banche stanno preparando quella che potrebbe diventare una delle più grandi operazioni di Borsa mai realizzate.

    Anthropic arriva a questo appuntamento con ricavi cresciuti a una velocità eccezionale, ma anche con la necessità di finanziare impegni enormi per i servizi cloud, i centri dati e la potenza di calcolo indispensabile allo sviluppo dei suoi modelli.

    È questo l’equilibrio sul quale si regge l’intera operazione: convincere gli investitori che la crescita possa continuare abbastanza a lungo da sostenere costi destinati ad accompagnare la società per molti anni.

    Finora abbiamo potuto conoscere soltanto le cifre presentate agli investitori e quelle contenute nelle bozze riservate esaminate dai giornali. Il quadro diventerà davvero più chiaro quando Anthropic renderà pubblico il prospetto per la quotazione, permettendo di leggere i conti completi, capire quali costi siano stati esclusi dai risultati rettificati e valutare su basi più solide la distanza tra le ambizioni della società e le risorse necessarie per realizzarle.
  • Mark Zuckerberg presto parlerà su Cambridge Analytica e Facebook recupera a Wall Street

    Mark Zuckerberg presto parlerà su Cambridge Analytica e Facebook recupera a Wall Street

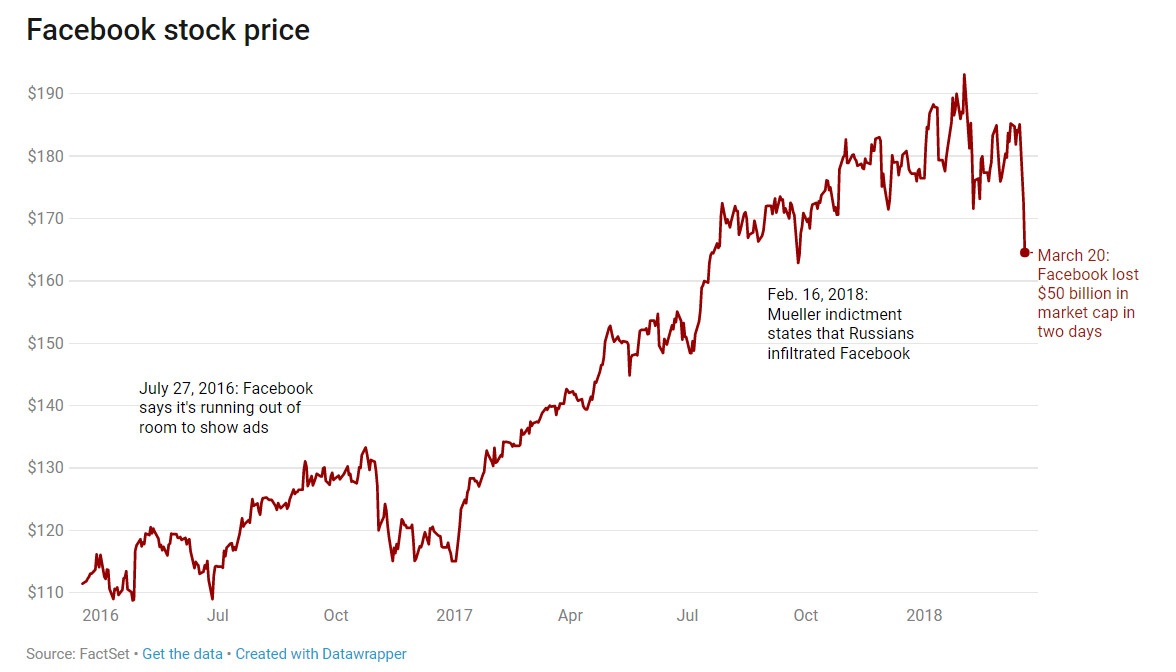
    Da giorni Mark Zuckerberg è sparito dalla circolazione, precisamente da quando è esploso il caso Cambridge Analytica. Negli ultimi giorni era nato l’hashtag #WhereIsMark su Twitter. Ma un portavoce di Menlo Park ha fatto sapere che il CEO e fondatore di Facebook parlerà nelle prossime 24 ore e il titolo FB a Wall Street inverte la rotta e comincia a guadagnare di nuovo: +3%.

    In molti si sono chiesti in questi giorni in cui è esploso il caso Cambridge Analytica che fine avesse fatto Mark Zuckerberg, CEO e fondatore di Facebook, di solito sempre molto presente sul suo social network. Un silenzio comprensibile, fino ad un certo punto. Zuckerberg ha sicuramente sentito il bisogno di avere tempo per raccogliere le idee e presentarsi al mondo per dare la sua versione, insieme ad una soluzione convincente. Ma ora sembra che Zuckerberg sia pronto per rompere il silenzio, un portavoce oggi ha riferito alla NBC che il CEO parlerà nelle prossime 24 ore. Ovviamente dovrà dare qualche spiegazione su quanto accaduto e rispondere alle tante richieste di chiarimenti che arrivano da ogni parte del mondo. In particolare, deve dare risposta al parlamento di Londra e quello europeo che lo hanno convocato per chiarimenti.

    mark zuckerberg facebook cambridge analytica

    E, come avevamo previsto, è bastato che si diffondesse la notizia che Zuckerberg parlerà presto perchè il titolo FB in borsa invertisse la rotta. Infatti, il titolo dopo due giorni in cui ha ceduto circa 50 miliardi di capitazzazione, sta guadagnando adesso il 3%.

    facebook cambridge analytica wall-street

    Il silenzio di Zuckerberg, ma anche quello di alcuni dirigenti come Sheryl Sandberg, COO di Facebook, ha sicuramente pesato ulteriormente su una situazione ormai incandescente. Su Twitter in questi ultimi giorni, negli usa, impazza l’hashtag #WhereIsMark.

    Cosa dirà Mark Zuckerberg? Certamente dovrà cercare di riportare un clima di fiducia, operazione non facile, ma non impossibile. Dovrà per forza fornire qualche spiegazione ed essere convincente. Ricordiamo che in questi giorni Alex Stamos ha annunciato che abbandonerà Facebook entro agosto, è la prima testa che cade finora. serve riportare un clima di tranquillità e annunciare qualche operazione che sia di rottura con il passato. Zuckerberg deve farlo per far calare la pressione politica sulla sua azienda e per ridare fiato al titolo in borsa.

    Ovviamente riporteremo qui ciò che Zuckerberg dirà per commentarlo insieme a voi.

  • Snapchat, ecco i primi problemi dopo la quotazione a Wall Street

    Snapchat, ecco i primi problemi dopo la quotazione a Wall Street

    Snapchat ha presentato i suoi primi risultati finanziari dalla quotazione a Wall Street nel marzo scorso. E non sono buone notizie. L’azienda ha perso 2,2 miliardi di dollari, la maggior parte dei quali derivanti dai costi di compensazione per la IPO, e la base utenti è cresciuta del 5% dal dicembre dello scorso anni. Gli utenti attivi sono adesso 166 milioni. E’ una situazione di incertezza, che non deve durare a lungo.

    Snap Inc. ha diffuso ieri i suoi primi risultati finanziari dalla quotazione in borsa, avvenuta nel marzo scorso facendo registrare una IPO tra le più alte degli ultimi tempi. I dati però non sono stati così entusiasmanti, per la verità, è dal punto di vista finanziario e dal punto di vista della piattaforma. Si può dire che tutto il buono che si era visto con la IPO, molto promettente, è stato spazzato via in pochi mesi. E ora, regna una situazione di incertezza che deve assolutamente essere superata nel breve periodo, altrimenti la situazione può precipitare ancora.

    snapchat q1 2017 franzrusso.it

    A fronte di 149 milioni di dollari di ricavi (erano 38,8 milioni di dollari nel 2016), Snap Inc. fa registrare 2,2 miliardi di dollari di perdite, da 104 milioni dello scorso anno. Una perdita enorme che, per precisazione, dipende molto dai costi di compensazione derivanti proprio dallo sbarco in borsa. Solo Evan Spiegel ha incassato 750 milioni di bonus.

    Resta, però, il fatto che si tratta comunque di una grossa perdita, al netto delle compensazioni per l’appunto. Se guardiamo i dati dello scorso anno, 28 milioni di dollari di ricavi con 104 milioni di perdite, allora la situazione non è cambiata affatto, è solo peggiorata. Infatti per perdite ammontano a 208 milioni di dollari, il doppio rispetto ad un anno fa.

    Il momento della verità per Snapchat è dunque arrivato prima del previsto ed è subito ora di tirar fuori qualche soluzione prima che la situazioni si complichi. Adesso regna l’incertezza, ma serve trovare subito una strada che possa proiettare Snap Inc. verso acque più tranquille. Come fece Facebook nel 2012, il compito che ha di fronte adesso Snpachat è quello di incuriosire e invogliare gli investitori, deve sorprenderli con soluzioni pubblicitarie nuove e alternative. Questo deve fare, e subito.

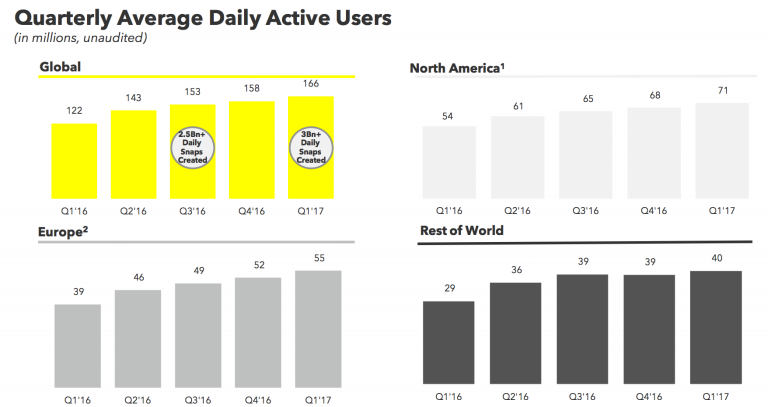
    Dal punto di vista della base utenti la situazione non è buona. La base utenti in un anno è cresciuta del 36%, ma solo del 5% negli ultimi tre mesi, passando da 158 milioni di utenti a 166 milioni attuali. Quello che preoccupa gli analisti ed esperti è che Snapchat in casa sua, cioè negli Usa, è cresciuta pochissima: 3 milioni nel Nord America per raggiungere 71 milioni di utenti complessivi. In Europa gli utenti sono adesso 55 milioni con una crescita di 3 milioni. Nel resto del mondo ha raggiunto solo 1 milione di utenti in più, arrivando a 40 milioni totali.

    snapchat utenti 2017 franzrusso-it

    E’ evidente che la forte concorrenza di Facebook in questi mesi ha pesato su Snapchat. Instagram Stories ha oggi un numero di utenti che è più grande della stessa base utenti complessiva di Snapchat: 200 milioni contro 166. E Instagram continua a crescere, come abbiamo visto proprio in questo Q1 2017 con il traguardo dei 700 milioni di utenti.

    Quando Snapchat si è quotata in borsa avevamo ipotizzato che l’azienda fondata da Evan Spiegel, oggi CEO, e Bobby Murphy avesse due possibilità di fronte ad essa: o essere un nuovo fenomeno Facebook oppure essere un nuovo caso Twitter. Da quello che stiamo vedendo, al momento la situazione somiglia molto alla nostra seconda ipotesi e cioè che siamo di fronte ad un nuovo caso Twitter. Fino ai prossimi dati.

    UPDATE

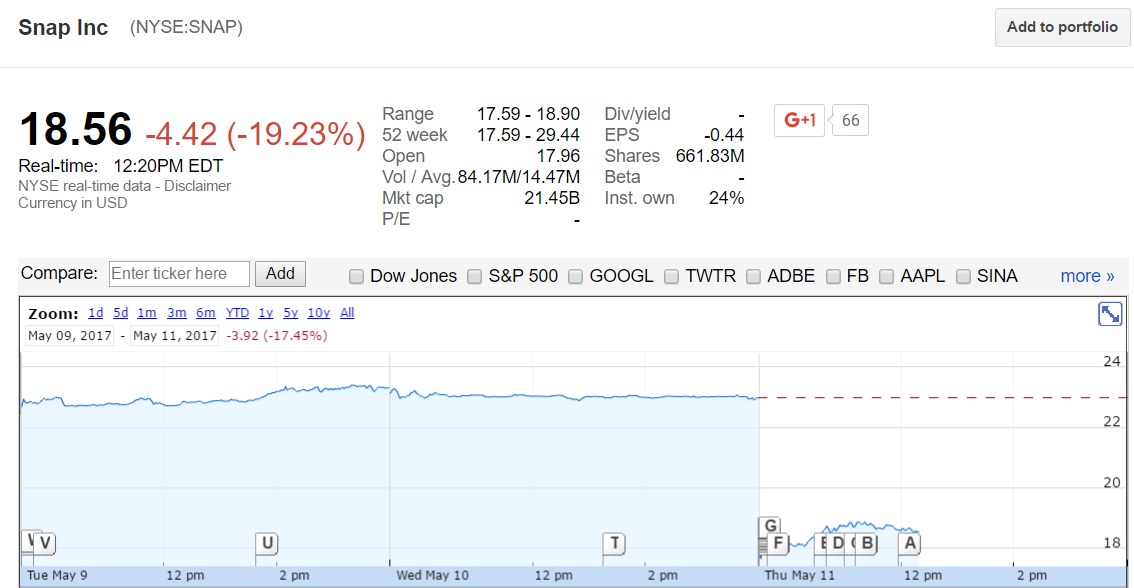
    Dopo i dati del Q1 2017 il titolo SNAP sta perdendo il 19,2% a Wall Street, quotato a 18,5 dollari per azione, un valore di capitale intorno ai 21,4 miliardi di dollari, 7 in meno rispetto alla IPO del marzo scorso:

    snapchat wall street snap 11052017

    E voi che ne pensate?

  • Snapchat a Wall Street: seguirà Facebook o sarà un nuovo caso Twitter?

    Snapchat a Wall Street: seguirà Facebook o sarà un nuovo caso Twitter?

    Snap Inc., la società che detiene la proprietà di Snapchat, ha debuttao ieri a Wall Street con un risultato, come previsto, molto positivo: +44% e valore vicino ai 30 miliardi di dollari. Ma quale sarà il suo futuro? Seguirà le orme di Facebook o sarà un nuovo caso Twitter?

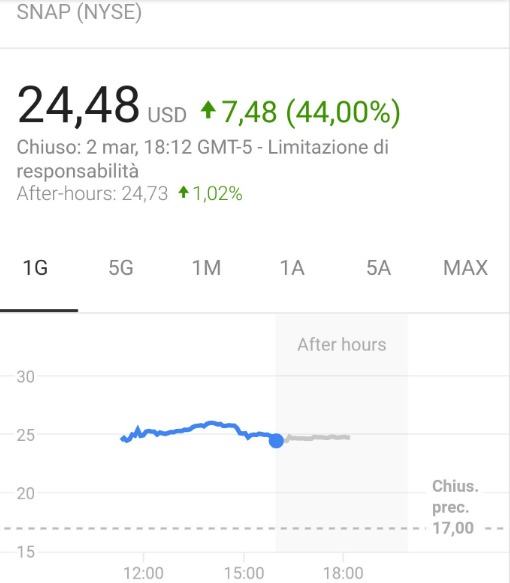
    L’approdo a Wall Street di Snap Inc., la società che detiene la proprietà di Snapchat, la piattaforma social ormai famosa per la condivione di video messaggi, è stato ovviamente un successo. Era infatti prevedibile che dopo il tradizionale suono della campanella, alla presenza dei due fondatori di Snapchat, Evan Spiegel, oggi CEO, e Bobby Murphy, il titolo arrivasse a 24 dollari per azione, partendo da 17 dollari, con un guadagno del 44%, facendo così crescere il valore dell’azienda che è arrivato fino a superare i 30 miliardi di dollari per poi stabilizzarsi sui 28,4 miliardi di dollari. Un valore che risulta quindi superiore a quello che aveva determinato la IPO di 24 dollari. Un debutto col botto, così lo hanno definito molti analisti e giornalisti, anche se non così eclatante.

    snapchat borsa wall street social media

    Quando Facebook si quotò in borsa nel 2012, al primo giorno di contrattazione il titolo arrivo a 42 dollari, dai 38 fissati con la IPO, anche Twitter fece un vero debutto col botto: chiuse a 44,94 dollati (dai 27 della IPO), con una crescita del 72,84%! Anche LinkedIn fece un buon debutto con 83 dollari dalla IPO, subito raggiunse i 120 dollariper poi stabilizzari intorno a 95 dollari. Un’azione valeva oltre 195 dollari al momento dell’acquisizione da parte di Microsoft.

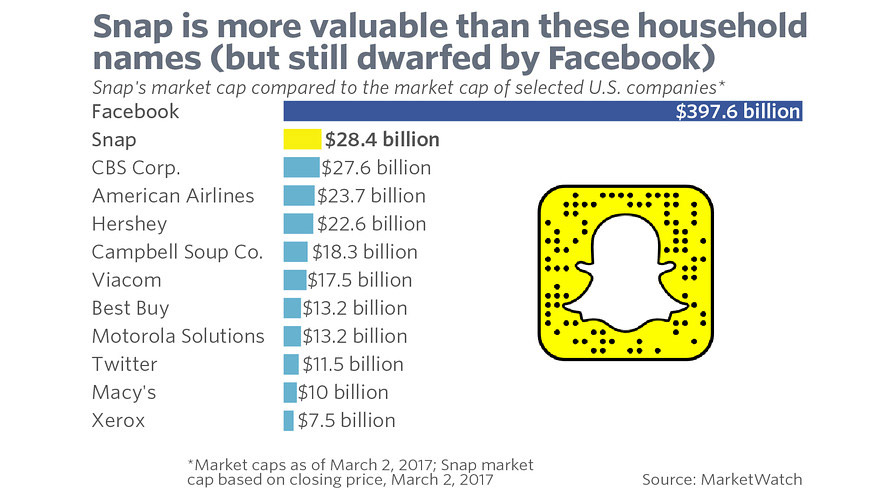
    Se volessimo quindi andare a vedere quale sarebbe la capitalizzazione oggi, dopo l’ingresso di Sna Inc. a Wall Street, scopriremmo che proprio l’azienda che detiene Snapchat è la seconda per valore, dietro solo a Facebook che ormai supera i 400 miliardi di valore complessivo.

    valore aziende socal media tech snapchat 2017 marzo

    Il valore di Snap è superiore ad aziende come la CBS, American Airlines, Viacom e anche di Twitter che ora ha più o meno lo stesso valore di quando approdò a Wall Street nel 2013. Un segno evidente che l’azienda non è cresciuta sotto il profilo finanziario.

    Per fare un paragone più vicino, così come abbiamo fatto prima, proprio per affinità, Facebook oggi ha un valore per azione di 136 dollari, come ricordato partiva da 38 dollari, significa che nel corso degli anni ha sperimentato nuove strategie, quella Mobile su tutte, e ha continuato ad innovare. Situazione ben diversa per Twitter che oggi ha un valore per azione di 15,79 dollari, ben al di sotto dei 27 dollari del 2013. Significa che l’azienda guidata oggi da Jack Dorsey, CEO e co-fondatore di Twitter Inc., non cresce da tutti i punti di vista. La via d’uscita, come già ricordato altre volte, sta nell’innovare il prodotto. Non significa solo scegliere se allungare o meno i 140 caratteri, significa adottare strategie in grado di far crescere l’azienda.

    snapchat primo giorno wall street

    E adesso è la volta di Snap Inc., sarà interessante vedere già oggi, dopo l’euforia di ieri, quale sarà la quotazione, pronti a gridare al tracollo nel caso in cui il titolo si mangiasse tutto quello guadagnato ieri. E’ possibile che accada, proprio per l’alta volabilità del titolo, è necessario quindi aspettare una sorta di stabilizzazione del titolo. E come può stabilizzarsi? Prima di tutto, se esiste da oggi una chiara strategia dell’azienda per far crescere bene e in maniera costante la base utenti. Gli investitori vogliono capire come da oggi Snap si appresta ad intraprendere un percorso di crescita costante. Certo, la IPO è servita soprattutto a questo, ma alla prova dei fatti sul mercato le cose cambiano velocemente. E Twitter ne è la prova.

    Se Snapchat non trova subito la sua strada, come fece Facebook a suo tempo, quando arrivò a toccare i 17 dollari per azione nel giro di pochi mesi, allora potremo dire di essere davanti ad un nuovo caso Twitter. Diversamente, se Snap Inc. riesce da subito a trovare la strada per la crescita, allora sì che potrà candidarsi a diventare il nuovo fenomeno Facebook.

    Vedremo allora quali saranno gli sviluppi immediati.

    E voi che ne pensate?

  • La caramella è esplosa, King non conquista Wall Street

    La caramella è esplosa, King non conquista Wall Street

    candy-crush-wall-street king

    Poco tempo fa ci chiedevamo se i numeri di Candy Crush Saga fossero sufficienti per sostenere l’ingresso in borsa di King Digital Entertainment, il Game Maker dietro l’app che ha bruciato ogni record in fatto di social gaming. La preoccupazione riguardava i tentativi di case software molto simili che avevano tentato l’approccio alla finanza come Zynga, ma anche l’assoluto legame ad un’unica applicazione.

    Sebbene King Digital abbia lanciato la IPO con un grande evento a Wall Street, con una bandiera riportante il logo enorme fuori dalla sede della borsa e caramelle in ogni dove, lo scambio oggi è iniziato a 20,5$, ben l’8,9% sotto il lancio iniziale che fissava il prezzo a 22,5$. Intorno alla chiusura, la società aveva già perso il 15% del suo valore, fermandosi a 19$.

    King Digital primo giorno quotazione Nasdaq
    King Digital al primo giorno di quotazione sul Nasdaq

    La società lo ritiene comunque un piccolo successo – dichiara – ma quello che ancora una volta mi chiedo è quanto l’investitore creda in questo tipo di azioni e se le IPO non vengano gonfiate opportunamente per potere comunque portare a casa un guadagno, visto comunque il dramma finanziario di Zynga qualche anno fa. King poteva tranquillamente rimanere privata, come suggerisce The Verge, continuando a mungere la straordinaria struttura del Freemium Game organizzato con Candy Crush Saga: una app gratuita dai contenuti che creano dipendenza, con molti servizi a pagamento. Ci sono invece due semplici ragioni per quotarsi:

    1. Coloro che hanno acquistato le azioni della King Digital cercano il maggior ritorno annuale dal proprio investimento e dunque la società dovrà fare del suo meglio per stare sulla cresta dell’onda;
    2. Se i profitti annuali sono gustosi per gli investitori, i fondatori della King Digital verranno lanciati dopo questa IPO nel magico impero dei miliardari!

    Zynga ha fondato il suo impero su di una sola app, Farmville; questo è ciò che davvero accomuna le due società più di ogni altra caratteristica, poiché anche la King ha accelerato i tempi per la IPO prima di salire la china con un gioco di appoggio. Ci auguriamo che la casa punti a diversificare la sua strategia di business per non restare incastrata (e non incastrare i propri investitori) in una pericolosa roulette finanziaria!

    [divider]

  • La King Digital sbarca a Wall Street: mossa vincente o una nuova Zynga?

    La King Digital sbarca a Wall Street: mossa vincente o una nuova Zynga?

    candy-crush-saga king digital

    Stando a guardare i numeri, la casa madre di “Candy Crush Saga” dovrebbe quotarsi immediatamente: nel 2011 aveva un fatturato di 63,9 milioni di dollari, chiude invece il 2013 con 567,6 milioni di utili! Tuttavia la londinese King Digital ha il 78% del suo fatturato concentrato nell’app delle caramelle e potrebbe dunque subire un arresto nella crescita proprio dopo l’entrata in borsa, nel caso Candy Crush lo subisse

    Tratto personalmente temi economici che ricadono sul quotidiano delle persone. Tuttavia, analizzando nel dettaglio il prossimo sbarco a Wall Street di King Digital Entertainment, non vedo cambiamenti per gli amici che utilizzano tutti i giorni l’app delle caramelle. E’ interessante però chiedersi quanto possa durare la parabola ascendente della società londinese, per farsi una opinione nell’acquisto delle azioni.

    In base agli utili fatti da King Digital, la sua offerta d’acquisto potrebbe attestarsi intorno ai 500 milioni di dollari, ed arrivare poi intorno ad un valore tra 1 e 5 miliardi. Ci si chiede come possa una società, conosciuta solo per una applicazione che muove caramelle, arrivare tanto in alto. Ma partiamo col mettere sul piatto che dal 2011 ad oggi il fatturato della società è cresciuto del 2842%.

    Questo dato nasce proprio grazie alla creazione di Candy Crush, la quale permette l’interazione del Social durante il Gaming; nasce grazie a colori brillanti che ti attaccano allo schermo così come alla voglia di competizione insita nell’essere umano. Candy Crush può infatti essere condiviso con i propri amici su Facebook, si possono chiedere aiuti per superare i livelli e la sfida non è quindi solo contro lo smartphone.

    I numeri che è riuscita a portare a casa King Digital sono spaventosi: stiamo parlando di 1 miliardo di partite giocate e 93 milioni di utenti unici al giorno!

    E ovviamente la matrice “utenti (93 milioni) * partite (1 miliardo)” genera altro enorme fatturato da quei piccoli .89 cents che di tanto in tanto vengono chiesti per passare quel livello, distruggere quella caramella o avere quell’attrezzo speciale.

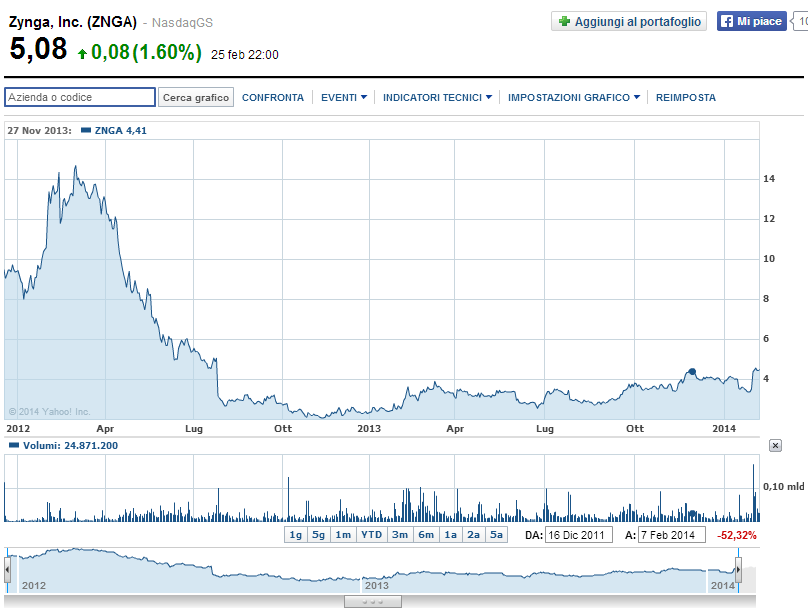
    Tuttavia, come suggerivo ad inizio articolo, la King Digital Entertainment ricorda l’esperienza già vissuta degli investitori con Zynga (produttori di Farmville) che, finito l’entusiasmo per l’orto tra i profili di Facebook, subirono un tracollo sul titolo del 70% circa. Il problema per la King potrebbe chiamarsi ancora Candy Crush, non avendo diversificato a dovere i loro sforzi: basti pensare che il secondo titolo in download del gruppo fa “15 milioni di utenti unici * 100 milioni di partite/giorno”. Passato il momento di questo gioco, e si sa quanto in fretta corrano i tempi oggi, King digital potrebbe trovarsi quotata in borsa senza avere più il suo cavallo di battaglia in campo a combattere.

    zynga candy crush

    Il rischio che un investitore si porta a casa è quindi davvero importante e nel caso sia l’unico investimento fatto forse decisamente troppo.

    [divider]

  • Twitter, sbarco a Wall Street a 26 dollari per azione [TWTR]

    Twitter, sbarco a Wall Street a 26 dollari per azione [TWTR]

    Twitter-wall-street-nyse

    Come preannunciato ieri, diversamente da quello che si pensava, Twitter ha fissato il prezzo delle azioni fermandolo a 26 dollari e oggi è il gran giorno dello sbarco a Wall Street alla NYSE con il ticker TWTR. Il valore complessivo ammonta dunque a 18 miliardi di dollari

    Ieri sera vi avevamo riportato le indiscrezioni che circolavano poco prima della definizione del prezzo per azione da parte di Twitter che dà ufficialmente il via allo sbarco dell’azienda nel luogo più importante della finanza mondiale, ossia la New York Stocke Exchange (NYSE) che si trova nella altrettanto importante e famosa via di New York, appunto Wall Street. E quindi oggi, quando in Italia sarà primo pomeriggio, la tradizionale campanella, alla presenza del CEO Dick Costolo e del CFO Mike Gupta, il vero regista di questa operazione,  darà il via alle contrattazioni adottando il titolo Twitter che avrà come ticker TWTR.

    Il prezzo per azioni è stato quindi stabilito a 26 dollari per azione, un prezzo che si mantiene un quella forbice inizialmente individuata tra i 25 e i 28 dollari per azione. Questo fa sì che il valore complessivo arrivi a toccare la cifra di 18 miliardi di dollari per il fatto che il numero di azioni iniziale individuato è di 70 milioni. A disposizione ce ne sarebbero altre 10,5 milioni che saranno rese disponibile dietro precise condizioni nei prossimi 30 giorni e saranno messe a disposizione degli investitori a stock ridotti.


    Questo pacchetto permetterà una raccolta iniziale di 1,8 miliardi di dollari e potrebbe arrivare a 2,1 nel prossimo mese dopo l’allocazione delle 10,5 milioni di azioni di cui parlavamo prima. Per dare la dimensione di questa cifra vi ricordiamo che Google nel 2004 per la sua IPO raccolse 1,9 miliardi di dollari, quindi stiamo parlando di una delle IPO più grandi mai raggiunte dal settore tecnologico. Di conseguenza le aspettative cominciano ad essere tante.

    Come già ricordavamo ieri, Twitter nonostante le perdite di questi ultimi anni, incluso il 2013, gode di una buona dose di fiducia del mercato. E quindi, cominciare l’avventura alla NYSE potrebbe davvero raddrizzare le situazione finanziaria per poi cominciare a parlare di crescita dei fatturati. Però, va detto, le insidie sono sempre dietro l’angolo. L’esperienza di Facebook insegna molto in questi casi. Da oggi in poi Twitter si mette in gioco sul mercato e deve dare conto ai propri investitori e questo tipo di relazione non è sempre facile. Dal nostro modo di vedere però Twitter da questa situazione ha tutto da guadagnare avendo già orientato da tempo, e negli ultimi tempi intensificato, il suo business verso il mobile, cioè quello che vogliono gli investitori.

    Quindi il lancio della nuova piattaforma di adv anche per mobile e tutta una serie di attività in questa ottica, possono semplificare di molto la strada permettendo a Twitter di mantenere le promesse sul mercato. Ossia mantenere, o al meglio aumentare il prezzo di 26 dollari.

    Sarà anche interessante vedere quale sarà l’effetto Wall Street sugli utenti che al 30 settembre 2013 sono 231,7 milioni al mese in crescita del 39% rispetto allo stesso periodo dello scorso anno. I tre quarti vi accedono da mobile e più del 70% delle entrate di Twitter arrivano proprio dal mobile.

    Insomma, da oggi l’Olimpo finanziario accoglie un’altra azienda del settore tecnologico dopo Facebook, LinkedIn, Groupon, Google e noi continueremo a tenervi aggiornati anche su questo.

    Ma voi che idea vi siete fatti a riguardo?

  • Twitter, tutto pronto per Wall Street. Azioni a 27 dollari

    Twitter, tutto pronto per Wall Street. Azioni a 27 dollari

    twitter-ipo wall street

    Ormai manca pochissimo allo sbarco di Twitter a Wall Street previsto per domani, giovedì 7 Novembre. E secondo fonti accreditate, Twitter si appresta a fissare il prezzo delle azioni a 27 dollari. Questo porterebbe il valore dell’azienda a 14,7 miliardi di dollari, ben più alto di quello previsto

    Twitter, secondo le notizie che stanno cominciando a circolare in questo minuti, da fonti accreditate, starebbe per fissare il prezzo delle azioni a 27 dollari. Questo significa che il valore complessivo dell’azienda, secondo questa quotazione, sarebbe di 14,7 miliardi di dollari, molto più alto di quello che si era previsto solo a gennaio di questo anno quando l’azienda veniva valutata 11 miliardi di dollari. Questo è quanto riporta il sito di CNBC che sostiene che il presso verrà determinato entro questa notte dal management al termine di una call.

    Secondo questa quotazione, quindi a 27 dollari, Twitter potrebbe arrivare a raccogliere una cifra pari a quasi 2 miliardi di dollari, per la precisione, 1,9 miliardi di dollari. Per il momento questo sembrerebbe essere lo scenario e la cifra non dovrebbe essere superiore, anche se i sottoscrittori potrebbero poi acquistare altre 10,5 milioni di azioni solo a certe condizioni però.

    E’ una fase molto delicata questa e ricordiamo il caso di Facebook che fece una raccolta molto alta, salvo poi vedere quasi sprofondato il valore stesso delle azioni da 38 dollari fino a 17 dollari.

    Twitter in questo periodo è in perdita e questa situazione si estende man mano che l’azienda allarga la sua proposta di advertising a livello internazionale. E’ quindi ovvio che l’azienda ha tutto l’interesse a fare una IPO consistente che l’aiuterebbe anche a impostare più velocemente una crescita in termini di ricavi. Ma dall’altro lato, memori di quanto accadde a Facebook, una IPO molto alta in termini di raccolta porta dietro di sè la probabilità di un tonfo come accadde proprio a Facebook.

    Allora è il caso di mantenere un profilo basso in questa fase e sperare che il mercato reagisca bene, sin dalle prima battute. A sostenere Twitter in questa fase ci sono Goldman Sachs, JP Morgan e Morgan Stanley.

    Staremo a vedere gli sviluppi. Intanto voi che idea vi siete fatti?

  • Twitter avanza la richiesta ufficiale per il lancio della IPO

    Twitter avanza la richiesta ufficiale per il lancio della IPO

    twitter-ipo

    Twitter attraverso un tweet, e non poteva fare diversamente, ha annunciato di aver presentato il cosiddetto documento S-1 alla SEC (Securities and Exchange Commission), l’organo di controllo della Borsa Americana. Questo significa che Twitter ha posto la prima pietra per una IPO, un’Offerta Pubblica di Acquisto, quindi per sbarcare a Wall Street

    Twitter attraverso un tweet ufficiale annuncia di aver presentato alla SEC (Securities and Exchange Commission), l’organo di controllo della Borsa Americana, il documento S-1, conosciuto anche come “Dichiarazione di registrazione ai sensi del Securities Exchange Act del 1933“. In sostanza è il documento attraverso il quale una società, che vuole procedere alla vendita pubblica di titoli, deve presentare raccogliento in esso tutte le informazioni finanziarie societarie, i dettagli del business model attuale, nonché tutte le informazioni di business che intercorrono tra i propri dirigenti e consulenti esterni. E’ il passaggio che innesca i procedimento per la IPO.

    In verità, per gli addetti ai lavori, per chi fa informazione questo passaggio in effetti era atteso ormai dall’inizio dell’anno. All’inizio dell’anno ce ne occupammo a proposito della notizia che una società finanziaria, la Greencrest Capital, aveva valutato Twitter stimando un valore compreso tra gli 8 e gli 11 miliardi di dollari. In quel periodo si parlava del 2014 come anno in cui Twitter sarebbe potuta sbarcare a Wall Street, andando ad aggiungersi a Facebook e ad altri. Stando a questa procedura pare che alla fine la tempistica sia questa, ma c’è da dire che da oggi la comunicazione rimane confidenziale con la SEC e quindi bisognerà attendere comunicazioni ufficiali per avere certezze sui tempi.

    Al momento non ci sono molte informazioni, ma quello che si sa è che ad oggi la valutazione della società si aggirerebbe attorno ad una cifra compresa tra i 15 e i 20 miliardi di dollari, più alta di quella dell’inizio dell’anno. E pare che anche dietro questa operazione ci sia Goldman Sachs, come sottoscrittore (in basso vedete il tweet di Bloomberg che ne dà notizia). Un dato certo, vista la carenza anche di informazioni certe circa lo stato finanziario della società, è che al 2012 il fatturato è stato di 1 miliardo di dollari, se fosse stato superiore non si sarebbe potuto avviare il procedimento.

    E solo pochi giorni fa Twitter aveva ufficializzato l’acquisto di MoPub, spendendo diverse centinaia di milioni di euro. Acquisizione che dovrebbe consentire la costruzione di una piattaforma pubblicitaria di “nuova generazione” che Twitter ritiene sarebbe più efficace di quella che ora usa Facebook. Argomento interessante che di fronte alla presentazione di questo documento e all’avvio del processo per la IPO, acquista un valore ancora più importante.

    Pochi minuti dopo aver twittato la presentazione del documento S-1 alla SEC, il tweet successivo intimava a mettersi a lavoro. Segno che da oggi Twitter non sarà più la stessa. E vedremo che cosa succederà da qui ai prossimi mesi.


    E voi che ne pensate?

  • Twitter vale 11 miliardi di dollari e ci si prepara alla IPO

    Twitter vale 11 miliardi di dollari e ci si prepara alla IPO

    E adesso si comincia seriamente a parlare di una concreta IPO di Twitter per il 2014 dopo che un’agenzia ha valutato il valore del popolare social network compreso tra gli 8 e 11 miliardi di dollari

    L’anno appena trascorso, il 2012, dal punto dei vista dei Social Media per tanti versi è stato un anno di successi, ma sotto altri punti di vista, soprattutto quelli finanziari, ci ha mostrato un aspetto inedito e non troppo florido. Basta semplicemente guardare al sofferto sbarco di Facebook a Wall Street dal quale ci si attendeva sicuramente un esito diverso, oppure alla crisi che ha coinvolto Zynga, altro colosso colpito da guai finanziari. Senza dimenticare Groupon. Insomma il 2012 dei Social Media dal lato finanziario non è stato entusiasmante. Eppure le voci insistenti di una possibile IPO di Twitter, colosso tra i social network e secondo solo a Facebook per numero di utenti, sembrano ormai portare a un progetto concreto, specie dopo la valutazione che viene fatta della società, con un valore compreso tra gli 8 e gli 11 miliardi di dollari, da parte di Greencrest Capital.

    Si parla del 2014 anche se non vi è nulla di certo. Quello che si comincia a sapere che Greencrest Capital stessa comincia a consigliare a Twitter di prendere in considerazione una IPO e di seguire certe modalità. La valutazione è frutto di un’attenta analisi di quello che è stato anche il 2012 per Twitter, anno in cui ha modificato decisamente alcuni assetti importanti, basti pensare alla massiccia modifica delle API, con un profitto in crescita che proviene dalla pubblicità e dagli investimenti fatti per migliorare l’uso via mobile, settore cruciale per Twitter.

    La data del 2014, secondo quanto riporta Greencrest Capital, è concreta per il fatto che si comincia a vedere un avvicendamento tra personaggi che hanno giocato ruoli importanti in situazioni analoghe. I personaggi coinvolti sono Ali Rowghani, assunto di recente come Responsabile Finanziario alla Pixar, già CFO, Chief Financial Officer, di Twitter, e Mike Gupta, ex tesoriere di Zynga, che subentrando a Rwoghani in Twitter, porta la sua esperienza a proposito di IPO fatta proprio con Zynga. Ora, vista la fine di Zynga non ci sembra che questa mossa possa essere azzeccata, però certamente queste azioni fanno presagire che qualcosa di concreto per un reale sbarco di Twitter a Wall Street comincia a farsi strada.

    Bisogna ricordare che l’ultima valutazione di Twitter riportava un valore di 1 miliardo di dollari e quella attuale effettivamente tiene conto dei recenti sforzi fatti da Twitter, come dicevamo prima, che ha come conseguenza l’aumento del numero degli utenti.

    Intanto attendiamo di vedere come sarà questo 2013 per Twitter anche dopo il lancio dei filtri fotografici con il chiaro intento di sfidare Intasgram (e Facebook) e anche dopo il recente pasticcio sulle regole della privacy di Instagram che ha avuto come conseguenza una riduzione del 25% degli utenti. Ma sarà interessante vedere quanti altri brand utilizzeranno i Promoted Tweets, arma che si è rivelata vincente che ha garantito ai marchi un aumento del 40% di engagement via mobile, un dato davvero interessante.

    Certo che l’imperativo di Twitter per una IPO nel 2014 deve essere quello di evitare quanto è successo a Facebook. Ci riuscirà?