
Meta cresce con la pubblicità e investe di più nell’IA. Threads aumenta il tempo trascorso, WhatsApp segna un record di messaggi. Muse supera 10 milioni di configurazioni, ma Meta non comunica ricavi, costi e perdite.
Il conto dell’intelligenza artificiale di Meta passa ancora dai social. Facebook, Instagram, Threads e WhatsApp sostengono quasi tutto il fatturato del gruppo e, attraverso la pubblicità, finanziano l’infrastruttura necessaria per addestrare e distribuire nuovi modelli. Nel terzo trimestre 2026 questa relazione diventa più evidente: il motore pubblicitario continua a crescere, mentre gli investimenti superano il flusso di cassa generato dalle attività operative.
La trascrizione ufficiale della conference call definisce Muse come un agente personale, appena lanciato negli Stati Uniti e in Canada, e attribuisce al prodotto i primi dati di adozione della IA di casa Menlo Park. Il documento non contiene però un conto economico separato, quindi Meta non comunica quanto Muse abbia incassato, quanto costi nel complesso o quale perdita produca.
I ricavi di Meta in crescita e il free cash flow negativo
Secondo il comunicato sui risultati, Meta ha chiuso il terzo trimestre del 2026 con 64,60 miliardi di dollari di ricavi, il 26% in più rispetto ai 51,24 miliardi dello stesso periodo del 2025. I costi e le spese sono saliti a 51,61 miliardi, con una crescita del 68%. Il reddito operativo si è così ridotto da 20,54 a 12,99 miliardi e il margine operativo è sceso dal 40% al 20%.
Questa contrazione non descrive da sola l’andamento industriale. Nei costi del trimestre è compreso un onere da 9,89 miliardi legato all’accordo con 52 procuratori generali statunitensi sulle controversie riguardanti salute mentale degli adolescenti e social media. I pagamenti previsti dall’accordo possono arrivare a circa 18,59 miliardi.
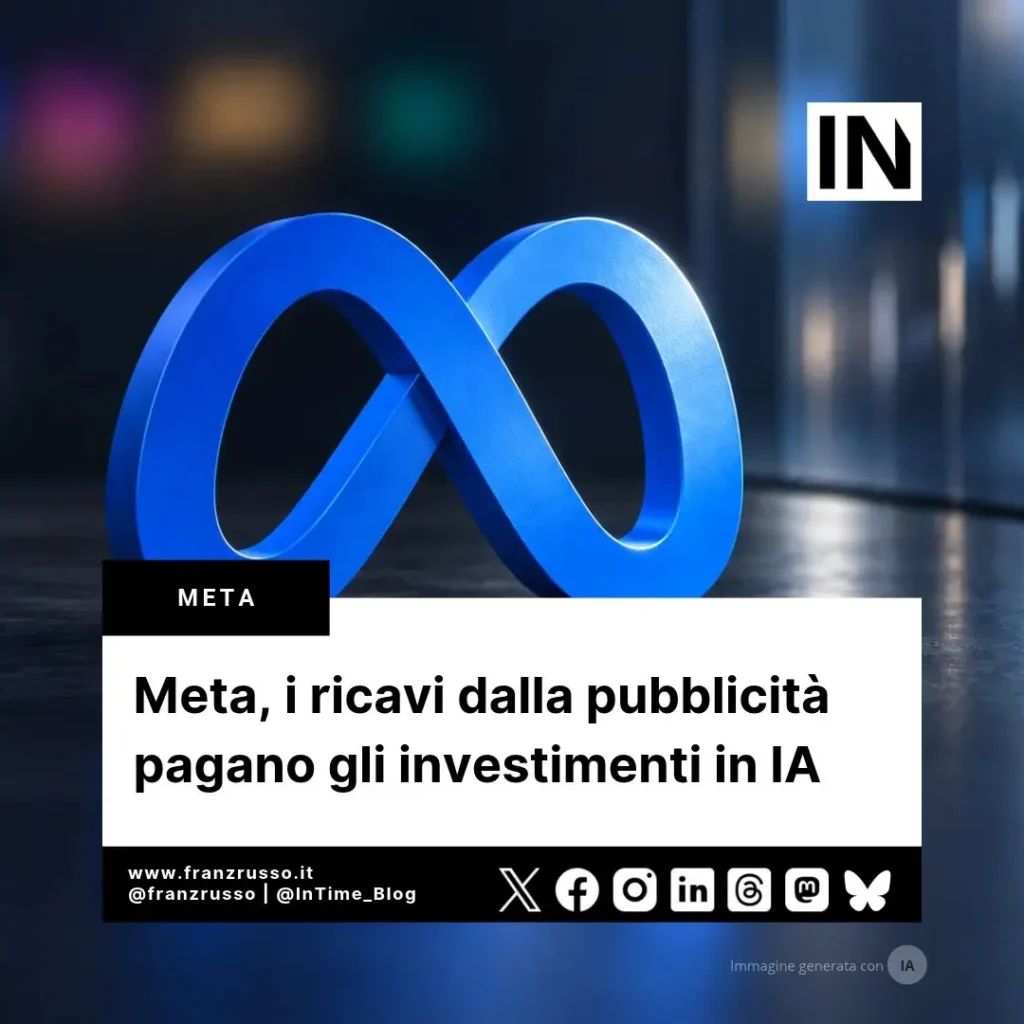
Escludendo l’onere contabilizzato nel trimestre, Meta indica un reddito operativo di 22,88 miliardi, in aumento dell’11% su base annua, e un margine vicino al 35% secondo il rapporto tra quel risultato e i ricavi. Il costo deriva dalle controversie sulle piattaforme, non dagli investimenti nell’IA. Il comunicato segnala inoltre altri processi negli Stati Uniti su questioni riguardanti i giovani nei prossimi mesi.
Anche il confronto sull’utile netto richiede cautela. I 9,86 miliardi del Q3 2026 risultano superiori del 264% ai 2,71 miliardi di un anno prima, ma il Q3 2025 era stato penalizzato da un onere fiscale non monetario una tantum di 15,93 miliardi. L’aumento percentuale nei termini è corretto; non misura però un’accelerazione equivalente del risultato industriale.
La misura più utile per capire la pressione degli investimenti è il flusso di cassa. Gli esborsi in conto capitale, inclusi i pagamenti principali dei leasing finanziari, sono arrivati a 34,91 miliardi nel trimestre, contro 19,37 miliardi un anno prima. Il flusso di cassa operativo è salito da 30,00 a 32,79 miliardi, ma non è bastato a coprire gli investimenti. Il free cash flow, cioè la cassa che resta dopo quegli esborsi, è passato da 10,63 miliardi positivi a 2,12 miliardi negativi. Nei dati presentati agli investitori il passaggio appare con particolare chiarezza: i ricavi continuano a salire, ma gli investimenti crescono più rapidamente.
Meta prevede ora per l’intero 2026 investimenti tra 135 e 145 miliardi di dollari, restringendo il precedente intervallo di 130-145 miliardi. Non è corretto definire l’intera cifra come spesa per l’IA, perché l’azienda la riferisce a server, data center e infrastruttura di rete destinati anche alle attività esistenti.
La stessa società collega però l’espansione della capacità alla formazione dei modelli, alla crescita delle piattaforme e allo sviluppo dei nuovi prodotti di IA. L’impegno finanziario è documentato, mentre una perdita complessiva del settore IA non viene pubblicata come voce autonoma.
La pressione si vede anche nella ricerca e sviluppo, salita da 15,14 a 20,05 miliardi di dollari nel trimestre, il 32% in più. La voce comprende attività diverse e non può essere attribuita interamente all’intelligenza artificiale, ma misura l’ampliamento della struttura di costo nella fase in cui Meta accelera sui nuovi modelli. Nello stesso tempo i dipendenti sono scesi a 66.775, il 15% in meno rispetto a un anno prima. Il comunicato non specifica quali funzioni abbiano subito la riduzione, perciò il dato segnala una riallocazione delle risorse senza consentire di attribuirla a Muse o a una singola area.
In questo quadro rientra anche la nuova Classe C di azioni senza diritto di voto, approvata dal consiglio di amministrazione e destinata a diventare efficace il 19 gennaio 2027. Meta indica fra le motivazioni la possibilità di raccogliere capitale, finanziare la crescita, compensare i dipendenti e realizzare acquisizioni in una fase in cui la trasformazione legata all’IA richiede investimenti rilevanti. La struttura tutela anche la continuità del controllo di Mark Zuckerberg. Non significa che sia già stata annunciata un’emissione destinata all’IA, ma amplia gli strumenti finanziari disponibili senza modificare il potere di voto degli azionisti esistenti.
La app di Meta generano il 99% dei ricavi
La Family of Apps, che comprende Facebook, Instagram, Messenger, WhatsApp e gli altri servizi, ha generato 64,16 miliardi di dollari di ricavi, pari al 99,3% del totale del gruppo. Di questi, 63,06 miliardi provengono dalla pubblicità: il 97,6% dei ricavi complessivi di Meta. Gli altri ricavi sono stati 1,10 miliardi, il 59% in più su base annua, soprattutto grazie alla messaggistica a pagamento di WhatsApp e agli abbonamenti. Reality Labs ha aggiunto 443 milioni di ricavi, portando il totale a 64,60 miliardi.
Il rapporto tra scala e monetizzazione continua a migliorare. Le persone attive ogni giorno nella app di Meta hanno raggiunto 3,64 miliardi a settembre, con una crescita del 3% in un anno. Nello stesso periodo le impression pubblicitarie sono aumentate del 10% e il prezzo medio per inserzione del 14%.
Nel trimestre il prezzo ha quindi contribuito alla crescita più del volume, senza rendere secondario l’aumento delle impression. Il ricavo medio trimestrale per persona è salito a 17,72 dollari. La base degli utenti cresce con un ritmo contenuto, mentre il valore prodotto da ciascuna relazione cresce più rapidamente.
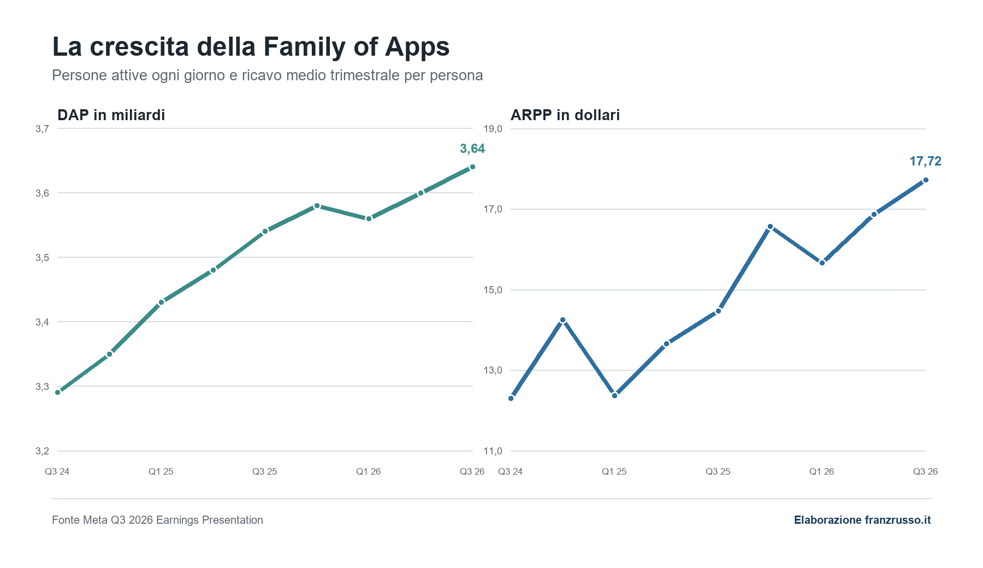
Meta non pubblica ricavi separati per Facebook, Instagram, Threads e WhatsApp. Per questa ragione non è possibile attribuire a una singola piattaforma una quota del fatturato pubblicitario.
Facebook Instagram Threads e WhatsApp crescono in modi diversi
Su Instagram il tempo trascorso per persona ha raggiunto un nuovo massimo ed è cresciuto a doppia cifra su base annua, sia nei Reels sia nel Feed. Gli aggiornamenti alla rilevanza introdotti nel trimestre hanno aumentato di oltre il 4% il tempo trascorso sui Reels. Il sistema ora valuta sequenze di contenuti invece di considerare ogni video isolatamente e utilizza segnali più ricchi sul tempo di visione.
Quasi il 45% dei Reels raccomandati ha meno di un giorno, oltre 11 punti percentuali in più rispetto al trimestre precedente. I sistemi basati su modelli linguistici impiegati per comprendere i contenuti hanno inoltre aumentato dell’1% l’interazione con i risultati di ricerca di Instagram.
Facebook mostra una dinamica simile. Il tempo trascorso sui Reels ha raggiunto nuovi massimi sia a livello globale sia negli Stati Uniti, con una crescita a doppia cifra. Meta ha completato il lancio globale di un’architettura di recupero generativo che assegna rappresentazioni semantiche ai contenuti e può proporre post pertinenti prima che abbiano accumulato molte interazioni. Il sistema copre circa un quarto delle visualizzazioni del Feed provenienti da account non seguiti e metà delle visualizzazioni dei Reels, con un aumento dell’1% del tempo di visione dei Reels. Negli Stati Uniti, l’estensione della cronologia considerata dal modello di ranking ha prodotto un ulteriore incremento dell’1%.
Per Threads, Zuckerberg ha affermato che la piattaforma ha superato X negli utenti attivi mensili, senza comunicare nella call un nuovo valore assoluto. La metrica verificabile resa pubblica per il trimestre è un aumento superiore al 20% del tempo trascorso per persona su base annua. È un’indicazione di crescita dell’uso, non una misura diretta dei ricavi. Meta non ha indicato quanto Threads abbia monetizzato nel trimestre.
WhatsApp ha registrato, secondo la società, un massimo storico nei messaggi e sta assumendo un ruolo crescente come piattaforma per gli agenti. La crescita del 59% degli altri ricavi della app è stata trainata soprattutto dalla messaggistica a pagamento di WhatsApp e dagli abbonamenti, ma Meta non separa le due componenti. Anche il dato di 15 milioni riguarda insieme abbonamenti e prove di Meta One, il servizio distribuito su Instagram, Facebook e WhatsApp. Non equivale quindi a 15 milioni di abbonati paganti.
I sistemi di raccomandazione sono già una voce economica
L’intelligenza artificiale produce già risultati misurabili nel business pubblicitario. Il Meta Generative Recommender, applicato al recupero degli annunci nel Feed di Facebook, ha aumentato di quasi il 2% le conversioni nei segmenti coinvolti. L’estensione del modello GEM ha generato un aumento dell’1,7% nelle conversioni delle campagne dirette fuori dalle piattaforme e del 9,6% nelle conversioni degli annunci per app.
Sono percentuali riferite a sistemi e perimetri diversi, perciò non vanno sommate. Insieme, però, spiegano perché Meta sostenga che gli investimenti in IA stiano producendo ricavi pubblicitari incrementali: migliorano la selezione dei contenuti, aumentano il tempo trascorso nelle app e rendono più efficace l’abbinamento tra annunci e persone. È lo stesso circuito economico che ha sostenuto la crescita del 26% dei ricavi pubblicitari della app della famiglia Meta
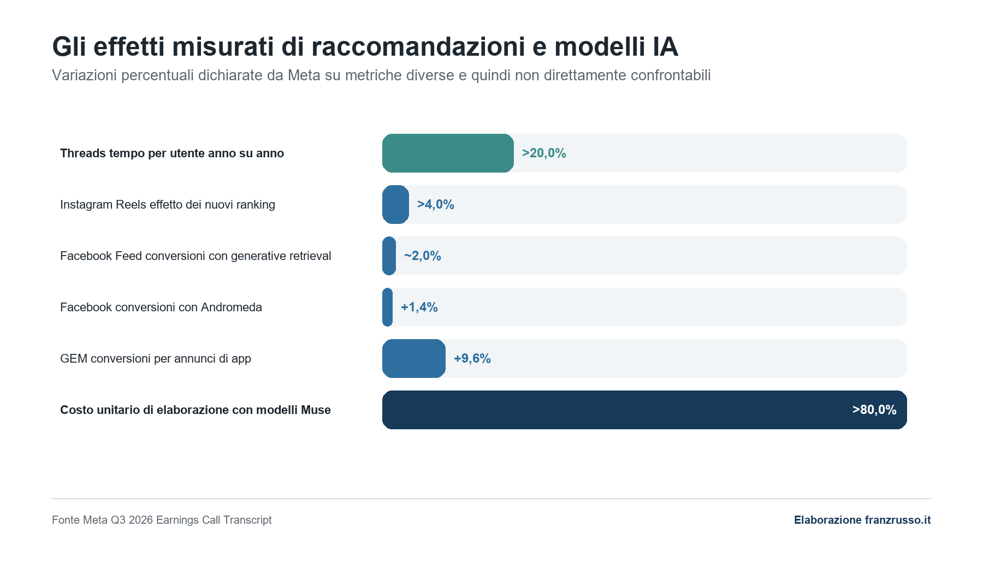
Nel trimestre Meta ha iniziato a trasferire i sistemi di comprensione dei contenuti sulla famiglia di modelli proprietari Muse. Nelle valutazioni interne, questi modelli avrebbero superato quelli precedenti e ridotto di oltre l’80% il costo unitario di elaborazione su Instagram, Threads, Facebook e nei sistemi pubblicitari. La formulazione è importante: si tratta di una riduzione del costo per unità nelle valutazioni dell’azienda, non di una riduzione dell’80% dei costi complessivi delle piattaforme.
Muse esiste davvero ma il conto economico non è ancora visibile
Muse è effettivamente il prodotto annunciato da Meta. Nel comunicato di lancio dell’8 settembre l’azienda lo presenta come un agente personale capace di agire per conto dell’utente, continuare a lavorare quando l’app è chiusa e collegarsi ai servizi utilizzati ogni giorno. Funziona in un ambiente virtuale dedicato, Muse Secure VM, ed è disponibile negli Stati Uniti e in Canada. La call di ieri, 21 ottobre 2026, aggiunge i primi dati: oltre 10 milioni di persone lo hanno configurato in circa sei settimane e circa il 25% di chi lo ha configurato lo utilizza in un giorno medio.
L’uso più frequente è lo shopping. Più di un quarto degli utenti attivi settimanali lo utilizza per acquistare e Meta indica un valore medio dell’acquisto superiore a 200 dollari. Questo dato misura il valore delle transazioni facilitate, non i ricavi di Muse. Gli altri impieghi più comuni riguardano produttività personale e creatività. La versione Muse for Small Business collega l’agente agli account professionali di Instagram, alle Pagine Facebook, agli account pubblicitari e a servizi esterni. La platea potenziale indicata dalla società è di almeno 500 milioni di piccole imprese autoidentificate che usano le app di Meta, ma si tratta di una stima della base raggiungibile, non di utenti attivi di Muse.
La monetizzazione è ancora un progetto in costruzione. Meta indica abbonamenti per i modelli più avanzati e per un maggiore utilizzo, commissioni sulle transazioni facilitate, servizi a pagamento per le imprese, API e Muse Code. Muse Wonder è già accessibile nel livello a pagamento, mentre Muse Spark resta il modello predefinito per il livello gratuito. Nessuno dei documenti trimestrali comunica ricavi specifici per queste linee.
Anche le perdite non sono divulgate. Meta presenta soltanto due segmenti, Family of Apps e Reality Labs, e non fornisce una riga separata per Muse o per Meta Superintelligence Labs. La CFO Susan Li ha dichiarato che l’espansione della base utenti farà aumentare i costi complessivi di servizio, perché Muse richiede molta capacità di calcolo. La società prevede di migliorare l’efficienza del calcolo di oltre dieci volte nel prossimo anno attraverso un uso migliore della capacità nelle ore meno richieste, modelli più efficienti e ottimizzazione dell’inferenza. È una previsione aziendale. Non consente di calcolare né la perdita attuale né il momento in cui il prodotto raggiungerà il pareggio.
La scala immaginata è molto più ampia dei numeri attuali. Zuckerberg ha parlato della capacità necessaria per servire oltre un miliardo di persone, a condizione di raggiungere gli obiettivi di efficienza. I dieci milioni di configurazioni e il tasso di utilizzo quotidiano costituiscono un segnale iniziale, non la prova che l’adozione sia già consolidata. L’espansione globale dipende dalla possibilità di ridurre il costo di ogni interazione prima che la distribuzione moltiplichi la spesa.
Reality Labs riduce le perdite mentre cambia funzione
Reality Labs ha registrato 443 milioni di dollari di ricavi nel trimestre, il 6% in meno rispetto a un anno prima. La flessione delle vendite dei visori Quest è stata compensata solo in parte dalla crescita degli occhiali con IA. La perdita operativa è stata di 4,13 miliardi, inferiore ai 4,43 miliardi del Q3 2025 ma ancora quasi dieci volte superiore ai ricavi del segmento.
Meta prevede per Reality Labs perdite tra 18 e 19 miliardi nel 2026 e circa 15 miliardi nel 2027. La riduzione attesa deriva anche dalla riallocazione degli investimenti verso l’IA. Nello stesso tempo, Muse dovrebbe arrivare sui Meta Glasses e diventare parte del loro modello economico attraverso gli abbonamenti. Reality Labs non scompare dalla strategia: cambia priorità, con meno enfasi sul ritmo di nuovi dispositivi per la realtà virtuale e più attenzione agli occhiali come punto di accesso all’agente personale.
La sostenibilità economica di Muse resta da dimostrare
Per il quarto trimestre Meta prevede ricavi compresi tra 73 e 76 miliardi di dollari, con un effetto negativo dei cambi vicino all’1% sulla crescita annua. Le spese complessive del 2026 sono stimate tra 175 e 179 miliardi, intervallo aggiornato per includere l’onere legale. Escludendo quella voce, la società continua a prevedere per il 2026 un risultato operativo superiore a quello del 2025. Sono indicazioni prospettiche, non risultati già acquisiti, ma fissano il termine di confronto per i prossimi conti.
Il Q3 2026 mostra un gruppo che usa l’intelligenza artificiale per rafforzare Facebook e Instagram, aumentare il valore pubblicitario della propria scala e sostenere la crescita di Threads e WhatsApp. Le piattaforme producono ancora quasi tutti i ricavi e finanziano l’infrastruttura su cui Meta vuole costruire Muse, i servizi per le imprese e la nuova generazione di dispositivi.
Il dato mancante è altrettanto significativo di quelli pubblicati. Sappiamo quante persone hanno configurato Muse, quanto spesso una parte di loro lo utilizza e quali forme di monetizzazione Meta intende sperimentare. Non sappiamo quanto il prodotto incassi, quanto costi nel complesso e quale perdita generi.
La verifica dei prossimi trimestri passerà quindi da due elementi. Il primo è la capacità delle attività principali di continuare a finanziare investimenti che hanno già portato il free cash flow sotto zero nel trimestre. Il secondo è il passaggio di Muse da prodotto con una partenza rapida a servizio globale con costi unitari, ricavi e margini leggibili.

Lascia un commento
Devi essere connesso per inviare un commento.